Foire aux questions
Oui. Nous sommes inscrits à l'Ordre des experts-comptables (ODEC), inscription obligatoire pour exercer l'expertise comptable en France.
Oui. Nous sommes également inscrits auprès de la CNCC, qui nous autorise à exercer des missions de commissariat aux comptes.
VM International Audit & Consulting était le nom du cabinet avant qu'il n'adopte la marque Keypoint International. Même équipe, même activité, sous un nouveau nom.
Plus de 90 % de nos clients sont des filiales ou des succursales de groupes étrangers implantées en France, originaires d'un large éventail de pays répartis sur cinq continents. Nous comptons un nombre particulièrement important de clients venus des États-Unis, du Canada, de Suède, des Pays-Bas, de Corée, du Japon, du Mexique et du Royaume-Uni.
Nous avons une expérience particulière des secteurs qui attirent les groupes internationaux en France, à côté d'une activité généraliste qui couvre des entreprises de tous horizons.
Vous avez un interlocuteur dédié qui suit votre dossier au quotidien, appuyé par le reste de l'équipe pour les questions spécialisées et directement par l'un des associés pour le contrôle qualité. La continuité et le contrôle qualité ne reposent ainsi jamais sur une seule personne, sans rien retirer à la réactivité et à l'efficacité.
Oui. L'assurance responsabilité civile professionnelle est une condition de notre inscription à l'ODEC et à la CNCC.
Nous traitons vos données dans le cadre des obligations de confidentialité qui s'imposent à un cabinet d'expertise comptable et d'audit réglementé, et nos systèmes respectent la réglementation française et européenne sur la protection des données, dont le RGPD. Elles sont hébergées sur des serveurs situés en France.
Nous prenons directement en charge la comptabilité, la fiscalité, la paie, les ressources humaines et le juridique courant. Pour le conseil juridique spécialisé, comme le contentieux ou les contrats complexes, nous faisons intervenir un partenaire de notre réseau.
Nous établissons un devis pour chaque mission, selon l'étendue des travaux et le temps nécessaire. Nous validons ce devis avec vous avant de démarrer la mission.
Oui. Aucune condition de résidence n'est exigée pour être associé ou dirigeant d'une société française. Vous devez en revanche disposer d'un siège social en France et, dans la plupart des cas, d'un compte bancaire français au nom de la société.
Oui. L'ensemble de la procédure d'immatriculation peut être mené à distance, au moyen de pouvoirs et de signatures électroniques pour les actes constitutifs. Nous préparons et déposons le dossier complet pour votre compte, de sorte qu'un déplacement en France n'est pas nécessaire.
Non, créer et détenir une société française ne nécessite pas de titre de séjour. Si vous prévoyez de vous installer en France pour diriger vous-même l'activité, vous devrez obtenir un visa ou un titre de séjour adapté, par exemple le passeport talent ou un titre entrepreneur/profession libérale.
Nous rédigeons vos statuts, ouvrons un compte de dépôt du capital social, publions l'annonce légale et immatriculons la société via le Guichet unique pour obtenir votre SIREN et votre Kbis. Nous prenons en charge chacune de ces étapes pour vous.
Non. La filiale est une personne morale distincte, si bien que votre maison mère n'est pas tenue de ses dettes au-delà du capital apporté, sauf garantie spécifique qu'elle aurait consentie. La succursale, elle, n'a pas de personnalité juridique propre : la société étrangère reste elle-même directement responsable des engagements de la succursale.
Oui, la filiale française dispose de la pleine capacité juridique et peut détenir, louer ou céder un bien immobilier en son nom propre, comme toute autre société française.
Vous devez réunir les documents d'immatriculation de la société, les justificatifs d'identité des dirigeants et des bénéficiaires effectifs, ainsi qu'une présentation de votre activité, pour répondre aux obligations de connaissance client (KYC) de la banque. Nous vous aidons à choisir l'établissement et à préparer le dossier afin d'accélérer l'ouverture.
Une filiale est une société de droit français, juridiquement autonome de sa maison mère. Une succursale reste un établissement de la société étrangère. Le choix dépend de votre stratégie, de votre fiscalité et du niveau d'autonomie souhaité : nous vous orientons vers la structure la plus adaptée.
Les formes les plus courantes sont la SAS et la SARL, mais d'autres structures existent selon votre projet. Nous analysons votre activité, votre actionnariat et vos objectifs pour vous orienter vers la forme la mieux adaptée.
Une fois le dossier complet (statuts, justificatifs, dépôt du capital), l'immatriculation prend généralement de quelques jours à quelques semaines. Nous préparons chaque étape pour sécuriser et accélérer vos démarches.
Oui. Depuis 2003, nous accompagnons les entreprises internationales de la création à la gestion : forme juridique, statuts, immatriculation, domiciliation, compte bancaire et obligations comptables, fiscales et sociales, avec une équipe multilingue.
Le coût dépend de la forme juridique choisie et des formalités associées : rédaction des statuts, frais de greffe, publicité légale. Nous établissons un devis précis une fois votre projet d'implantation cadré.
Non, le capital social minimum est de 1 euro pour une SAS ou une SARL. Nous vous conseillons toutefois sur un montant cohérent avec votre activité et votre crédibilité auprès des partenaires bancaires.
Oui, la majorité des formalités, statuts, immatriculation, ouverture de compte, peuvent être menées à distance. Nous coordonnons l'ensemble du dossier pour votre maison mère, où qu'elle se trouve.
Oui. La loi française impose à toute société proposant des prestations de domiciliation de détenir un agrément préfectoral, valable six ans. Nous disposons de cet agrément : notre adresse peut donc servir de siège social à votre société en toute conformité.
Oui, votre adresse de domiciliation est votre adresse officielle pour votre immatriculation fiscale, votre enregistrement à la TVA et tous vos échanges avec l'administration fiscale française.
Non. Une simple boîte postale ne répond pas aux exigences françaises en matière de siège social : la loi impose des locaux, comme ceux mis à disposition par une société de domiciliation agréée.
Oui, votre siège social peut être distinct du lieu où vous exercez effectivement votre activité. De nombreuses sociétés utilisent une adresse de domiciliation comme siège social tout en travaillant depuis d'autres locaux ou à distance.
Oui, vous pouvez transférer votre siège social à tout moment. L'opération suppose une décision de l'organe compétent, une modification des statuts, la publication d'une annonce légale et un dépôt au greffe pour mettre à jour votre Kbis.
Il faut un contrat de domiciliation ou un justificatif des nouveaux locaux, la décision approuvant le changement et les statuts mis à jour, déposés au greffe. Nous préparons et prenons en charge l'intégralité du dépôt pour votre compte.
Oui, l'adresse du siège social est une mention obligatoire sur votre extrait Kbis, sur vos factures et vos autres documents commerciaux, et elle apparaît au registre public du RCS.
Oui, les banques françaises acceptent une adresse de domiciliation fournie par un prestataire agréé, même si les sociétés à capitaux étrangers peuvent faire l'objet de contrôles KYC supplémentaires. Nous vous aidons à choisir votre banque et à constituer votre dossier.
C'est la mise à disposition d'une adresse légale en France pour votre société. Cette adresse figure sur vos documents officiels et sert de siège pour votre immatriculation et vos échanges avec les administrations.
Oui. Nous domicilions les filiales et succursales françaises de groupes internationaux depuis 2003, avec une équipe multilingue et une bonne connaissance des obligations locales.
Réception, tri et réexpédition du courrier, prise en charge de vos formalités auprès des organismes français, gestion documentaire et suivi de vos obligations légales, selon un périmètre personnalisable.
Notre adresse professionnelle s'accompagne de la possibilité de réserver une salle de réunion en France, pour recevoir vos partenaires ou tenir vos rendez-vous ponctuellement.
Le tarif dépend du niveau de service souhaité : simple adresse légale, gestion du courrier, ou office management complet. Nous proposons un devis adapté à votre besoin réel.
Oui, toute société doit disposer d'une adresse de siège social pour son immatriculation. Notre contrat de domiciliation répond à cette obligation, avec une adresse professionnelle à Paris.
La loi impose une durée minimale de trois mois, renouvelable par tacite reconduction. Nous vous précisons les conditions exactes lors de la mise en place de votre contrat.
Oui. Votre filiale française doit tenir ses comptes annuels selon le Plan Comptable Général, en français et en euros, quelle que soit la norme de reporting du groupe. Une succursale n'a pas de comptes annuels distincts à faire approuver, mais elle doit tout de même tenir une comptabilité conforme aux règles françaises pour déterminer son résultat imposable en France.
Oui. Les comptes annuels de votre entité française sont établis selon le Plan Comptable Général et déposés au greffe du tribunal de commerce, indépendamment de la norme retenue pour la consolidation du groupe. Nous produisons un reporting IFRS ou US GAAP distinct pour le groupe si vous en avez besoin.
Oui. Votre entité française tient sa propre comptabilité aux normes françaises pour ses comptes annuels et ses déclarations fiscales, en plus du reporting que vous préparez pour la maison mère selon sa propre norme. Nous tenons les deux en parallèle et assurons leur rapprochement.
Le Plan Comptable Général (PCG) est le plan de comptes et le référentiel comptable officiels français, fixés par l'Autorité des Normes Comptables. Il s'applique à votre entité, comme à toute société commerciale tenant une comptabilité en France.
Oui. L'article L123-22 du Code de commerce impose que vos documents comptables soient établis en euros et en langue française. Cette obligation s'applique même si votre reporting de gestion est préparé dans une autre langue.
Nous transposons votre plan de comptes groupe dans le Plan Comptable Général, retraitons les opérations selon les règles françaises de comptabilisation et d'évaluation, puis rapprochons le résultat de vos chiffres groupe. Nous prenons en charge la conversion et la note de rapprochement à chaque clôture.
Les normes françaises reposent sur le coût historique et des règles précises ; les IFRS privilégient la juste valeur et la primauté de la substance sur la forme. Les principaux écarts portent sur les contrats de location, la comptabilisation du chiffre d'affaires, les provisions, les impôts différés et la dépréciation des actifs. Nous identifions et retraitons les écritures qui diffèrent entre les deux référentiels.
Le Fichier des Écritures Comptables (FEC) est l'export numérique normalisé de vos écritures comptables exigé par l'administration fiscale. Vous devez le remettre dès le début d'une vérification de comptabilité.
Vos comptes annuels doivent être approuvés par les associés dans les six mois suivant la clôture de l'exercice. Le tribunal peut prolonger ce délai dans des cas justifiés.
Oui, les comptes déposés au greffe du tribunal de commerce sont publics par défaut. Si votre total du bilan, votre chiffre d'affaires et votre effectif restent inférieurs à 450 000 / 900 000 euros et 10 salariés, vous pouvez demander la confidentialité totale ; en dessous de 7 500 000 / 15 000 000 euros et 50 salariés, vous pouvez ne rendre confidentiel que votre compte de résultat.
Vous devez conserver vos livres comptables, vos grands livres et vos pièces justificatives (factures, contrats, relevés bancaires) pendant dix ans, en application du Code de commerce. Nous vous aidons à organiser un système d'archivage qui résiste à un contrôle fiscal.
Oui. Depuis le 1er septembre 2026, toute entreprise en France doit pouvoir recevoir des factures électroniques ; les grandes entreprises et les entreprises de taille intermédiaire doivent aussi les émettre et transmettre les données de e-reporting. Les petites entreprises et les microentreprises suivront au 1er septembre 2027. Nous adaptons votre processus de facturation et votre tenue comptable pour rester conforme.
Nous préparons la documentation des prix de transfert justifiant la tarification de vos transactions intragroupe avec la maison mère, conformément aux exigences françaises et de l'OCDE. Elle comprend le fichier local exigé dès que votre entité dépasse les seuils de taille applicables.
Le coût dépend du volume d'écritures, du nombre d'entités et du niveau de reporting attendu, normes françaises, IFRS ou US GAAP. Nous établissons un devis adapté après une analyse de votre organisation comptable actuelle.
La nomination devient obligatoire dès que votre société dépasse deux des trois seuils suivants : 5 M€ de total de bilan, 10 M€ de chiffre d'affaires hors taxes et 50 salariés. Des seuils abaissés s'appliquent, 2,5 M€ de total de bilan, 5 M€ de chiffre d'affaires et 25 salariés, si votre entité est contrôlée par une société déjà soumise au contrôle légal des comptes, ou si elle en contrôle une.
Un CSE doit nommer un commissaire aux comptes dès qu'il dépasse deux des trois seuils suivants : 50 salariés, 3,1 M€ de ressources annuelles et 1,55 M€ de total de bilan. Un CSE tenu d'établir des comptes consolidés doit nommer deux commissaires aux comptes.
La nomination devient obligatoire au-delà de certains seuils de bilan, de chiffre d'affaires ou d'effectif, ou dans le cadre d'opérations juridiques spécifiques. Nous vous aidons à déterminer votre obligation et à sécuriser votre situation.
L'audit légal (commissariat aux comptes) est une mission encadrée par la loi qui aboutit à la certification des comptes. L'audit contractuel est une mission volontaire, adaptée à un besoin précis comme une acquisition ou une due diligence.
Oui. Nous conduisons des due diligences financières, fiscales, sociales et juridiques, ainsi que des audits d'acquisition, pour sécuriser vos opérations de croissance externe.
Oui, c'est notre cœur de métier depuis 2003. Nous accompagnons les filiales et succursales françaises de groupes étrangers, avec une équipe multilingue et une bonne connaissance des normes internationales.
Non, les règles d'indépendance du commissaire aux comptes interdisent de cumuler certification légale des comptes et missions de conseil sur la même entité auditée. Nous vous orientons vers l'organisation la plus adaptée, avec une séparation stricte entre nos équipes d'audit et de conseil.
Le tarif dépend de la taille de votre structure, de la complexité de vos opérations et du type de mission, légale ou contractuelle. Nous établissons un devis précis après une prise de connaissance de votre activité et de vos enjeux.
Il s'agit d'une mission réglementée qui valide la valeur des apports ou des parités d'échange lors d'une fusion, scission ou apport en nature. Elle devient obligatoire dès qu'une opération de restructuration implique un apport de titres ou d'actifs à une société.
Oui, mais la suppression est repoussée à 2030, le Parlement ayant rejeté un projet antérieur qui l'avançait à 2028. Pour 2026, les taux sont gelés à leur niveau de 2024 (0,28 % au maximum), sans reconduction de la surtaxe exceptionnelle de 2025.
La France applique quatre taux de TVA : 20 % (normal), 10 % et 5,5 % (intermédiaire et réduit) et 2,1 % (particulier). La plupart des prestations de services et la facturation B2B relèvent du taux normal de 20 % ; nous confirmons le taux exact une fois votre activité connue.
Le taux de 10 % couvre la restauration sur place et à emporter, l'hébergement hôtelier et les meublés de courte durée, le transport de voyageurs, les travaux de rénovation dans les logements de plus de deux ans, les produits agricoles non transformés, le bois de chauffage, les médicaments non remboursables et les entrées dans les foires, musées et zoos.
Le taux de 5,5 % couvre les produits alimentaires de première nécessité, les livres, les abonnements gaz et électricité, les travaux de rénovation énergétique, les équipements pour personnes handicapées et les billets de spectacle vivant. Le taux de 2,1 % est réservé aux médicaments remboursables par la sécurité sociale, aux publications de presse enregistrées et aux 140 premières représentations de certains spectacles.
Vous recevez un avis de vérification par lettre recommandée, accompagné de la charte du contribuable. La loi impose un délai d'au moins deux jours francs entre la réception de l'avis et la première intervention du vérificateur, même si, en pratique, l'avis est envoyé environ trois semaines à l'avance.
Lors d'une vérification de comptabilité sur place, le FEC (Fichier des Écritures Comptables) doit être remis dès la première intervention du vérificateur. Pour un examen de comptabilité à distance, vous disposez de 15 jours après réception de l'avis ; le non-respect de l'un ou l'autre délai vous expose à une amende ou à une majoration des sommes rappelées.
La vérification sur place d'une PME est limitée à trois mois, portée à six mois si votre comptabilité présente de graves irrégularités. L'administration peut en principe rectifier les trois derniers exercices, délai porté à dix ans en cas d'activité occulte ou de comptes à l'étranger non déclarés.
Au titre de son droit de communication, le vérificateur peut demander les factures, contrats, relevés bancaires, correspondances, états de stocks et de paie et procès-verbaux d'assemblée ou de conseil, et obtenir des informations détenues par des tiers tels que banques, fournisseurs et clients.
Un établissement stable résulte d'une installation fixe d'affaires par laquelle vous exercez habituellement votre activité, comme un bureau, un atelier ou une succursale, d'un agent dépendant qui négocie ou conclut habituellement des contrats en votre nom, ou de la réalisation en France d'un cycle commercial complet.
Oui. Un salarié unique qui négocie habituellement les clauses essentielles des contrats peut créer un établissement stable au titre de l'agent dépendant, même sans pouvoir formel de signature, dès lors que la validation à l'étranger n'est qu'une formalité.
C'est possible. Si le domicile d'un salarié est en pratique à votre disposition et que des activités essentielles, en particulier la négociation de contrats, y sont exercées de manière habituelle, l'administration fiscale peut y voir une installation fixe d'affaires ou un établissement stable au titre de l'agent dépendant.
Oui. Un site internet ou un serveur ne suffit généralement pas à lui seul, mais un agent local qui négocie habituellement des affaires, ou un espace de coworking utilisé de manière habituelle pour votre activité, peut créer un établissement stable même sans siège social.
Aucune durée minimale n'est requise pour un établissement stable de type installation fixe ou agent dépendant : il peut exister dès le premier jour, dès lors que l'activité est habituelle. Le critère de durée concerne surtout les chantiers de construction ou de montage, qui ne deviennent en général un établissement stable qu'au-delà de 12 mois dans la plupart des conventions fiscales conclues par la France.
L'administration met à la charge de l'établissement l'impôt sur les sociétés et la TVA sur ses bénéfices et son chiffre d'affaires pour tous les exercices non prescrits, retient la qualification d'activité occulte (ce qui porte le délai de reprise à dix ans) et applique des intérêts de retard ainsi qu'une majoration de 80 % au lieu des 40 % habituels.
Oui, sauf si votre pays a conclu avec la France une convention d'assistance mutuelle couvrant le recouvrement de l'impôt. À défaut, vous devez désigner un représentant fiscal établi en France et assujetti à la TVA avant de réaliser des opérations imposables.
Dès la première opération imposable. Les seuils de chiffre d'affaires qui dispensent les petites entreprises de s'immatriculer à la TVA ne bénéficient qu'à celles qui sont établies en France ou dans l'Union européenne ; sans établissement français ou européen, vous devez vous immatriculer quel que soit votre chiffre d'affaires.
La retenue à la source est de 25 % par défaut. Elle tombe à 0 % en application de la directive européenne mère-fille, pour une société mère de l'Union européenne ou de l'EEE détenant au moins 10 % depuis deux ans, ou au taux de la convention fiscale applicable ; les dividendes versés dans un État non coopératif sont imposés au taux forfaitaire de 75 %, quelle que soit la convention.
Principalement par l'échange automatique d'informations, les recoupements avec les registres des sociétés et les annonces légales, les déclarations URSSAF et de détachement de salariés, les données bancaires obtenues au titre du droit de communication, et ses propres programmes d'exploration de données.
Trois ans en règle générale, délai porté à dix ans en cas d'activité occulte ou de comptes, entités ou trusts détenus à l'étranger et non déclarés.
Oui, dans la plupart des cas. La filiale dispose de sa propre personnalité morale et d'une responsabilité limitée, offre un périmètre fiscal et déclaratif circonscrit, et écarte le risque d'établissement stable qui peut sinon soumettre à l'impôt français les bénéfices de votre entité étrangère.
La déclaration de CVAE devient obligatoire dès que le chiffre d'affaires dépasse 152 500 €, mais l'impôt n'est dû qu'au-delà de 500 000 €. Pour 2026, les taux restent gelés à leur niveau de 2024 (jusqu'à 0,28 % pour un chiffre d'affaires supérieur à 50 M€), et la suppression totale, plusieurs fois reportée, est désormais prévue pour 2030.
Elle ne dépend pas du chiffre d'affaires. Le régime de la marge (biens d'occasion, objets d'art, antiquités) s'applique opération par opération, dès que vous revendez un bien acquis sans TVA déductible, en général auprès d'un particulier. La marge se déclare dans votre déclaration de TVA habituelle, sans déclaration distincte ; à compter du 1er septembre 2026, les règles changent simplement de numérotation d'articles dans le code de la TVA recodifié, sans modification de fond.
Le tarif dépend de la complexité de vos flux, du nombre de juridictions concernées et du type de mission, déclarative ou structurante. Nous établissons un devis après analyse de votre situation.
Non. Vous pouvez employer un salarié basé en France sans créer d'entité française, en vous immatriculant auprès du Service Firmes Étrangères de l'URSSAF, dédié aux employeurs étrangers. Une entité locale devient nécessaire dès lors que vous souhaitez une véritable présence commerciale, signer en votre nom des baux ou des contrats français, ou dépasser un effectif réduit.
Vous vous immatriculez auprès du Service Firmes Étrangères de l'URSSAF, qui vous attribue un SIRET à usage de paie sans créer d'établissement en France. Vous restez tenu de déposer la DPAE avant l'entrée en fonction du salarié, puis les DSN mensuelles.
La retenue à la source des salariés non-résidents suit un barème à trois tranches appliqué au net imposable : 0 % jusqu'à un premier seuil, 12 % sur la tranche suivante, 20 % au-delà, avec des taux réduits outre-mer. Ces seuils sont fixés par la loi de finances et révisés chaque année.
Cela dépend de la convention fiscale applicable et du lieu d'exercice effectif de l'activité, non du lieu d'établissement de l'employeur. Les jours travaillés en France sont en principe imposables en France et les jours travaillés à l'étranger y sont imposés : une activité partagée appelle donc une analyse au prorata, fondée sur la convention, plutôt qu'une réponse unique.
En recourant aux avantages exonérés plutôt qu'à une hausse du salaire brut : titres-restaurant, chèques-cadeaux, forfait mobilités durables et complémentaire santé parviennent au salarié sans cotisations sociales, ou à cotisations réduites. Nous construisons avec vous un ensemble d'avantages qui augmente le net sans augmenter le coût employeur dans les mêmes proportions.
Oui. L'intéressement, la participation et l'abondement au PEE sont exonérés des cotisations sociales de droit commun : ils coûtent moins qu'une hausse de salaire brut équivalente. Les entreprises de moins de 50 salariés ne paient pas de forfait social sur ces sommes ; les plus grandes acquittent un forfait social réduit au lieu de la totalité des charges sociales.
Les remboursements de frais professionnels réels et justifiés (déplacements, repas en déplacement, indemnités kilométriques, allocation de télétravail) sont exonérés de cotisations dans les limites des barèmes publiés par l'URSSAF, dès lors qu'ils couvrent des dépenses professionnelles effectives. À défaut, l'URSSAF les requalifie en salaire déguisé.
Pour 2026, la part patronale exonérée est plafonnée à 7,32 € par titre, et votre contribution doit représenter 50 % à 60 % de la valeur faciale du titre. Au-delà de ce plafond ou en dehors de cette fourchette, l'excédent est réintégré dans l'assiette des cotisations sociales.
Les chèques-cadeaux liés à un événement reconnu (Noël, mariage, naissance, départ à la retraite et situations analogues) sont exonérés jusqu'à environ 200 € par événement et par salarié en 2026. Vous pouvez en attribuer pour plusieurs événements distincts la même année, chacun étant apprécié au regard de ce plafond par événement.
Oui, dans certaines limites. Le forfait mobilités durables, la participation employeur à la complémentaire santé et les CESU préfinancés sont exonérés de cotisations jusqu'à leurs plafonds respectifs ; au-delà, les montants sont réintégrés dans l'assiette des cotisations sociales.
L'immatriculation d'un employeur étranger auprès de l'URSSAF demande en général quelques semaines une fois le dossier complet, et elle doit être effectuée avant la première paie du salarié. Nous préparons le dossier en parallèle de votre recrutement pour que l'immatriculation ne retarde pas la date d'entrée en fonction.
La DPAE (déclaration préalable à l'embauche) est la formalité obligatoire adressée à l'URSSAF avant toute embauche. Elle peut être déposée au plus tôt 8 jours avant la date d'entrée en fonction, au plus tard immédiatement avant la prise de poste effective, jamais après.
Au salaire brut s'ajoutent des charges sociales patronales représentant environ 25 à 45 % selon le statut et la convention collective. Nous chiffrons précisément ce coût total pour votre premier recrutement en France.
Pas nécessairement. L'Employer of Record évite les frais de mise en place et convient pour un ou deux recrutements, mais son coût par salarié peut dépasser celui d'une paie gérée en direct dès que vous employez plusieurs personnes. Nous comparons les deux options selon votre effectif réel et votre calendrier.
Pas automatiquement. Employer un salarié en France ne vous rend redevable de l'impôt sur les sociétés que si son activité caractérise un établissement stable au sens de la convention fiscale applicable. Un seul salarié en télétravail ou sur des fonctions support, correctement structuré, ne le déclenche pas nécessairement : l'analyse reste au cas par cas.
Non, pas de manière générale. Vous devez les mêmes cotisations patronales essentielles (maladie, retraite, chômage, allocations familiales) que tout employeur français ; certaines contributions liées aux locaux peuvent ne pas s'appliquer si vous n'avez pas de locaux en France.
La shadow payroll est une paie française tenue en parallèle pour calculer et déclarer les obligations fiscales et sociales françaises d'un salarié qui reste payé sur la paie de son pays d'origine : cas typique des salariés en mobilité entrante et des mises à disposition. Elle s'impose dès que l'activité en France d'un salarié en mobilité génère un revenu imposable ou une affiliation sociale française, même s'il n'est jamais payé depuis la France.
Le tarif dépend du nombre de bulletins, de la complexité de votre convention collective et du niveau de support RH souhaité. Nous établissons un devis par salarié après avoir cerné votre organisation.
Le président d'une SAS française peut être une personne physique ou morale, française ou étrangère, sans obligation de résider en France. En revanche, s'il exerce personnellement son activité depuis la France, il doit disposer du visa ou du titre de séjour correspondant.
Vous engagez votre responsabilité civile pour les fautes de gestion qui causent un préjudice à la société, à ses associés ou à des tiers, et votre responsabilité pénale pour des infractions comme l'abus de biens sociaux ou le non-respect des règles sur le capital, les comptes ou les procédures collectives. En cas de liquidation judiciaire, vous pouvez aussi être condamné à supporter personnellement une partie des dettes si une faute de gestion a contribué à l'insuffisance d'actif.
Oui. L'administration fiscale peut faire déclarer votre responsabilité personnelle et solidaire pour les impôts impayés par la société en cas de manœuvres frauduleuses ou d'inobservation grave et répétée de ses obligations fiscales. Une responsabilité comparable peut s'appliquer pour les cotisations sociales impayées.
Vous devez faire approuver les comptes annuels en assemblée générale dans les six mois de la clôture de l'exercice, puis les déposer au greffe du tribunal de commerce dans le mois qui suit (deux mois en cas de dépôt par voie électronique). Vous devez aussi tenir à jour le registre des bénéficiaires effectifs et les informations de la société au RCS à chaque changement.
Le procès-verbal doit acter l'approbation des comptes annuels par les associés, l'affectation du résultat (dividendes, réserves ou report à nouveau) et les conventions réglementées qui leur ont été présentées. Il doit être signé et conservé dans le registre des assemblées, à l'appui des comptes déposés au greffe.
Toute personne qui détient, directement ou indirectement, plus de 25 % du capital ou des droits de vote de la société, ou qui en contrôle la direction par un autre moyen, doit être déclarée comme bénéficiaire effectif. La déclaration s'effectue via le Guichet unique et est enregistrée au Registre national des entreprises.
Le dépôt tardif ou l'absence de dépôt constitue une infraction pénale, punie d'une amende pouvant atteindre 1 500 € (3 000 € en cas de récidive dans l'année). Le président du tribunal de commerce peut également vous enjoindre de déposer les comptes sous astreinte, désigner un mandataire chargé d'y procéder aux frais de la société, ou ouvrir une enquête sur sa situation financière.
Vos contrats doivent être régis par le droit français et conformes à la convention collective applicable : un modèle de groupe rédigé selon un droit étranger ne suffit pas à lui seul. Nous adaptons le modèle de votre groupe ou rédigeons des contrats conformes au droit français pour chaque embauche.
Le tarif dépend de la nature de la prestation : forfait annuel pour le secrétariat juridique, ou honoraires à l'acte pour une modification statutaire ou une opération exceptionnelle. Nous établissons un devis clair après avoir identifié vos besoins.
Oui. Une succursale française est imposée en France sur ses bénéfices de source française et peut prétendre au CIR pour les dépenses de R&D engagées et déduites dans la comptabilité française de la succursale.
Oui. Seules les dépenses enregistrées dans les comptes de l'entité française et déductibles fiscalement en France sont éligibles : les coûts comptabilisés et déduits à l'étranger n'entrent pas dans l'assiette, y compris au sein d'un même groupe.
L'administration fiscale applique cinq critères issus du Manuel de Frascati de l'OCDE : la nouveauté des résultats recherchés, la créativité des concepts et des hypothèses retenus, l'incertitude sur le résultat ou sur les moyens de l'atteindre, le caractère systématique de la planification et de la documentation des travaux, et la transférabilité des résultats à d'autres chercheurs. Les cinq critères doivent être réunis pour que les travaux soient qualifiés de R&D éligible au CIR.
Non, la loi française n'impose pas que le dossier soit rédigé en français, mais l'administration fiscale l'examine en français : nous le rédigeons donc systématiquement en français, pour éviter tout retard si votre demande fait l'objet d'un contrôle.
Oui, mais dans certaines limites seulement : les dépenses confiées à des organismes de recherche agréés sont éligibles dans la limite d'un multiple de vos propres dépenses de R&D internes, avec un plafond annuel. Si vous n'avez aucune dépense de R&D interne, votre assiette CIR peut être réduite, voire nulle.
Non. Les frais de dépôt, de maintenance et de défense des brevets sont exclus de l'assiette générale du CIR depuis la loi de finances pour 2025. Une exception limitée et plafonnée subsiste pour les PME, dans le cadre d'un volet innovation distinct.
La loi de finances pour 2025 a abaissé le forfait de frais de fonctionnement, sorti de l'assiette les frais de brevets et de veille technologique, et supprimé le doublement des dépenses liées aux jeunes docteurs et à la sous-traitance auprès des laboratoires publics. La loi de finances pour 2026 a laissé le taux et le plafond du CIR inchangés.
Le CIR est immédiatement remboursable pour les PME, JEI et entreprises nouvelles. Pour les grandes entreprises, il s'impute d'abord sur l'impôt sur les sociétés des trois exercices suivants avant remboursement du solde.
Les contrôles restent relativement rares au regard du nombre de déclarants CIR, mais l'administration fiscale recourt de plus en plus au data mining pour sélectionner les dossiers. Un dossier bien documenté limite sensiblement votre exposition.
Vous devez disposer de relevés de temps établis au fil de l'eau, indiquant les heures passées par chaque chercheur ou technicien sur chaque projet de R&D, appuyés par un dossier technique décrivant l'incertitude scientifique levée et les travaux menés. Nous vous aidons à les mettre en place en amont d'un contrôle, plutôt qu'à les reconstituer une fois celui-ci engagé.
Oui. Le CIR, le CII et le statut JEI sont cumulables, mais une même dépense ne peut pas être retenue à la fois au titre du CIR et du CII : lorsqu'un salarié partage son temps entre travaux de R&D et travaux d'innovation, son coût est réparti entre les deux dispositifs.
Le CIR représente 30 % des dépenses de R&D éligibles jusqu'à 100 millions d'euros par an, puis 5 % au-delà. Nous calculons précisément l'assiette éligible pour maximiser votre crédit d'impôt.
Nos honoraires sont définis selon la mission, diagnostic, constitution du dossier ou défense en cas de contrôle, et non uniquement au pourcentage du crédit obtenu. Nous vous présentons une proposition claire avant de démarrer.
Il apporte un appui à la gestion financière et opérationnelle de votre entité française : suivi budgétaire, gestion de la trésorerie, reporting et soutien à la prise de décision. L'intervention peut être ponctuelle ou continue, selon vos besoins.
Lorsque votre activité en France nécessite une fonction financière à temps plein sur site, en général quand les effectifs, le volume d'opérations ou la complexité du reporting augmentent. Avant ce stade, l'externalisation couvre les mêmes responsabilités sans le coût d'un recrutement.
Oui. Nous préparons un reporting consolidé au format et dans la devise exigés par votre maison mère, en parallèle de vos comptes sociaux français.
Oui. Nous rendons compte directement à votre CFO groupe et pouvons participer aux réunions du conseil d'administration pour présenter la situation financière de l'entité française.
Nous transmettons vos procédures, vos modèles de reporting et votre historique financier à votre nouveau responsable financier, et restons disponibles pendant la transition. La gestion financière de votre entité française se poursuit ainsi sans rupture.
Oui. Nous établissons et suivons le budget et le prévisionnel de trésorerie de votre entité française, et les actualisons selon l'évolution de votre activité.
Oui. Nous pouvons gérer la relation avec votre banque française et organiser les circuits de validation des paiements, dans la limite du mandat que vous nous confiez.
Cela dépend de l'état de vos dossiers et de la passation avec votre prestataire actuel. Une transition sans difficulté particulière ne demande généralement pas plus de quelques semaines, et nous nous coordonnons directement avec le prestataire sortant.
Oui. Nous préparons les informations et documents financiers nécessaires à une levée de fonds, à un audit groupe ou à un audit légal, et échangeons directement avec les équipes de vos investisseurs ou de vos auditeurs.
Dès lors que les pertes ramènent les capitaux propres à moins de la moitié du capital social, la loi française impose d'agir. Le dirigeant doit convoquer les associés dans les quatre mois suivant l'approbation des comptes pour se prononcer sur la dissolution anticipée ; si la poursuite de l'activité est décidée, les capitaux propres doivent être reconstitués, ou le capital réduit, dans un délai de deux exercices. À défaut, le dirigeant s'expose à voir sa responsabilité personnelle engagée.
Les deux. Nous pouvons travailler sur votre outil comptable actuel ou sur le nôtre, selon ce qui convient le mieux à votre reporting et aux exigences de votre groupe.
Cela dépend de la nature et de la durée de la mission : diagnostic ponctuel, mise en place de tableaux de bord, ou direction externalisée dans la durée. Nous établissons un devis sur mesure après un premier échange gratuit sur vos besoins et votre stade de développement.
Nous coordonnons le projet partout où vous vous développez, en nous appuyant sur un réseau de partenaires locaux constitué au fil de plus de vingt ans d'activité. Nous ne sommes pas limités à une liste de pays définie à l'avance.
Oui. Nous accompagnons aussi bien les entreprises françaises que les groupes internationaux dans leur développement au-delà de la France : stratégie d'expansion, structuration à l'étranger et coordination de nos partenaires locaux.
Les deux. Nous définissons la stratégie d'expansion, puis nous vous accompagnons dans son exécution : structuration, mise en place des processus, reporting consolidé et pilotage de la performance.
Les deux. Nous accompagnons les entreprises françaises dans leur développement à l'étranger et les entreprises étrangères dans leur implantation en France : c'est le cœur de notre activité depuis 2003.
Nous sélectionnons les partenaires locaux pour chaque projet, leur donnons le cadrage nécessaire et restons votre interlocuteur unique tout au long de la mission. Vous échangez avec nous, pas avec un conseil différent dans chaque pays.
Oui. Nous analysons l'activité que vous envisagez au regard du risque d'établissement stable et de TVA avant votre implantation, et nous identifions les choix de structuration qui réduisent ce risque.
Oui. Nous vous aidons à fixer et à documenter les prix intragroupe entre votre entité française et vos nouvelles filiales, conformément aux obligations en matière de prix de transfert.
Oui. Nous vous conseillons sur la structure de holding adaptée à un développement multi-pays, puis nous vous accompagnons dans sa mise en place et dans sa coordination avec nos partenaires locaux.
Oui. Nous accompagnons la structuration des détachements et des mises à disposition de salariés, en coordination avec nos partenaires locaux pour la conformité en matière de protection sociale et de droit du travail dans le pays d'accueil.
Cela dépend du pays et de la structure retenue : quelques semaines pour une implantation simple, plusieurs mois pour une filiale pleinement opérationnelle. Nous fixons le calendrier avec vous au démarrage du projet.
Les honoraires dépendent des pays concernés et du périmètre du projet, de l'étude d'un seul marché à une structuration complète dans plusieurs pays. Nous établissons un devis après avoir pris connaissance de votre projet de développement.
Recrutement et RH, assurances, services bancaires, conseil juridique spécialisé, immobilier professionnel, IT et communication, entre autres. Notre objectif est de vous entourer d'acteurs fiables dans tous les domaines clés de votre activité en France.
Selon votre besoin, nous vous orientons vers l'un de nos partenaires de confiance et facilitons la prise de contact. Vous bénéficiez d'un réseau sélectionné au fil de plus de vingt ans d'activité, sans avoir à chercher vous-même les bons interlocuteurs.
La mise en relation avec notre réseau fait partie de notre accompagnement global. Les prestations réalisées par nos partenaires font, elles, l'objet de leurs propres conditions, que nous vous présentons en toute transparence.
Oui. Les services bancaires figurent parmi les domaines couverts par notre réseau de partenaires, et nous vous mettons en relation avec des interlocuteurs habitués aux sociétés à capitaux étrangers.
Oui. Nous travaillons aux côtés de vos conseillers habituels dans votre pays et assurons la coordination directe avec eux sur le volet français de vos opérations.
Oui. Pour les sujets internationaux, nous sommes membres d'IR Global, un réseau de plus de 1 530 spécialistes présents dans plus de 120 pays. Nous pouvons ainsi vous orienter en toute confiance vers l'expertise adaptée à votre situation précise, où que vous en ayez besoin.
Oui. La recommandation de logiciels fait partie de notre réseau de partenaires : nous vous orientons vers des solutions de paie et de comptabilité utilisées et prises en charge en France.
Une question ? Un projet ? Parlons-en !
Notre équipe vous accompagne à chaque étape de votre implantation et de votre développement en France. Échangeons sur vos besoins.
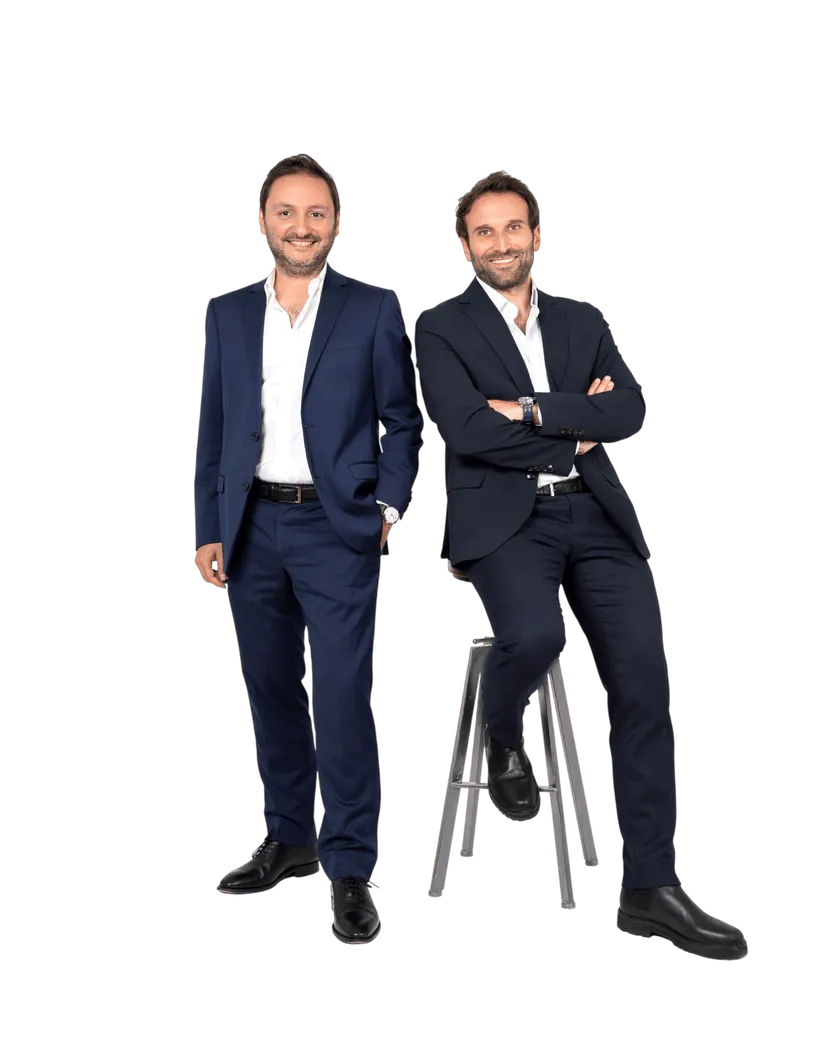
Benjamin Chemoul & David Jian
Associés & experts-comptables