Toets of u in aanmerking komt
- Analyse van uw onderzoeks- en innovatieprojecten
- Toetsing aan de criteria van CIR en CII
- Raming van het belastingkrediet dat u kunt aanvragen
Wij beoordelen, structureren en beveiligen uw aanvragen voor innovatiefinanciering: van CIR en CII tot IP Box, het statuut Jonge Innovatieve Onderneming, CIFRE en Bpifrance-steun.
 Geverifieerde klantbeoordelingen
Van start-up tot grote onderneming: zij vertrouwen op ons om te slagen in Frankrijk.
Volledige begeleiding voor alle regelingen voor innovatiefinanciering, van de analyse of u in aanmerking komt tot de verdediging van uw dossier bij een controle.
Voor de algemene werking van elke regeling (voorwaarden, grondslag, plafonds, termijnen) hebben wij een volledig aan innovatiefinanciering gewijde site, in het Engels: keypoint-subvention.com.
30 % van uw in aanmerking komende R&D-uitgaven, tot 100 miljoen euro, daarna 5 % daarboven.
Meer wetenCII20 % van uw uitgaven voor het ontwerpen van nieuwe producten, met een maximum van 400.000 euro per jaar.
Meer wetenIP Box10 % vennootschapsbelasting in plaats van 25 % op uw inkomsten uit industriële eigendom.
Meer wetenJEIVrijstellingen van belastingen en sociale lasten voor jonge ondernemingen die in R&D investeren.
Meer wetenCIFRE42.000 euro subsidie over drie jaar om een promovendus in uw team op te nemen.
Meer wetenBpifranceSubsidies, terugbetaalbare voorschotten en innovatieleningen: opbouw en verdediging van het dossier.
Meer weten
Sinds 2003 aan de zijde van internationale en Franse ondernemingen
Gestructureerde en transparante begeleiding, ontworpen om uw R&D-werkzaamheden om te zetten in veilige financiering.
Wij analyseren uw onderzoeks- en innovatiewerkzaamheden aan de hand van de criteria van CIR en CII.
Wij ramen het bedrag aan belastingkrediet en overheidssteun dat u werkelijk kunt aanvragen.
Wij stellen de technische, financiële en administratieve dossiers samen en verzorgen vervolgens de indiening en de afhandeling.
Wij bereiden uw antwoorden voor en verdedigen uw dossier tegenover de belastingdienst.
Financiering van innovatie voor internationale en Franse ondernemingen in Frankrijk.
Internationale klanten, van tech tot industrie.
Wij combineren fiscale expertise met inzicht in uw projecten om uw innovatiesteun te maximaliseren en te beveiligen.
Gratis rekenmodules en tests of u in aanmerking komt, regeling per regeling, op Keypoint Subvention (in het Engels).
Ja. Een Frans bijkantoor wordt in Frankrijk belast over zijn in Frankrijk behaalde winst en kan het CIR aanvragen voor R&D-uitgaven die via de Franse boekhouding van het bijkantoor zijn gedaan en in aftrek zijn gebracht.
Ja. Alleen uitgaven die in de boekhouding van de Franse entiteit zijn opgenomen en in Frankrijk fiscaal aftrekbaar zijn, komen in aanmerking. Kosten die in het buitenland zijn geboekt en afgetrokken, komen niet in aanmerking, ook niet binnen dezelfde groep.
De Franse belastingdienst hanteert vijf criteria uit het Frascati Manual van de OESO: nieuwheid van de beoogde resultaten, creativiteit van de gebruikte concepten en hypothesen, onzekerheid over de uitkomst of over de weg ernaartoe, een systematische aanpak bij het plannen en vastleggen van de werkzaamheden, en overdraagbaarheid van de resultaten aan andere onderzoekers. Een activiteit moet aan alle vijf de criteria voldoen om te gelden als R&D die voor het CIR in aanmerking komt.
Nee, de Franse wet vereist niet dat het verslag in het Frans wordt opgesteld, maar de belastingdienst beoordeelt het in het Frans. Wij stellen het daarom altijd in het Frans op, om vertraging te voorkomen als uw aanvraag wordt gecontroleerd.
Nee. Kosten voor het aanvragen, in stand houden en verdedigen van octrooien zijn sinds de Loi de finances 2025 (Franse begrotingswet) uit de algemene CIR-grondslag geschrapt. Er blijft een beperkte, in bedrag gemaximeerde uitzondering bestaan voor kleine en middelgrote ondernemingen binnen een afzonderlijke innovatieregeling.
Het CIR is onmiddellijk terugbetaalbaar voor mkb-bedrijven, JEI (jonge innovatieve ondernemingen) en nieuwe ondernemingen. Voor grote ondernemingen wordt het eerst verrekend met de vennootschapsbelasting van de drie volgende boekjaren voordat het resterende saldo wordt terugbetaald.
Controles blijven relatief zeldzaam gezien het aantal ondernemingen dat het CIR aanvraagt, maar de belastingdienst gebruikt steeds vaker datamining om dossiers te selecteren. Een goed gedocumenteerd dossier beperkt uw risico aanzienlijk.
Ja. Het CIR, het CII en het JEI-statuut kunnen alle drie worden gecombineerd, maar dezelfde uitgave kan niet zowel onder het CIR als onder het CII worden opgevoerd. Verdelen medewerkers hun tijd tussen R&D en innovatiewerkzaamheden, dan verdeelt u hun kosten naar verhouding over beide regelingen.
Onze honoraria worden bepaald op basis van de opdracht, of het nu gaat om beoordeling, opbouw van het dossier of verdediging bij een controle, en niet uitsluitend als percentage van het verkregen krediet. Wij leggen u een duidelijk voorstel voor voordat we starten.
Ons team begeleidt u bij elke stap van uw vestiging en groei in Frankrijk. Laten we uw behoeften bespreken.
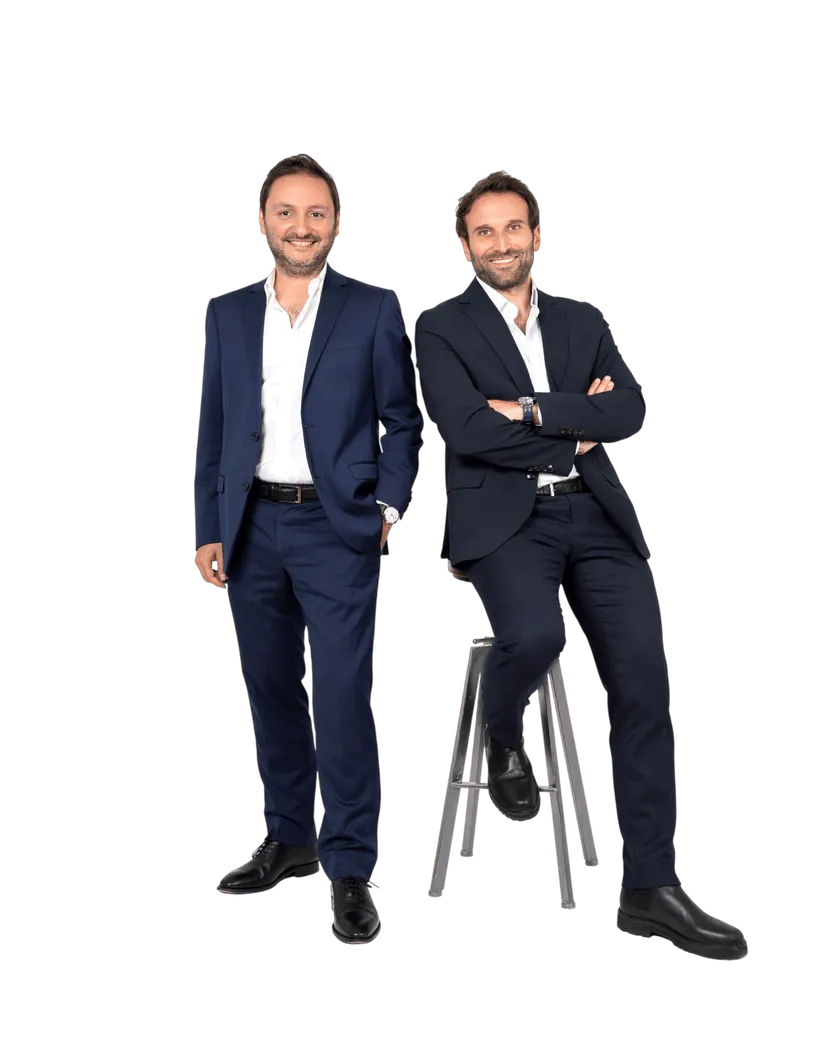
Benjamin Chemoul & David Jian
Vennoten & accountants