- Nieuws
- ·
Sep 29, 2026
- ·
Gecontroleerd op Oct 30, 2026
Vaste inrichting in Frankrijk: wanneer wordt een buitenlands bedrijf belastingplichtig?
Aan Frankrijk verkopen zonder Franse entiteit is gebruikelijk. Er onverwacht belast worden ook. Zo bepalen het Franse recht en de belastingverdragen wanneer uw activiteit een vaste inrichting wordt, en wat het kost als de fiscus er eerst bij is.

David Jian
Partner · Expert-comptable (registeraccountant)
In het kort
Een buitenlands bedrijf heeft een vaste inrichting in Frankrijk, en is er vennootschapsbelasting verschuldigd op de daaraan toerekenbare winst, wanneer het een vaste bedrijfsinrichting heeft van waaruit het zijn activiteit uitoefent, wanneer iemand in Frankrijk gewoonlijk contracten in zijn naam sluit, of wanneer een bouwproject langer duurt dan de verdragstermijn, doorgaans twaalf maanden. Voorbereidende of hulpactiviteiten, onafhankelijke tussenpersonen en online verkopen vanuit het buitenland creëren op zich geen vaste inrichting. Een thuiskantoor dat minder dan 50% van de arbeidstijd wordt gebruikt, is er volgens de OESO-richtsnoeren van 2025 doorgaans geen. Een niet-aangegeven vaste inrichting kan tot tien jaar terug worden herzien, met een boete tot 80% boven op de belasting.
Een buitenlands bedrijf kan jarenlang Franse klanten factureren zonder ooit een Franse belastingaangifte in te dienen. Soms klopt dat. Soms betekent het dat er een onbetaalde belastingschuld oploopt. Wat de twee scheidt, is de vaste inrichting: het punt waarop Frankrijk uw activiteit daar substantieel genoeg vindt om te belasten, of u nu iets hebt ingeschreven of niet.
Wat is een vaste inrichting?
Er gelden twee sets regels, en u hebt ze allebei nodig.
Het Franse recht belast een buitenlands bedrijf op de winst van elke onderneming die het in Frankrijk exploiteert (artikel 209 CGI). De administratie zoekt naar een van drie dingen: een inrichting, een afhankelijke vertegenwoordiger, of verrichtingen die een volledige handelscyclus vormen.
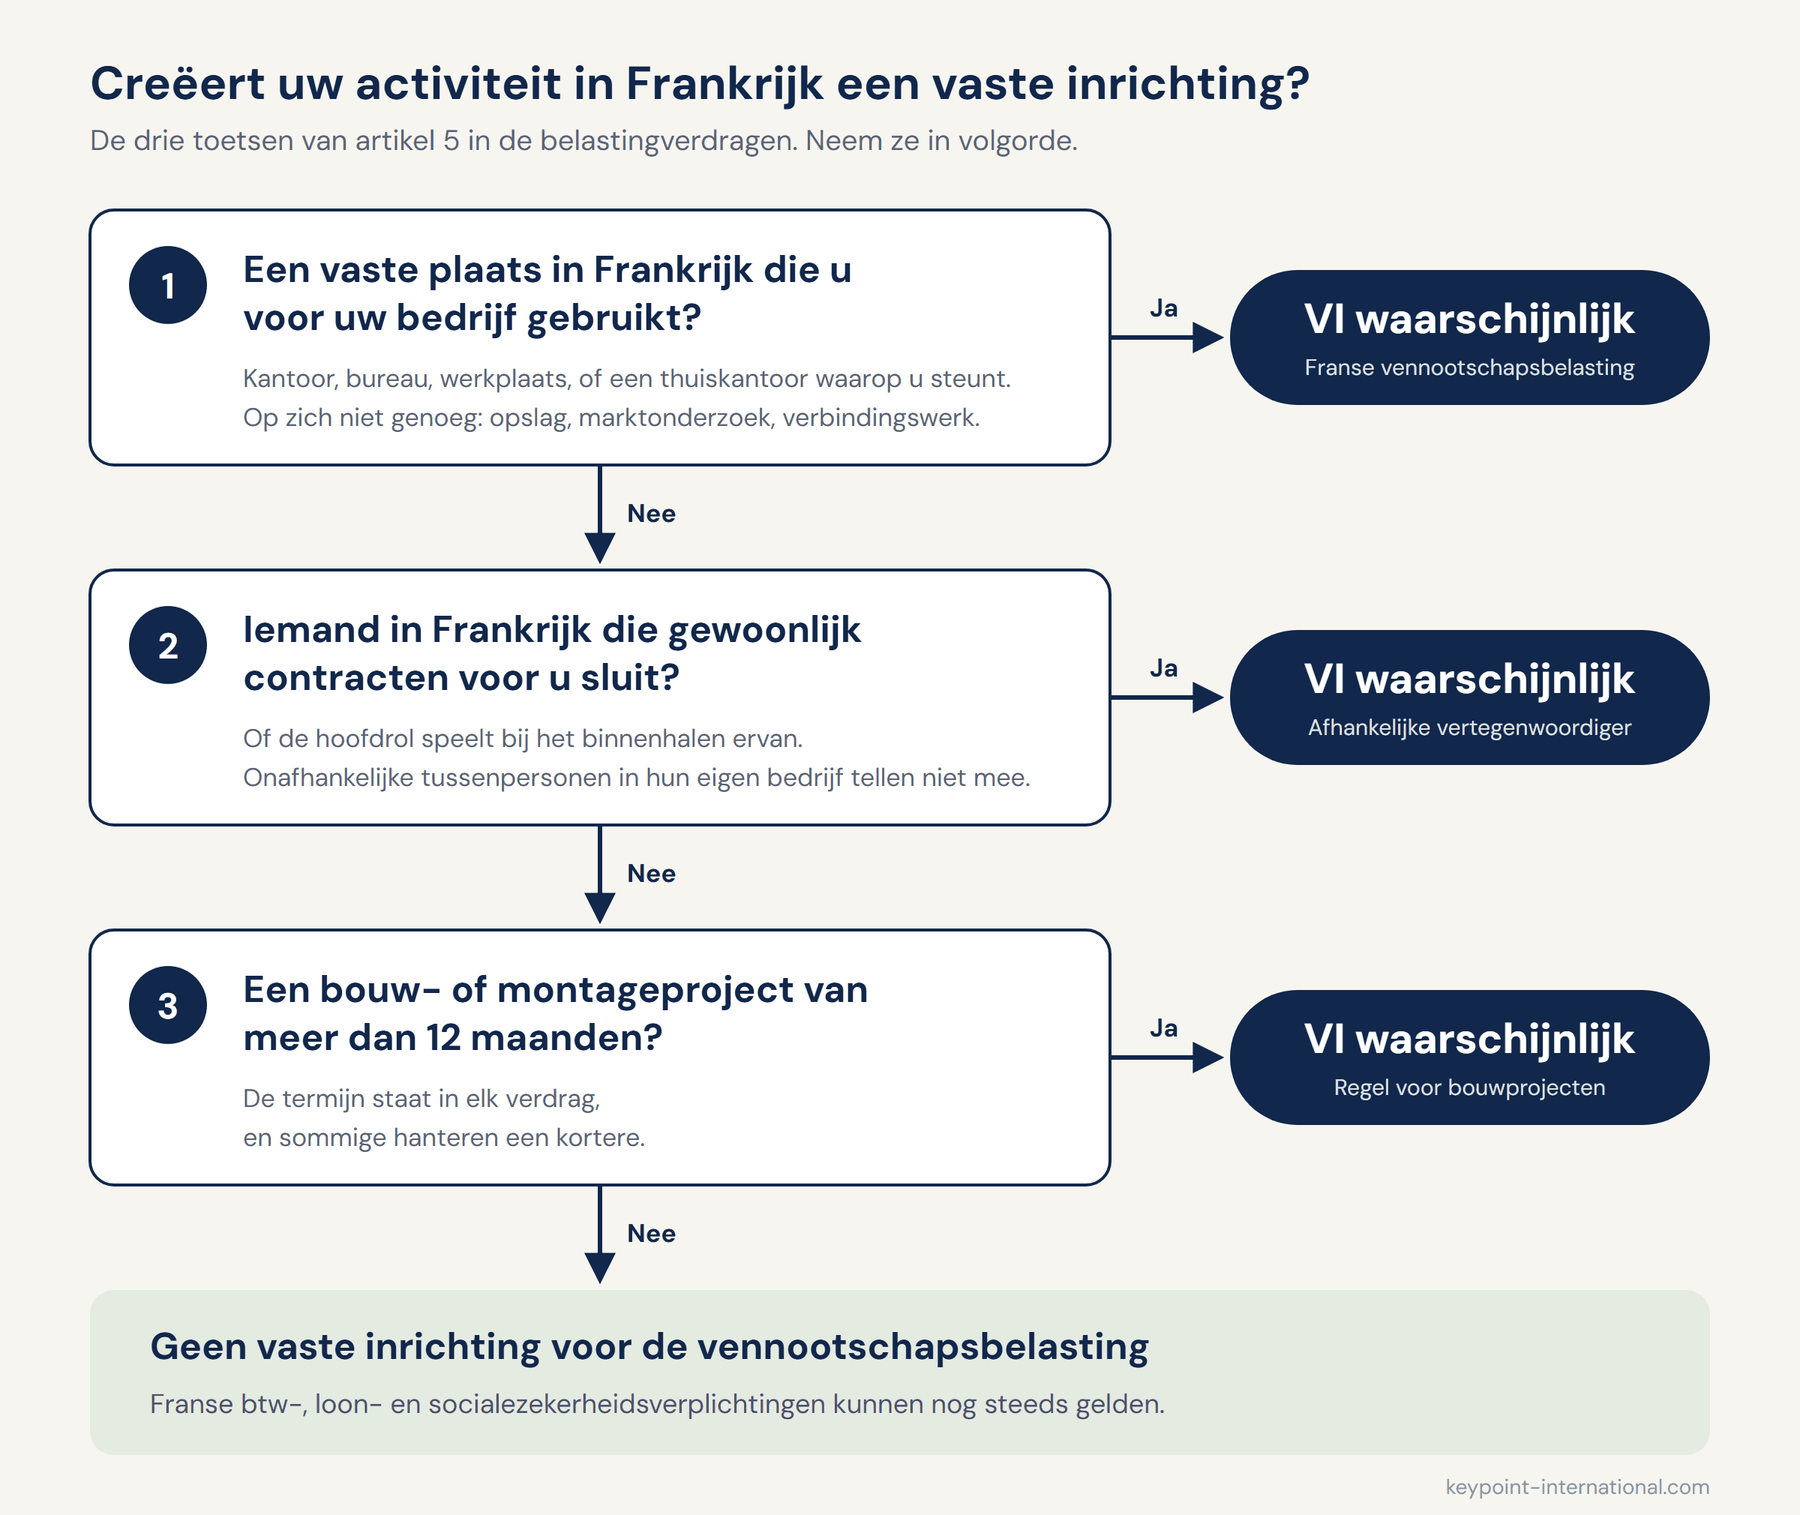
Daarbovenop komt meestal een belastingverdrag. Waar het van toepassing is, beperkt het wat Frankrijk mag belasten. Artikel 5 daarvan definieert de vaste inrichting, volgt het OESO-model en komt neer op drie toetsen.
Een vaste inrichting is een fiscaal statuut, geen rechtspersoon. U kunt er een hebben zonder iets in Frankrijk te hebben ingeschreven, en precies daarom worden bedrijven erdoor verrast.
1. Een vaste bedrijfsinrichting
Een kantoor, een bijkantoor, een werkplaats, een bureau in een coworkingruimte: elk daarvan telt mee als het tot uw beschikking staat en u er met een zekere duurzaamheid een deel van uw activiteit uitoefent. Opslag, marktonderzoek en verbindingswerk vallen erbuiten als voorbereidend of hulpwerk, maar alleen zolang ze ondergeschikt blijven aan het geheel van de activiteit. Eén operatie over meerdere locaties spreiden om onder de grens te blijven, werkt niet.
2. Een afhankelijke vertegenwoordiger
Iemand in Frankrijk die gewoonlijk contracten in uw naam sluit, creëert een vaste inrichting, met of zonder kantoor. Volgens de OESO-formulering van 2017, die intussen in veel Franse verdragen staat, volstaat het dat die persoon de hoofdrol speelt bij het binnenhalen van contracten die het hoofdkantoor daarna ongewijzigd ondertekent. Onafhankelijke tussenpersonen, zoals distributeurs of makelaars die in hun eigen bedrijf handelen, vallen erbuiten.
3. Een bouw- of montageproject
Een bouw-, assemblage- of montageproject wordt een vaste inrichting zodra het langer duurt dan de in het verdrag bepaalde termijn. Twaalf maanden is het gebruikelijke cijfer. Sommige verdragen hanteren een kortere termijn, dus lees het uwe in plaats van ervan uit te gaan.
Kan één werknemer een vaste inrichting creëren?
Ja. Het personeelsbestand doet er niet toe; de vraag is wat de persoon doet. Een salesmanager die in Frankrijk voorwaarden onderhandelt en deals sluit, is het schoolvoorbeeld van de afhankelijke vertegenwoordiger. Iemand die marktonderzoek doet, of leads doorgeeft aan een verkoopteam in het buitenland, meestal niet.
Bij het aanwerven loopt het meestal mis. Frankrijk laat een buitenlands bedrijf toe personeel in dienst te nemen zonder Franse entiteit, door zich bij de URSSAF te registreren als buitenlandse werkgever (zie onze pagina salarisadministratie en personeelszaken).
Die registratie regelt de sociale zekerheid. Ze zegt niets over de vennootschapsbelasting, en ze belet uw Franse werknemer niet een vaste inrichting te creëren.
Creëert thuiswerk er een?
Dat kan, want een thuiskantoor kan een vaste bedrijfsinrichting zijn. De OESO-update 2025 van het modelverdrag geeft een werkbare drempel: onder 50% van de arbeidstijd vanuit een Frans thuiskantoor over twaalf maanden is dat kantoor doorgaans geen bedrijfsinrichting van de werkgever. Daarboven hangt het ervan af of er een commerciële reden is om het werk in Frankrijk te doen, zoals het bedienen van Franse klanten, en niet louter de voorkeur van de werknemer.
Behandel dit als een richtsnoer, niet als een veilige haven. Het stuurt hoe verdragen gelezen worden; het is geen Frans recht, en de belastingdienst is er niet aan gebonden. Leidinggevenden vormen een apart geval, want een bestuurder die de beslissingen van het bedrijf vanuit Frankrijk neemt, kan een vaste inrichting creëren via een plaats van leiding.
En SaaS en digitale activiteiten?
Software of digitale diensten vanuit het buitenland aan Frankrijk verkopen, zonder mensen en zonder gebouwen daar, creëert geen vaste inrichting volgens de huidige verdragsregels. Een website is geen bedrijfsinrichting. Een server kan dat in enge gevallen wel zijn, als u hem bezit, beheert, en hij meer doet dan pagina's tonen. De Franse digitaledienstenbelasting bestaat, maar raakt alleen zeer grote groepen.
De btw volgt een eigen spoor. Haar criterium van vaste inrichting verschilt van dat voor de vennootschapsbelasting, en digitale diensten aan Franse consumenten verkopen zorgt voor Franse btw, of u nu een vaste inrichting voor de vennootschapsbelasting hebt of niet.
Het risico in één oogopslag
| Situatie | Risico | Waarom |
|---|---|---|
| Verkoper in Frankrijk die contracten onderhandelt en tekent | Hoog | Afhankelijke vertegenwoordiger |
| Frans kantoor of coworkingbureau dat dagelijks wordt gebruikt | Hoog | Vaste bedrijfsinrichting |
| Bestuurder die de beslissingen vanuit een Frans thuiskantoor neemt | Hoog | Plaats van leiding |
| Bouw- of montageproject van meer dan 12 maanden | Hoog | Regel voor bouwprojecten in het verdrag |
| Werknemer die meer dan de helft van de tijd in Frankrijk thuiswerkt voor Franse klanten | Middelhoog | Commerciële reden om in Frankrijk te zijn |
| Magazijn dat alleen dient voor opslag en levering | Laag tot middelhoog | Hulpwerk, tenzij levering uw kernactiviteit is |
| Werknemer die alleen marktonderzoek of verbindingswerk doet | Laag | Voorbereidend of hulpwerk |
| Onafhankelijke distributeur of tussenpersoon | Laag | Handelt in zijn eigen bedrijf |
| SaaS online verkopen vanuit het buitenland, zonder personeel of gebouwen | Laag | Geen vaste plaats, geen vertegenwoordiger (btw geldt wel) |
Wat gebeurt er zodra er een is?
De aan de inrichting toerekenbare winst wordt in Frankrijk belast tegen 25%, en er komt een reeks Franse verplichtingen bij:
- Ze aangeven. Bij aanwezigheid van gebouwen betekent dat normaal de inschrijving van een bijkantoor bij de griffie van de handelsrechtbank.
- Een Franse boekhouding voeren voor de inrichting en jaarlijks een aangifte vennootschapsbelasting indienen.
- Btw, de lokale bedrijfsbelasting (CFE) en de loonadministratie erdoor laten lopen.
- Het verdrag nakijken op bronheffing op bijkantoorwinst. Moedervennootschappen uit de EU zijn vrijgesteld; andere niet noodzakelijk.
En als de belastingdienst er eerst bij is?
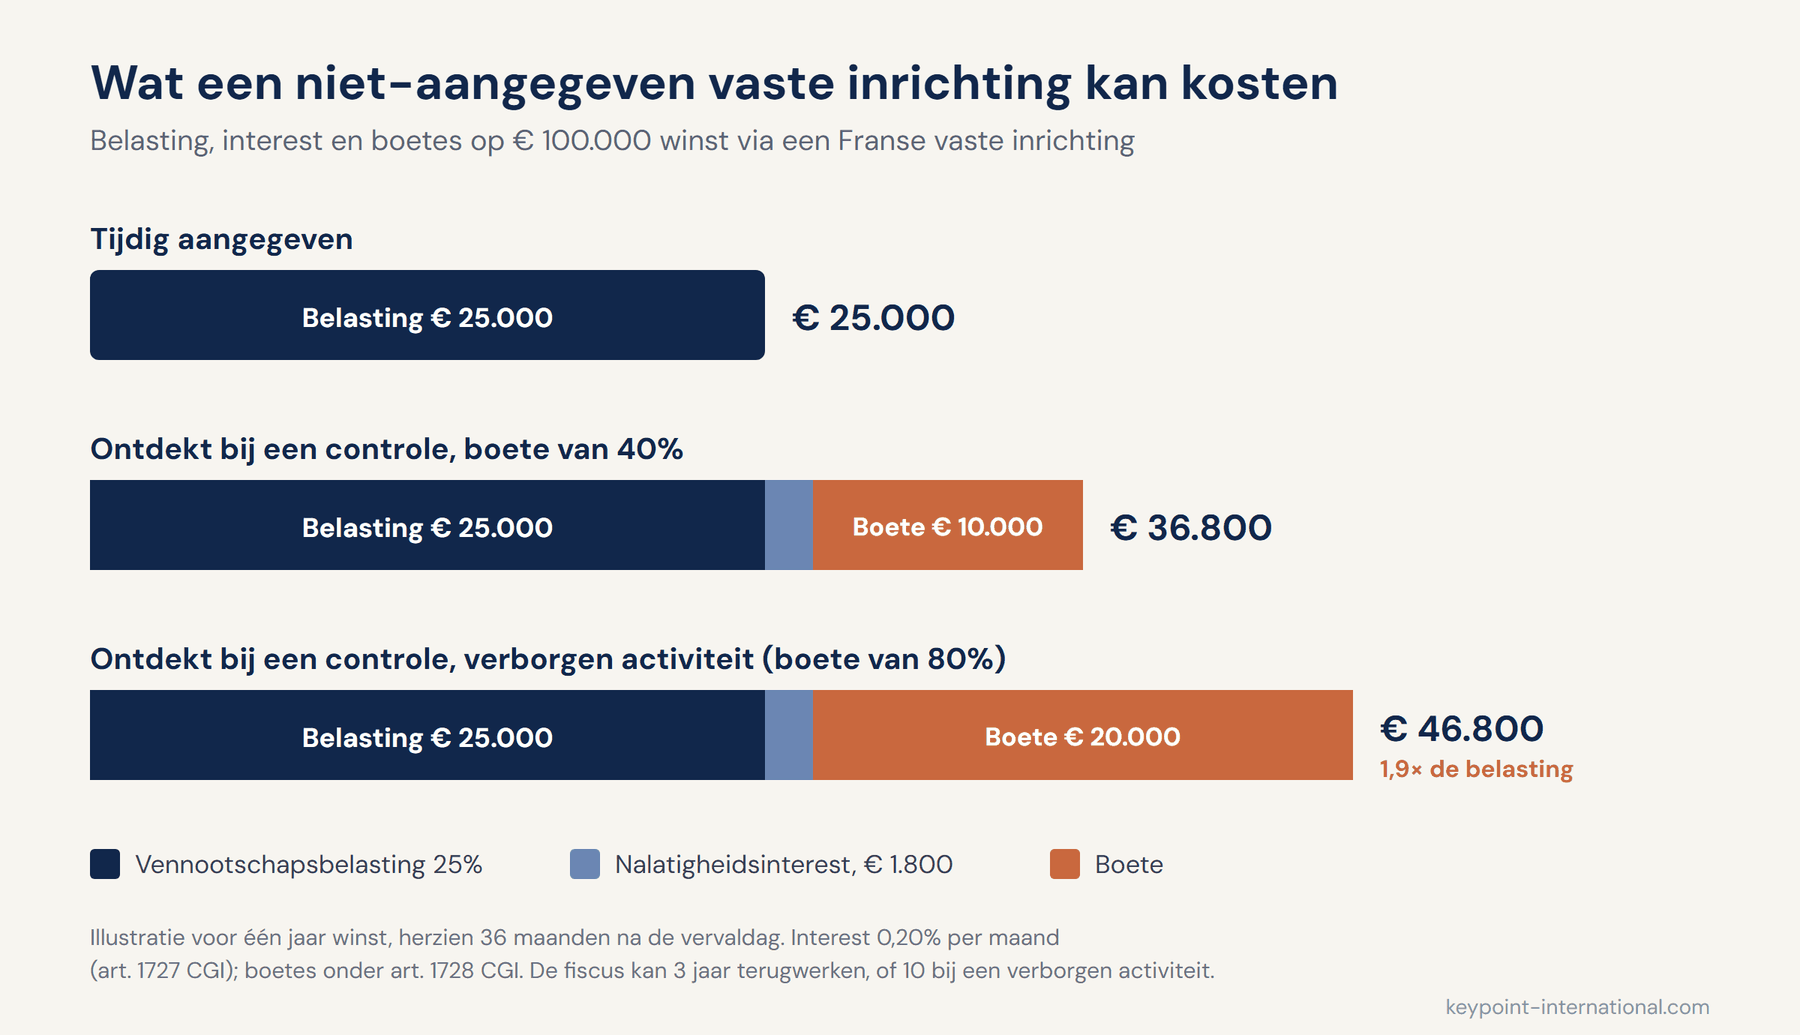
Die reconstrueert de winst. De standaardtermijn is drie jaar. Die wordt tien jaar wanneer de activiteit als verborgen geldt (activité occulte), dat wil zeggen dat er geen aangiften zijn ingediend en het bedrijf zich nooit kenbaar heeft gemaakt (artikel L169 LPF). Boetes komen boven op de belasting: 40% wanneer de aangiften na aanmaning nog steeds ontbreken, 80% bij een verborgen activiteit (artikel 1728 CGI), plus nalatigheidsinterest van 0,20% per maand (artikel 1727 CGI).
Daarna komt er een tweede rekening uit de andere richting. Uw thuisland heeft die winst al belast. Die belasting terugkrijgen betekent een onderlingoverlegprocedure openen onder het verdrag, wat doorgaans jaren duurt.
Het onder controle houden
- Breng in kaart wat er werkelijk in Frankrijk gebeurt. Wie onderhandelt, wie tekent, waar de beslissingen vallen. Functietitels zeggen u weinig.
- Houd de contractbevoegdheid waar u ze wilt hebben, in de praktijk en niet alleen op papier.
- Volg op waar thuiswerkers werken over twaalf voortschrijdende maanden, zodat de 50%-drempel gemeten is en niet verondersteld.
- Lees uw verdrag. Termijnen voor projecten en de formulering over vertegenwoordigers verschillen van verdrag tot verdrag.
- Is een vaste inrichting waarschijnlijk, geef ze dan aan. Een ingeschreven bijkantoor of een Franse dochteronderneming wordt normaal belast. Een niet-aangegeven inrichting wordt belast met boetes erbovenop.
Keypoint International onderzoekt het risico op een vaste inrichting voor buitenlandse bedrijven als onderdeel van zijn fiscale compliance, en zet het bijkantoor of de Franse dochteronderneming op wanneer het antwoord ja is.
Bronnen
- Artikel 209 CGI: territorialiteit van de vennootschapsbelasting
- BOFiP, BOI-IS-CHAMP-60-10-10: inrichting, afhankelijke vertegenwoordiger en volledige handelscyclus
- Artikel L169 LPF: navorderingstermijnen
- Artikelen 1727 en 1728 CGI: nalatigheidsinterest en boetes
- OESO, update 2025 van het modelverdrag: thuiskantoor
Belangrijkste punten
- Een vaste inrichting is een fiscaal statuut, geen rechtspersoon: u kunt er een hebben zonder iets in Frankrijk te hebben ingeschreven
- Eén werknemer volstaat als die onderhandelt en contracten binnenhaalt; het aantal personeelsleden speelt geen rol
- Werd de activiteit nooit aangegeven, dan kan de fiscus tien jaar terugwerken, met boetes tot 80% bovenop
Veelgestelde vragen
Wat is een vaste inrichting in Frankrijk?
Het punt waarop Frankrijk uw activiteit daar substantieel genoeg vindt om te belasten. Het Franse recht belast elke onderneming die in Frankrijk wordt geexploiteerd (artikel 209 CGI), en een belastingverdrag beperkt dat meestal. Het is een fiscaal statuut, geen rechtspersoon: u kunt er een hebben zonder iets in te schrijven.
Kan één werknemer een vaste inrichting creëren?
Ja. Het aantal personeelsleden doet er niet toe; het gaat om wat de persoon doet. Een salesmanager die in Frankrijk voorwaarden onderhandelt en deals sluit is de klassieke afhankelijke vertegenwoordiger. Iemand die marktonderzoek doet of leads doorgeeft aan een verkoopteam in het buitenland doorgaans niet.
Creëert thuiswerken vanuit Frankrijk een vaste inrichting?
Dat kan, want een thuiskantoor kan een vaste bedrijfsinrichting zijn. De OESO-update van 2025 geeft een richtsnoer: onder 50% van de arbeidstijd vanuit een Franse woning over twaalf maanden is het thuiskantoor doorgaans geen bedrijfsruimte van de werkgever. Behandel dat als richtsnoer, niet als vrijhaven.
Creëert SaaS verkopen in Frankrijk een vaste inrichting?
Niet onder de huidige verdragsregels, zolang u er geen mensen en geen ruimtes hebt. Een website is geen bedrijfsinrichting. Btw volgt een eigen spoor: digitale diensten verkopen aan Franse consumenten leidt tot Franse btw, met of zonder vaste inrichting.
Wat gebeurt er zodra er een vaste inrichting is?
De eraan toerekenbare winst wordt in Frankrijk belast tegen 25%, met de bijbehorende verplichtingen: ze aangeven, meestal door een filiaal in te schrijven, een Franse boekhouding voeren, jaarlijks aangifte doen, en btw, lokale bedrijfsbelasting en loon erdoor laten lopen. Controleer de verdragsbronheffing op filiaalwinst.
Wat zijn de sancties bij een niet-aangegeven inrichting?
De fiscus reconstrueert de winst. De gewone termijn is drie jaar, tien jaar als de activiteit als verborgen geldt. Daarbovenop komt 40% als aangiften na ingebrekestelling blijven ontbreken, 80% bij verborgen activiteit, plus 0,20% rente per maand. Uw eigen land heeft diezelfde winst meestal al belast.
Over de auteur
David Jian
Partner · Expert-comptable (registeraccountant)
David Jian is partner bij Keypoint International, expert-comptable en Canadees CPA. Hij begeleidt internationale groepen bij hun vestiging en groei in Frankrijk, met senior functies bij PwC en Deloitte en managementervaring in Azië, Noord- en Zuid-Amerika en Europa.
Een vraag? Een project? Laten we erover praten!
Ons team begeleidt u bij elke stap van uw vestiging en groei in Frankrijk. Laten we uw behoeften bespreken.
Benjamin Chemoul & David Jian
Vennoten & accountants