- Actualités
- ·
Sep 29, 2026
- ·
Vérifié le Oct 30, 2026
Établissement stable en France : quand une entreprise étrangère devient imposable
Vendre en France sans structure française est courant. Y être imposé par surprise l'est aussi. Voici comment le droit français et les conventions fiscales décident que votre activité devient un établissement stable, et ce qu'il en coûte si l'administration le découvre avant vous.

David Jian
Associé · Expert-comptable
En bref
Une entreprise étrangère a un établissement stable en France, et doit l'impôt sur les sociétés sur les bénéfices qui s'y rattachent, lorsqu'elle dispose d'une installation fixe d'affaires par laquelle elle exerce son activité, lorsqu'une personne y conclut habituellement des contrats en son nom, ou lorsqu'un chantier dépasse la durée prévue par la convention, en général douze mois. Les activités préparatoires ou auxiliaires, les agents indépendants et la vente en ligne depuis l'étranger ne créent pas à eux seuls un établissement stable. Un bureau à domicile utilisé moins de 50 % du temps de travail n'en constitue en principe pas un, selon la mise à jour 2025 de l'OCDE. Un établissement stable non déclaré peut être redressé sur dix ans, avec une majoration pouvant atteindre 80 % en plus de l'impôt.
Une entreprise étrangère peut facturer des clients français pendant des années sans jamais déposer de déclaration fiscale en France. Parfois c'est correct. Parfois cela veut dire qu'une dette fiscale s'accumule. Ce qui sépare les deux, c'est l'établissement stable : le seuil à partir duquel la France juge votre activité assez substantielle pour l'imposer, que vous ayez immatriculé quelque chose ou non.
Qu'est-ce qu'un établissement stable ?
Deux corps de règles s'appliquent, et il vous faut les deux.
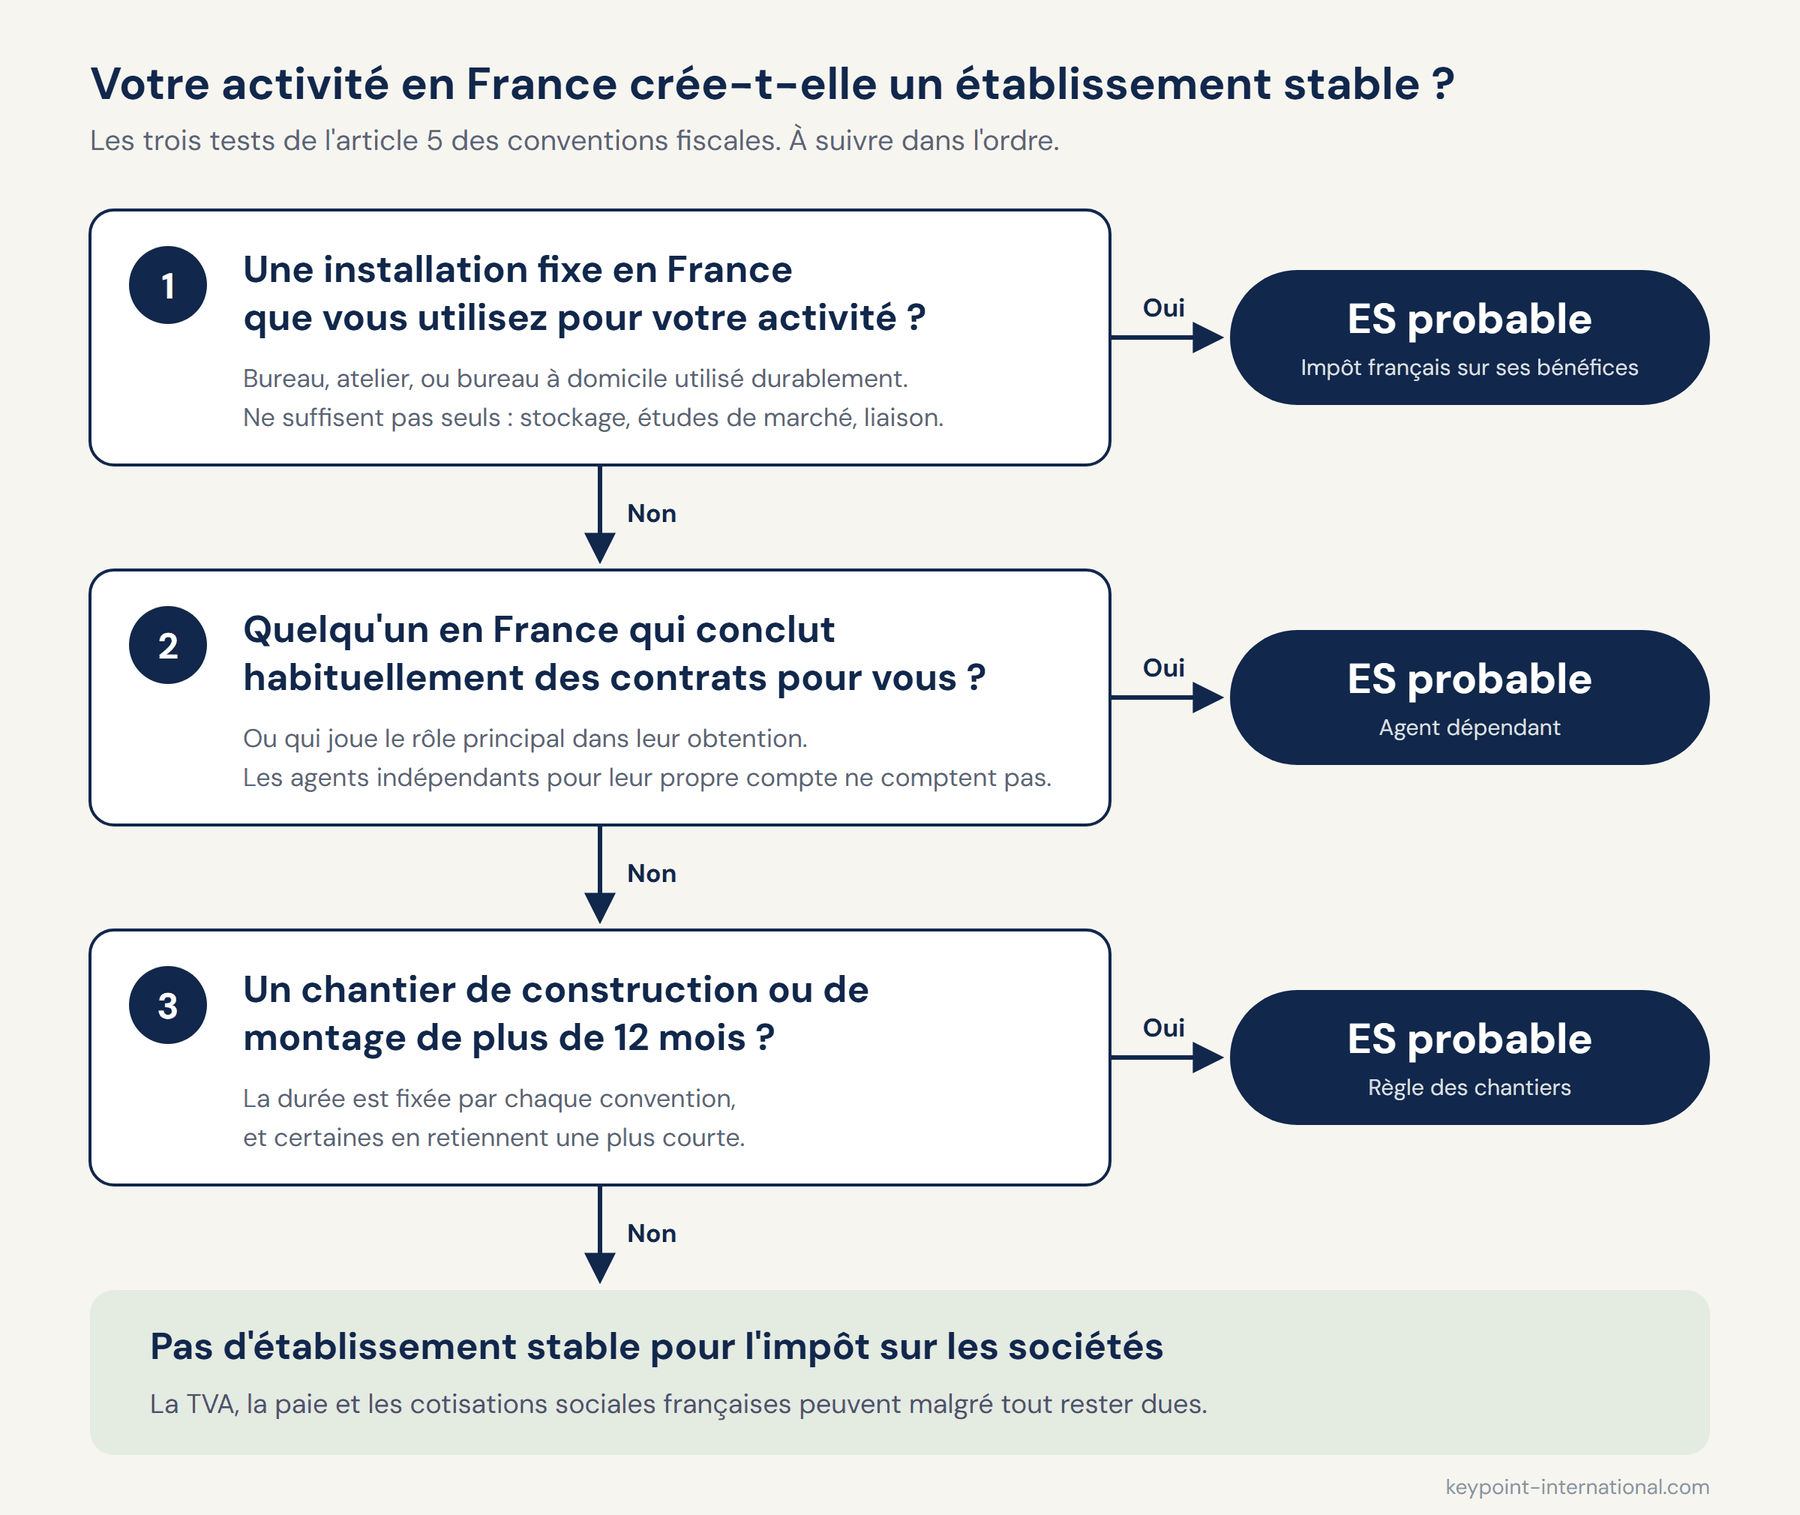
Le droit français impose une entreprise étrangère sur les bénéfices des entreprises exploitées en France (article 209 du CGI). L'administration recherche l'un de ces trois éléments : un établissement, un représentant dépendant, ou des opérations formant un cycle commercial complet.
Une convention fiscale vient le plus souvent s'y superposer. Lorsqu'elle s'applique, elle restreint ce que la France peut imposer. Son article 5 définit l'établissement stable, suit le modèle OCDE et se ramène à trois tests.
L'établissement stable est un statut fiscal, pas une entité juridique. Vous pouvez en avoir un sans avoir rien immatriculé en France, et c'est précisément ce qui piège les entreprises.
1. Une installation fixe d'affaires
Un bureau, une succursale, un atelier, un poste en espace de coworking : chacun compte s'il est à votre disposition et si vous y exercez une partie de votre activité avec une certaine permanence. Le stockage, les études de marché et les tâches de liaison sont écartés comme préparatoires ou auxiliaires, mais seulement tant qu'ils restent secondaires par rapport à l'ensemble de l'activité. Répartir une même opération sur plusieurs sites pour rester sous le seuil ne marche pas.
2. Un agent dépendant
Une personne qui conclut habituellement des contrats en votre nom en France crée un établissement stable, avec ou sans bureau. Selon la rédaction OCDE de 2017, désormais reprise dans de nombreuses conventions françaises, il suffit qu'elle joue le rôle principal dans l'obtention de contrats que le siège signe ensuite sans les modifier. Les agents indépendants, distributeurs ou courtiers qui agissent dans le cadre de leur propre activité, en sont exclus.
3. Un chantier de construction ou de montage
Un chantier de construction, d'assemblage ou de montage devient un établissement stable dès qu'il dépasse la durée prévue par la convention. Douze mois est la durée habituelle. Certaines conventions en retiennent une plus courte : lisez la vôtre plutôt que de supposer.
Un seul salarié peut-il créer un établissement stable ?
Oui. L'effectif n'entre pas en ligne de compte ; la question est ce que fait la personne. Un responsable commercial qui négocie les conditions et conclut les affaires en France est l'exemple type de l'agent dépendant. Quelqu'un qui mène des études de marché, ou transmet des pistes à une équipe commerciale à l'étranger, ne l'est en général pas.
C'est à l'embauche que la plupart des entreprises se font prendre. La France autorise une entreprise étrangère à employer du personnel sans structure française, en s'immatriculant auprès de l'URSSAF comme employeur étranger (voir notre page paie et ressources humaines).
Cette immatriculation règle la protection sociale. Elle ne dit rien de l'impôt sur les sociétés, et elle n'empêche pas votre salarié français de créer un établissement stable.
Le télétravail en crée-t-il un ?
C'est possible, car un bureau à domicile peut être une installation fixe d'affaires. La mise à jour 2025 du modèle de convention fiscale de l'OCDE propose un seuil : en dessous de 50 % du temps de travail depuis un domicile français sur douze mois, ce bureau n'est en principe pas une installation de l'employeur. Au-dessus, la question est de savoir s'il existe une raison commerciale pour que le travail se fasse en France, par exemple servir des clients français, plutôt qu'une préférence personnelle du salarié.
À prendre comme un repère, pas comme une garantie. Ce texte guide la lecture des conventions ; ce n'est pas du droit français, et l'administration n'y est pas tenue. Le cas des dirigeants est différent : un cadre qui prend les décisions de l'entreprise depuis la France peut créer un établissement stable par un siège de direction.
Qu'en est-il du SaaS et des activités numériques ?
Vendre des logiciels ou des services numériques en France depuis l'étranger, sans personnel ni locaux sur place, ne crée pas d'établissement stable en l'état actuel des conventions. Un site web n'est pas une installation d'affaires. Un serveur peut l'être, dans des cas limités, si vous en êtes propriétaire, si vous l'exploitez et s'il fait plus qu'afficher des pages. La taxe française sur les services numériques existe mais ne vise que de très grands groupes.
La TVA suit sa propre logique. Son critère d'établissement stable diffère de celui de l'impôt sur les sociétés, et vendre des services numériques à des consommateurs français déclenche la TVA française, que vous ayez ou non un établissement stable au sens de l'impôt sur les sociétés.
Le risque en un coup d'œil
| Situation | Risque | Pourquoi |
|---|---|---|
| Commercial en France qui négocie et signe les contrats | Élevé | Agent dépendant |
| Bureau ou poste de coworking utilisé au quotidien | Élevé | Installation fixe d'affaires |
| Dirigeant qui prend les décisions depuis un domicile français | Élevé | Siège de direction |
| Chantier de construction ou de montage de plus de 12 mois | Élevé | Règle des chantiers dans la convention |
| Salarié en télétravail en France plus de la moitié du temps, au service de clients français | Moyen à élevé | Raison commerciale d'être en France |
| Entrepôt servant seulement au stockage et à la livraison | Faible à moyen | Auxiliaire, sauf si la livraison est le cœur de l'activité |
| Salarié chargé uniquement d'études de marché ou de liaison | Faible | Préparatoire ou auxiliaire |
| Distributeur ou agent indépendant | Faible | Agit dans le cadre de sa propre activité |
| Vente de SaaS en ligne depuis l'étranger, sans personnel ni locaux | Faible | Ni installation fixe, ni agent (la TVA reste due) |
Que se passe-t-il une fois qu'il existe ?
Les bénéfices rattachables à l'établissement sont imposés en France à 25 %, et un ensemble d'obligations françaises les accompagne :
- Le déclarer. En présence de locaux, cela passe normalement par l'immatriculation d'une succursale au greffe.
- Tenir une comptabilité française pour l'établissement et déposer une liasse fiscale annuelle.
- Gérer la TVA, la cotisation foncière des entreprises (CFE) et la paie par son intermédiaire.
- Vérifier la convention sur la retenue à la source applicable aux bénéfices de succursale. Les sociétés mères établies dans l'Union européenne en sont exonérées ; les autres pas nécessairement.
Et si l'administration le découvre en premier ?
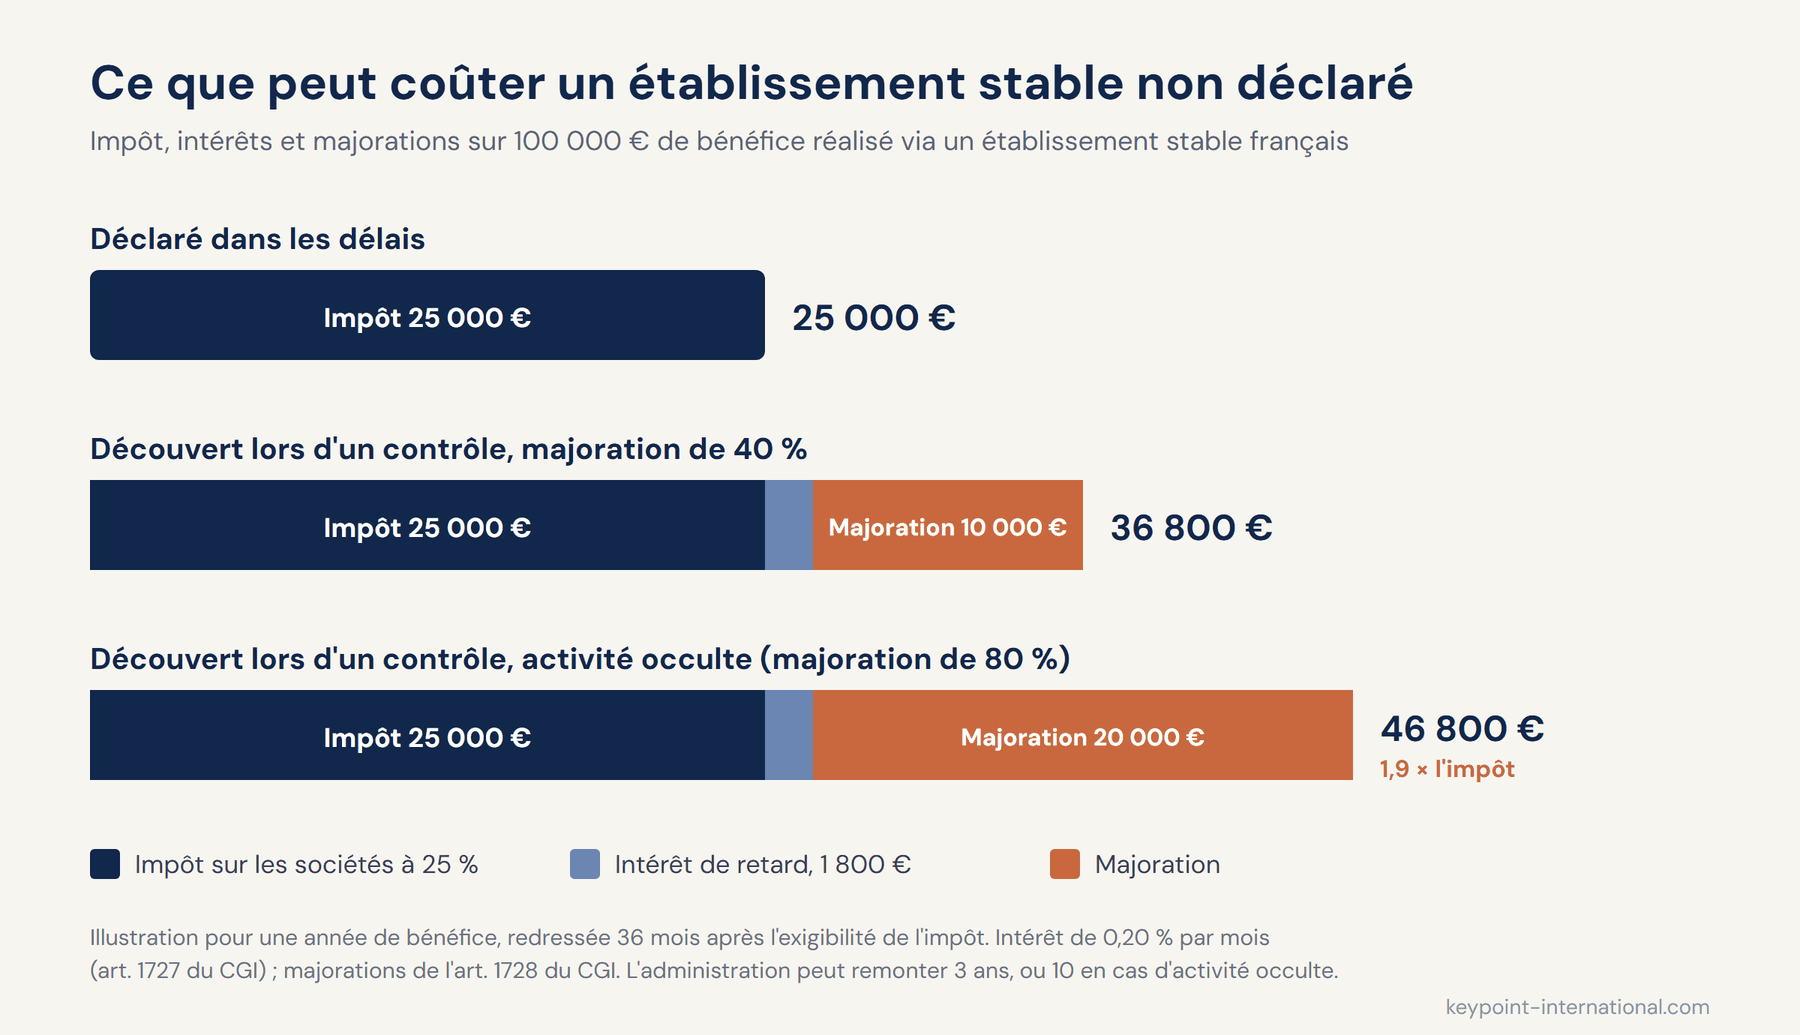
Elle reconstitue les bénéfices. Le délai de reprise est de trois ans. Il passe à dix lorsque l'activité est qualifiée d'occulte, c'est-à-dire qu'aucune déclaration n'a été déposée et que l'entreprise ne s'est jamais fait connaître (article L169 du LPF). Les majorations s'ajoutent à l'impôt : 40 % lorsque les déclarations manquent toujours après mise en demeure, 80 % en cas d'activité occulte (article 1728 du CGI), plus l'intérêt de retard de 0,20 % par mois (article 1727 du CGI).
Puis une seconde facture arrive de l'autre côté. Votre pays d'origine a déjà imposé ces bénéfices. Récupérer cet impôt suppose d'ouvrir une procédure amiable au titre de la convention, ce qui prend couramment des années.
Garder le risque sous contrôle
- Cartographiez ce qui se passe vraiment en France. Qui négocie, qui signe, où se prennent les décisions. Les intitulés de poste vous apprennent peu.
- Maintenez le pouvoir d'engagement là où vous l'avez prévu, en pratique et pas seulement sur le papier.
- Suivez où travaillent les salariés à distance sur douze mois glissants, pour que le seuil de 50 % soit mesuré et non supposé.
- Lisez votre convention. Les durées de chantier et la rédaction sur les agents varient de l'une à l'autre.
- Si un établissement stable est probable, déclarez-le. Une succursale immatriculée ou une filiale française est imposée normalement. Un établissement non déclaré est imposé avec des majorations en plus.
Keypoint International examine le risque d'établissement stable des entreprises étrangères dans le cadre de sa mission de conformité fiscale, et met en place la succursale ou la filiale française lorsque la réponse est oui.
Sources
- Article 209 du CGI : territorialité de l'impôt sur les sociétés
- BOFiP, BOI-IS-CHAMP-60-10-10 : établissement, représentant dépendant et cycle commercial complet
- Article L169 du LPF : délais de reprise
- Articles 1727 et 1728 du CGI : intérêt de retard et majorations
- OCDE, mise à jour 2025 du modèle de convention fiscale : bureau à domicile
À retenir
- L’établissement stable est un statut fiscal, pas une entité juridique : on peut en avoir un sans avoir rien immatriculé en France
- Un seul salarié suffit s’il négocie et emporte les contrats ; l’effectif n’entre pas en ligne de compte
- Si l’activité n’a jamais été déclarée, l’administration peut remonter dix ans, avec jusqu’à 80 % de majoration
Questions fréquentes
Qu’est-ce qu’un établissement stable en France ?
C’est le point à partir duquel la France considère votre activité suffisamment consistante pour l’imposer. Le droit interne impose toute entreprise exploitée en France (article 209 du CGI), et une convention fiscale vient généralement restreindre cette prise. C’est un statut fiscal, pas une entité : on peut en avoir un sans rien immatriculer.
Un seul salarié peut-il créer un établissement stable ?
Oui. L’effectif n’a aucune importance ; ce qui compte est ce que la personne fait. Un commercial qui négocie les conditions et conclut les affaires en France est l’agent dépendant typique. Quelqu’un qui fait de l’étude de marché, ou transmet des pistes à une équipe à l’étranger, généralement non.
Le télétravail depuis la France crée-t-il un établissement stable ?
C’est possible, le domicile pouvant constituer une installation fixe d’affaires. La mise à jour OCDE 2025 propose un repère : en deçà de 50 % du temps de travail depuis un domicile français sur douze mois, le domicile n’est généralement pas un lieu d’affaires de l’employeur. C’est un repère, pas une sécurité.
Vendre du SaaS en France crée-t-il un établissement stable ?
Pas selon les règles conventionnelles actuelles, dès lors que vous n’avez ni personnel ni locaux en France. Un site web n’est pas un lieu d’affaires. La TVA suit sa propre logique : vendre des services numériques à des consommateurs français déclenche la TVA française, établissement stable ou non.
Que se passe-t-il une fois l’établissement stable constitué ?
Les bénéfices qui lui sont rattachables sont imposés en France à 25 %, avec les obligations qui suivent : le déclarer, le plus souvent en immatriculant une succursale, tenir une comptabilité française, déposer une liasse annuelle, et y loger TVA, CFE et paie. Vérifiez la retenue à la source conventionnelle.
Quelles sanctions si l’administration découvre un établissement non déclaré ?
Elle reconstitue les bénéfices. Le délai de reprise est de trois ans, porté à dix en cas d’activité occulte. S’y ajoutent 40 % de majoration si les déclarations manquent après mise en demeure, 80 % en cas d’activité occulte, et un intérêt de retard de 0,20 % par mois. Votre pays a déjà imposé ces bénéfices.
L'auteur
David Jian
Associé · Expert-comptable
David Jian est associé chez Keypoint International, expert-comptable et CPA canadien. Il accompagne les groupes internationaux dans leur implantation et leur développement en France, fort de postes de direction chez PwC et Deloitte et d'une expérience de management en Asie, sur le continent américain et en Europe.
Une question ? Un projet ? Parlons-en !
Notre équipe vous accompagne à chaque étape de votre implantation et de votre développement en France. Échangeons sur vos besoins.
Benjamin Chemoul & David Jian
Associés & experts-comptables