- Nieuws
- ·
Oct 26, 2026
- ·
Gecontroleerd op Oct 30, 2026
De jaarlijkse compliancekalender van een Franse dochteronderneming
Elke termijn die een Franse dochteronderneming in een jaar moet halen, maand per maand: voorschotten vennootschapsbelasting, aangifte en saldo, de lokale bedrijfsbelasting, goedkeuring en neerlegging van de jaarrekening, en de maandelijkse btw- en loonaangiften.

David Jian
Partner · Expert-comptable (registeraccountant)
In het kort
Een Franse dochteronderneming met een boekjaar dat op 31 december eindigt, betaalt vennootschapsbelasting in vier voorschotten op 15 maart, 15 juni, 15 september en 15 december, dient haar aangifte in uiterlijk de tweede werkdag na 1 mei en betaalt het saldo op 15 mei. De lokale bedrijfsbelasting CFE kent een voorschot op 31 mei wanneer de aanslag van vorig jaar 3.000 € bereikte, met de rest verschuldigd vanaf 1 december. De aandeelhouder keurt de jaarrekening binnen zes maanden na afsluiting goed, en ze wordt binnen een maand na goedkeuring neergelegd bij de griffie, of twee maanden online. Die neergelegde jaarrekening is openbaar, en een vennootschap die tot een groep behoort kan geen beroep doen op de vertrouwelijkheid die sommige kleine vennootschappen genieten. Btw en loon worden maandelijks aangegeven. Een pas opgerichte vennootschap betaalt in haar eerste boekjaar geen voorschotten. Te laat indienen verhoogt de belasting met 10%, oplopend tot 40% na een ingebrekestelling.
Een Franse dochteronderneming dient vaker in dan de meeste buitenlandse moeders verwachten. Tot ergernis van menig accountant liggen de data vast in de wet en niet in de rapporteringskalender van uw groep, en de boetes bij te laat indienen volgen automatisch.
Het jaar verloopt grotendeels gelijkmatig, op twee piekmomenten na: oktober-november, de voorbereiding op het belastingseizoen, en maart-juni, het indieningsseizoen. Dan vallen de aangifte vennootschapsbelasting, het saldo, het voorschot op de lokale bedrijfsbelasting en de goedkeuring van de jaarrekening binnen zes weken samen. Bereid die periode goed voor met uw adviseur, en de rest van het jaar verloopt rustig.
Het jaar in één oogopslag
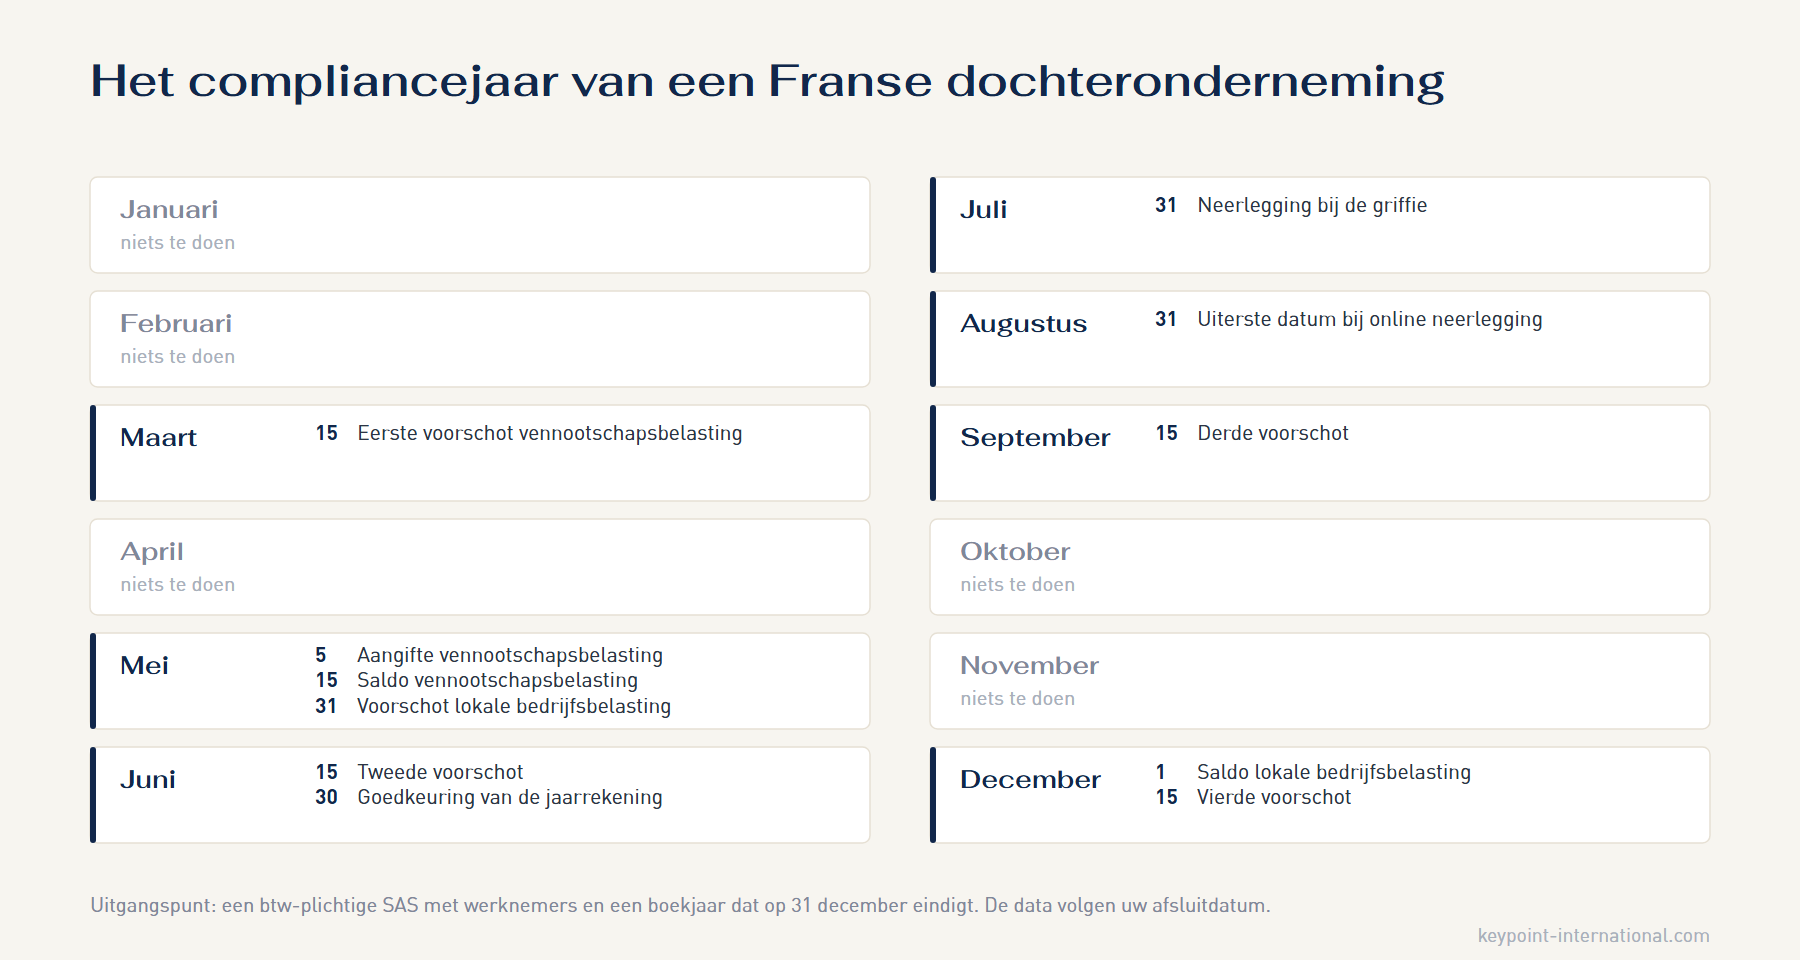
Alles hieronder gaat uit van de meest voorkomende opzet: een vereenvoudigde naamloze vennootschap (SAS) die btw-plichtig is, personeel in dienst heeft en haar boekjaar op 31 december afsluit. Eindigt uw boekjaar op een andere datum, dan staat daar verderop een aparte paragraaf over.
Vennootschapsbelasting: vier betalingen en één aangifte
U betaalt de Franse vennootschapsbelasting in vier voorschotten verspreid over het jaar en vereffent daarna het verschil. Artikel 1668 van het Franse belastingwetboek legt de voorschotdata vast op 15 maart, 15 juni, 15 september en 15 december. Elk voorschot wordt berekend op de winst van uw laatst afgesloten boekjaar, dus het bedrag verandert niet als dit jaar beter of slechter uitvalt dan het vorige.
De aangifte zelf heet de liasse fiscale. Artikel 223 geeft u drie maanden vanaf uw afsluitdatum om ze in te dienen. Voor vennootschappen die op 31 december afsluiten geldt een andere regel: de tweede werkdag na 1 mei, wat in de praktijk in de eerste week van mei valt.
Het saldo van de belasting is vervolgens verschuldigd op de vijftiende dag van de vierde maand na uw afsluitdatum. Bij een afsluiting in december is dat 15 mei.
De lokale belasting die mensen overvalt
Frankrijk heft bovenop de vennootschapsbelasting een lokale bedrijfsbelasting, de cotisation foncière des entreprises, kortweg CFE. Ze wordt berekend op de huurwaarde van uw bedrijfsruimte, wat betekent dat u ze ook verschuldigd kunt zijn in een jaar waarin u verlies maakt.
Artikel 1679 quinquies legt twee data vast. Een voorschot van de helft van de aanslag van vorig jaar is verschuldigd op 31 mei, en alleen als die aanslag 3.000 € of meer bedroeg. De rest is verschuldigd vanaf 1 december.
Dit aanslagbiljet wordt gepubliceerd in uw online belastingdossier, en het is aan u om het daar op te zoeken - of aan uw adviseur, als u er een hebt.
De jaarrekening goedkeuren, en daarna neerleggen
Dat zijn twee afzonderlijke stappen met twee afzonderlijke termijnen, en buitenlandse moeders behandelen ze vaak als één.
Eerst keurt de aandeelhouder de jaarrekening goed. Voor een SAS met één aandeelhouder, de vorm die de meeste buitenlandse groepen aanhouden, geeft artikel L227-9 van het Franse wetboek van koophandel zes maanden vanaf de afsluitdatum. Bij een afsluiting in december is dat 30 juni.
Daarna wordt de jaarrekening neergelegd bij de griffie van de handelsrechtbank. Artikel L232-23 geeft u één maand na de goedkeuring, of twee maanden bij elektronische neerlegging. Dat wordt 31 juli, of 31 augustus online.
Eenmaal neergelegd is uw jaarrekening openbaar en kan iedereen ze downloaden. Het Franse recht laat sommige kleine vennootschappen toe een deel ervan vertrouwelijk te houden, maar artikel L232-25 sluit die deur voor u: een vennootschap die tot een groep behoort, kan er geen gebruik van maken. Heeft uw Franse vennootschap een buitenlandse moeder, dan wordt haar resultatenrekening openbaar, en daar is niets aan te doen.
Als uw boekjaar niet op 31 december eindigt
Sommige van deze data volgen uw afsluitdatum, andere niet.
Wat meeschuift, hangt vast aan uw afsluitdatum: de aangifte drie maanden erna, het saldo op de vijftiende van de vierde maand erna, de goedkeuring van de jaarrekening binnen zes maanden, en de neerlegging binnen een maand na goedkeuring, of twee maanden online.
De vier voorschotdata blijven staan waar ze staan: 15 maart, juni, september en december, wat uw boekjaar ook is. Wat echter zelfs voor die data verandert, is op welk boekjaar elke betaling betrekking heeft.
Elke maand: btw en loonadministratie
Nog twee aangiften keren het hele jaar terug zonder ooit op een jaarkalender te verschijnen, en juist daarom worden ze bij het plannen makkelijk vergeten.
De btw-aangifte, formulier CA3, is maandelijks. De precieze dag ligt tussen de 15e en de 24e en hangt af van uw rechtsvorm en uw ondernemingsnummer, dus controleer uw eigen datum in plaats van een algemene aan te nemen. Bent u op jaarbasis minder dan 4.000 € btw verschuldigd, dan kunt u overstappen op een kwartaalaangifte.
De loonadministratie verloopt via één maandelijkse loonaangifte, de déclaration sociale nominative of DSN. Die verving bijna elke afzonderlijke loonaangifte die Frankrijk vroeger vereiste. Ze is verschuldigd op de 5e of de 15e van de volgende maand, afhankelijk van hoeveel mensen u in dienst hebt. Wat een werknemer kost zet de bijdragen erachter op een rij.
Uw eerste jaar werkt anders
Een pas opgerichte vennootschap betaalt in haar eerste boekjaar geen voorschotten vennootschapsbelasting. Artikel 1668 zegt dat met zoveel woorden, en de reden is praktisch: er is geen afgesloten boekjaar om ze op te berekenen. Uw eerste betaling is het saldo, nadat u uw eerste aangifte hebt ingediend.
Houd daar rekening mee in uw kasplanning. Een vennootschap die in maart 2026 is opgericht en op 31 december afsluit, betaalt bijvoorbeeld pas in mei 2027 Franse vennootschapsbelasting.
Wat een gemiste termijn kost
Te laat indienen verhoogt de verschuldigde belasting met 10%. Stuurt de administratie een ingebrekestelling en dient u binnen dertig dagen nog altijd niet in, dan loopt dat op tot 40%. Artikel 1728 legt beide percentages vast, samen met 80% wanneer een activiteit nooit is aangegeven.
Te laat betalen wordt los van te laat indienen bestraft, dus op tijd indienen beschermt u niet als het geld te laat aankomt.
Wat u hieruit moet onthouden
Zet eerst de vier voorschotdata in de kalender van uw groep, blokkeer daarna maart tot juni als een drukke periode voor uw accountants, en denk er tot het najaar niet meer aan. Het patroon herhaalt zich elk jaar, en het enige dat werkelijk verandert is uw eigen afsluitdatum.
Wilt u uw situatie in Frankrijk voorleggen aan lokale experts, neem dan gerust contact op met KeyPoint International - wij begeleiden buitenlandse ondernemingen in Frankrijk bij hun vestiging en groei sinds 2003.
Belangrijkste punten
- De vennootschapsbelasting wordt in vier voorschotten betaald, op 15 maart, 15 juni, 15 september en 15 december, telkens berekend op uw laatst afgesloten boekjaar
- Maart tot juni is de drukke periode: de aangifte, het saldo, het CFE-voorschot en de goedkeuring van de jaarrekening vallen binnen zes weken
- Een vennootschap die tot een groep behoort kan haar jaarrekening niet vertrouwelijk houden, dus een dochter met een buitenlandse moeder publiceert altijd haar resultatenrekening
Veelgestelde vragen
Wanneer moet de Franse aangifte vennootschapsbelasting worden ingediend?
De aangifte, de liasse fiscale, is verschuldigd drie maanden na afsluiting van het boekjaar. Voor vennootschappen die op 31 december afsluiten geldt een andere regel: de tweede werkdag na 1 mei, in de praktijk de eerste week van mei.
Wanneer worden de voorschotten vennootschapsbelasting betaald?
Op 15 maart, 15 juni, 15 september en 15 december. Elk voorschot wordt berekend op de winst van het laatst afgesloten boekjaar, zodat het bedrag niet verandert als het lopende jaar beter of slechter uitvalt.
Betaalt een nieuwe Franse vennootschap voorschotten in haar eerste jaar?
Nee. Een pas opgerichte vennootschap betaalt in haar eerste boekjaar geen voorschotten, omdat er geen afgesloten jaar is om ze op te berekenen. De eerste betaling is het saldo, na indiening van de eerste aangifte. Houd daar rekening mee in uw cashflow.
Wanneer is de CFE verschuldigd?
Een voorschot van de helft van de aanslag van vorig jaar is verschuldigd op 31 mei, en alleen als die aanslag 3.000 € of meer bedroeg. De rest is verschuldigd vanaf 1 december. De aanslag verschijnt in uw online belastingdossier en wordt niet per post verstuurd.
Wanneer moet een Franse dochteronderneming haar jaarrekening goedkeuren en neerleggen?
Dat zijn twee stappen. De aandeelhouder keurt de jaarrekening goed binnen zes maanden na afsluiting, dus 30 juni bij een afsluiting op 31 december. Daarna wordt ze neergelegd bij de griffie binnen één maand na goedkeuring, of twee maanden bij online neerlegging.
Kan een Franse dochteronderneming haar jaarrekening vertrouwelijk houden?
Niet als ze tot een groep behoort. De Franse wet laat sommige kleine vennootschappen toe een deel van hun jaarrekening vertrouwelijk te houden, maar artikel L232-25 van het Wetboek van Koophandel sluit groepsvennootschappen daarvan uit. Met een buitenlandse moeder zijn uw cijfers openbaar.
Over de auteur
David Jian
Partner · Expert-comptable (registeraccountant)
David Jian is partner bij Keypoint International, expert-comptable en Canadees CPA. Hij begeleidt internationale groepen bij hun vestiging en groei in Frankrijk, met senior functies bij PwC en Deloitte en managementervaring in Azië, Noord- en Zuid-Amerika en Europa.
Een vraag? Een project? Laten we erover praten!
Ons team begeleidt u bij elke stap van uw vestiging en groei in Frankrijk. Laten we uw behoeften bespreken.
Benjamin Chemoul & David Jian
Vennoten & accountants