- Nieuws
- ·
Oct 07, 2026
- ·
Gecontroleerd op Oct 30, 2026
Hoeveel kost een werknemer in Frankrijk? Werkgeversbijdragen uitgelegd (2026 + vooruitblik 2027)
Een loon van € 2.500 kost een werkgever ongeveer € 3.116 per maand. Een loon van € 4.000 kost € 5.515. Uitgewerkte voorbeelden van de Franse werkgeversbijdragen in 2026, de vermindering die uw tarief bepaalt, en wat het budget 2027 zou veranderen.

David Jian
Partner · Expert-comptable (registeraccountant)
In het kort
In 2026 betaalt een Franse werknemer ongeveer 20,8% van het brutoloon aan sociale bijdragen, en de werkgever ongeveer 41,8% vóór vermindering. De enige degressieve algemene vermindering (réduction générale dégressive unique, RGDU) verlaagt daarna de werkgeverskant, tot 39,81% van het brutoloon op het minimumloon, en dooft uit bij drie keer het minimumloon (€ 5.469 per maand, omdat het referentie-SMIC bevroren is op de waarde van 1 januari 2026). Een brutoloon van € 2.500 kost een werkgever dus ongeveer € 3.116 per maand, een effectief werkgeverstarief van 24,6%, terwijl een loon van € 4.000 ongeveer € 5.515 kost, of 37,9%. Reken op ongeveer 1,25 keer het brutoloon bij € 2.500 en 1,38 keer bij € 4.000. De begrotingsontwerpen voor 2027, voorgesteld op 1 oktober 2026 en nog niet gestemd, zouden loonsupplementen laten meetellen in de berekening van de vermindering, goed voor € 3,7 miljard minder vermindering, zonder de parameters van de vermindering te wijzigen.
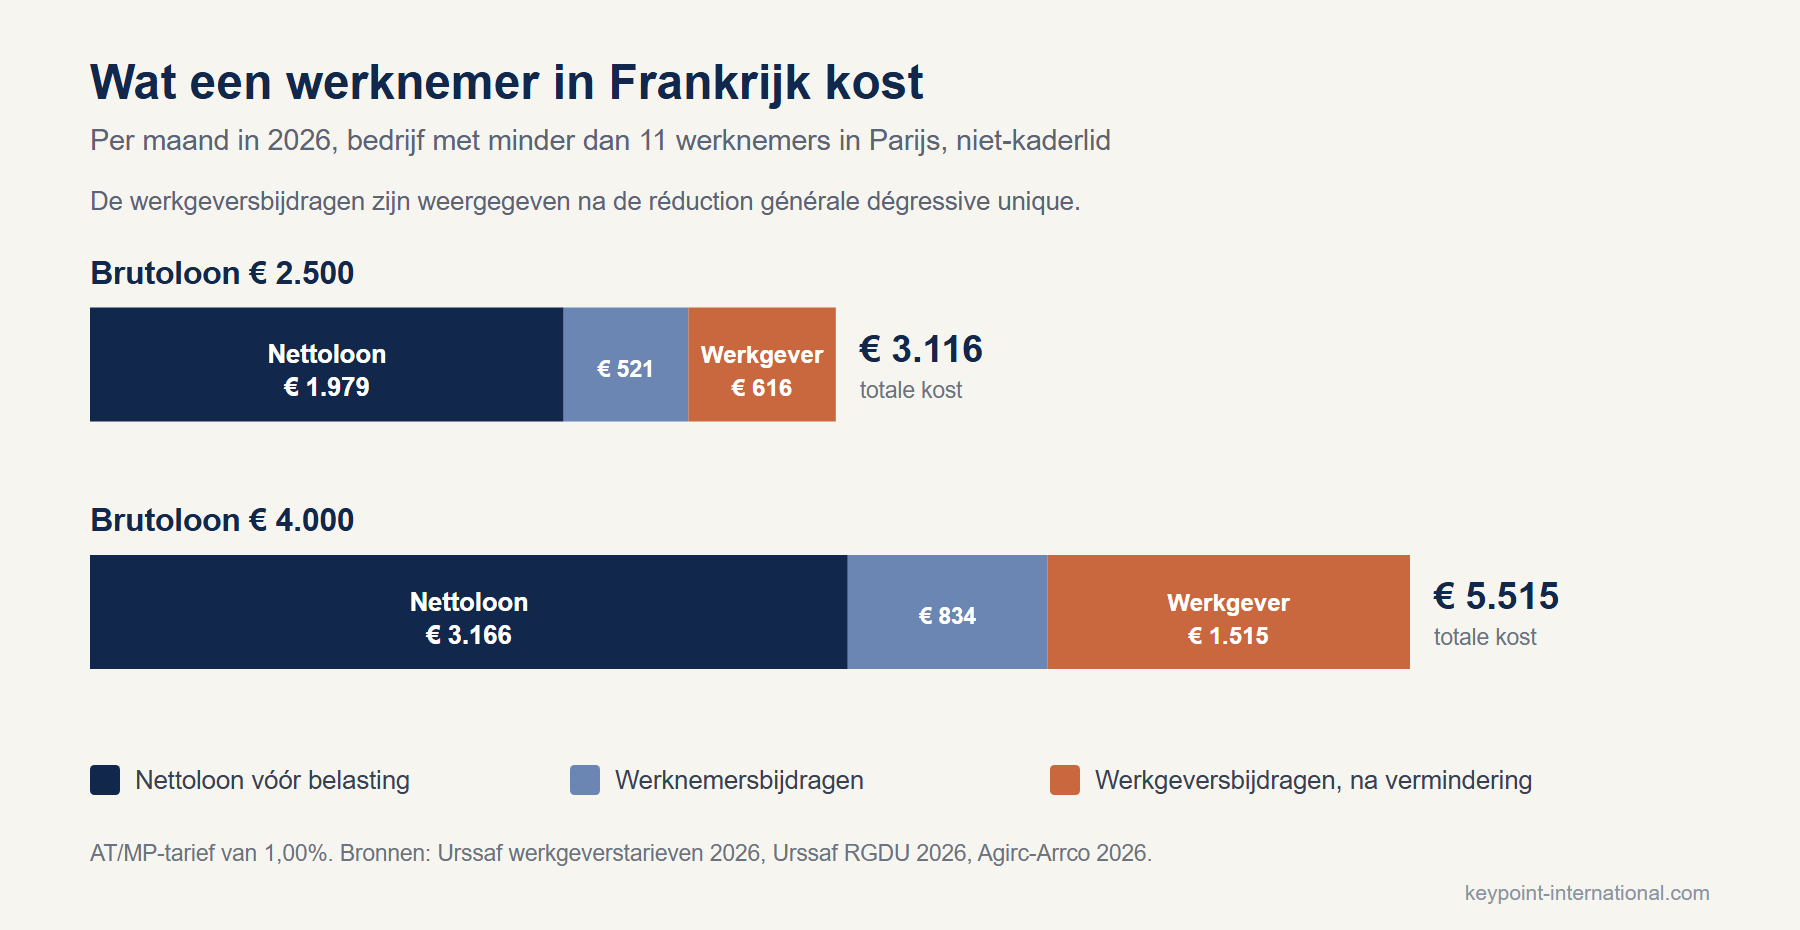
Een Frans loon bevat drie verschillende cijfers, en buitenlandse werkgevers begroten geregeld met het verkeerde. Biedt u iemand € 2.500 per maand, dan houdt die ongeveer € 1.979 over. U betaalt ongeveer € 3.116. En het verschil schaalt niet zoals men verwacht: verhoog het loon naar € 4.000 en het werkgeversaandeel stijgt van 24,6% naar 37,9% van het brutoloon.
Wat de werknemer betaalt
Begin bij het cijfer dat de kandidaat ziet. Van een brutoloon van € 2.500 gaat ongeveer € 521 aan werknemersbijdragen af, of 20,8%, zodat er zo’n € 1.979 overblijft. Daarmee worden het wettelijk pensioen, het verplichte aanvullend pensioen en de twee heffingen voor ziekteverzekering en sociale schuld gefinancierd: de algemene sociale bijdrage (contribution sociale généralisée, CSG) en de bijdrage voor de aflossing van de sociale schuld (CRDS).
Twee zaken verrassen buitenlandse werkgevers. De werknemer betaalt geen enkele werkloosheidsbijdrage, want die werd in 2018 volledig naar de werkgever verschoven. En de personenbelasting wordt bovenop die bedragen van de loonbrief ingehouden, via de bronheffing (prélèvement à la source), tegen een tarief dat de fiscus per werknemer doorgeeft.
Het werknemersaandeel is bijna vlak: bij € 4.000 bedraagt het nog altijd 20,8%, of € 834. Alle beweging zit aan werkgeverskant.
Wat de werkgever betaalt
De werkgeversbijdragen bestaan uit een twaalftal afzonderlijke heffingen, geïnd door twee instanties. De socialezekerheidsinstantie Urssaf int ziekte, pensioen, gezin, werkloosheid, zorgafhankelijkheid, huisvesting, opleiding en leerlingwezen. Het verplichte aanvullende pensioenstelsel Agirc-Arrco int daarbovenop zijn eigen bijdrage.
| Bijdrage | Tarief | Grondslag |
|---|---|---|
| Ziekte, moederschap, invaliditeit, overlijden | 13,00% | Volledig loon |
| Wettelijk pensioen, onbegrensd | 2,11% | Volledig loon |
| Wettelijk pensioen, begrensd | 8,55% | Tot € 4.005/maand |
| Gezinsbijslag | 5,25% | Volledig loon |
| Werkloosheidsverzekering | 4,00% | Tot € 192.240/jaar |
| Loonwaarborg (AGS) | 0,25% | Tot € 192.240/jaar |
| Solidariteitsbijdrage zorgafhankelijkheid (CSA) | 0,30% | Volledig loon |
| Huisvestingsheffing (Fnal, minder dan 50 werknemers) | 0,10% | Tot € 4.005/maand |
| Arbeidsongevallen (AT/MP) | Per vestiging bepaald | Volledig loon |
| Opleidings- en leerlingwezenheffingen | 1,23% | Volledig loon |
| Aanvullend pensioen en CEG, schijf 1 | 6,01% | Tot € 4.005/maand |
Voor een klein bedrijf in Parijs komt dat neer op ongeveer 41,8% van het brutoloon, en dat aandeel beweegt nauwelijks mee met het loon, omdat de meeste tarieven vlak zijn.
De vermindering die het meeste werk doet
Op 1 januari 2026 zijn de drie verminderingen die tot dan naast elkaar bestonden, de oude algemene vermindering plus de verlaagde tarieven voor ziekte en gezinsbijslag, samengevoegd tot één: de enige degressieve algemene vermindering (réduction générale dégressive unique, RGDU). De verlaagde tarieven zijn voor gewone werkgevers verdwenen, zodat ziekte nu 13% bedraagt en gezinsbijslag 5,25% voor iedereen, en de verlichting komt in de vorm van één degressieve vermindering.
Voor een werkgever met minder dan 50 werknemers loopt ze op tot 39,81% van het brutoloon op het niveau van het minimumloon, en ze dooft uit bij drie keer het minimumloon (salaire minimum interprofessionnel de croissance, SMIC):
Coëfficiënt = 0,0200 + 0,3781 x [ 0,5 x ( (3 x jaarlijks SMIC / jaarlijks brutoloon) - 1 ) ] ^ 1,75

(0,3821 en een maximum van 40,21% voor werkgevers met 50 werknemers of meer)
Twee details worden vaak over het hoofd gezien. Het SMIC in die formule is bevroren op de waarde van 1 januari 2026, € 1.823,03, terwijl het SMIC zelf op 1 juni naar € 1.867,02 is gestegen. De vermindering dooft dus uit bij € 5.469 per maand, wat 2,93 keer het huidige SMIC is in plaats van drie. En de berekening loopt op jaarbasis, zodat een bonus in december de vermindering voor het hele jaar met terugwerkende kracht verlaagt.
Het effectieve werkgeverstarief, van het minimumloon tot € 5.000
Omdat de vermindering degressief is, is het werkgeverstarief een curve en geen cijfer. Zelfde bedrijf, zelfde tarieven, acht loonniveaus:
| Brutoloon | Vóór vermindering | Vermindering | Na vermindering | Werkgeverstarief | Totale kost |
|---|---|---|---|---|---|
| € 1.867 (SMIC) | € 781 | € 700 | € 81 | 4,3% | € 1.948 |
| € 2.000 | € 836 | € 629 | € 207 | 10,3% | € 2.207 |
| € 2.500 | € 1.045 | € 430 | € 616 | 24,6% | € 3.116 |
| € 3.000 | € 1.254 | € 300 | € 955 | 31,8% | € 3.955 |
| € 3.500 | € 1.464 | € 214 | € 1.250 | 35,7% | € 4.750 |
| € 4.000 | € 1.673 | € 158 | € 1.515 | 37,9% | € 5.515 |
| € 4.500 | € 1.809 | € 124 | € 1.685 | 37,4% | € 6.185 |
| € 5.000 | € 1.945 | € 109 | € 1.836 | 36,7% | € 6.836 |
Het tarief piekt rond € 4.000 en zakt daarna licht, omdat het begrensde pensioen en de huisvestingsheffing stoppen bij het maandplafond van € 4.005 terwijl het loon blijft stijgen.
Voorbeelden
€ 2.500 per maand
De brutobijdragen bedragen € 1.045. De verminderingscoëfficiënt is op dit niveau 0,1719, goed voor € 430 per maand, waardoor € 616 voor de werkgever overblijft. Totale kost: € 3.116, tegenover een nettoloon van € 1.979 vóór belasting. U betaalt 1,57 keer wat de werknemer ontvangt.
€ 4.000 per maand
De tarieven zijn identiek, dus de brutobijdragen schalen rechtstreeks door naar € 1.673. De vermindering niet. Bij dit loon daalt de coëfficiënt naar 0,0395, goed voor € 158. Er blijft € 1.515 voor de werkgever over, en de totale kost bedraagt € 5.515 tegenover een nettoloon van € 3.166. Nu betaalt u 1,74 keer wat de werknemer ontvangt.
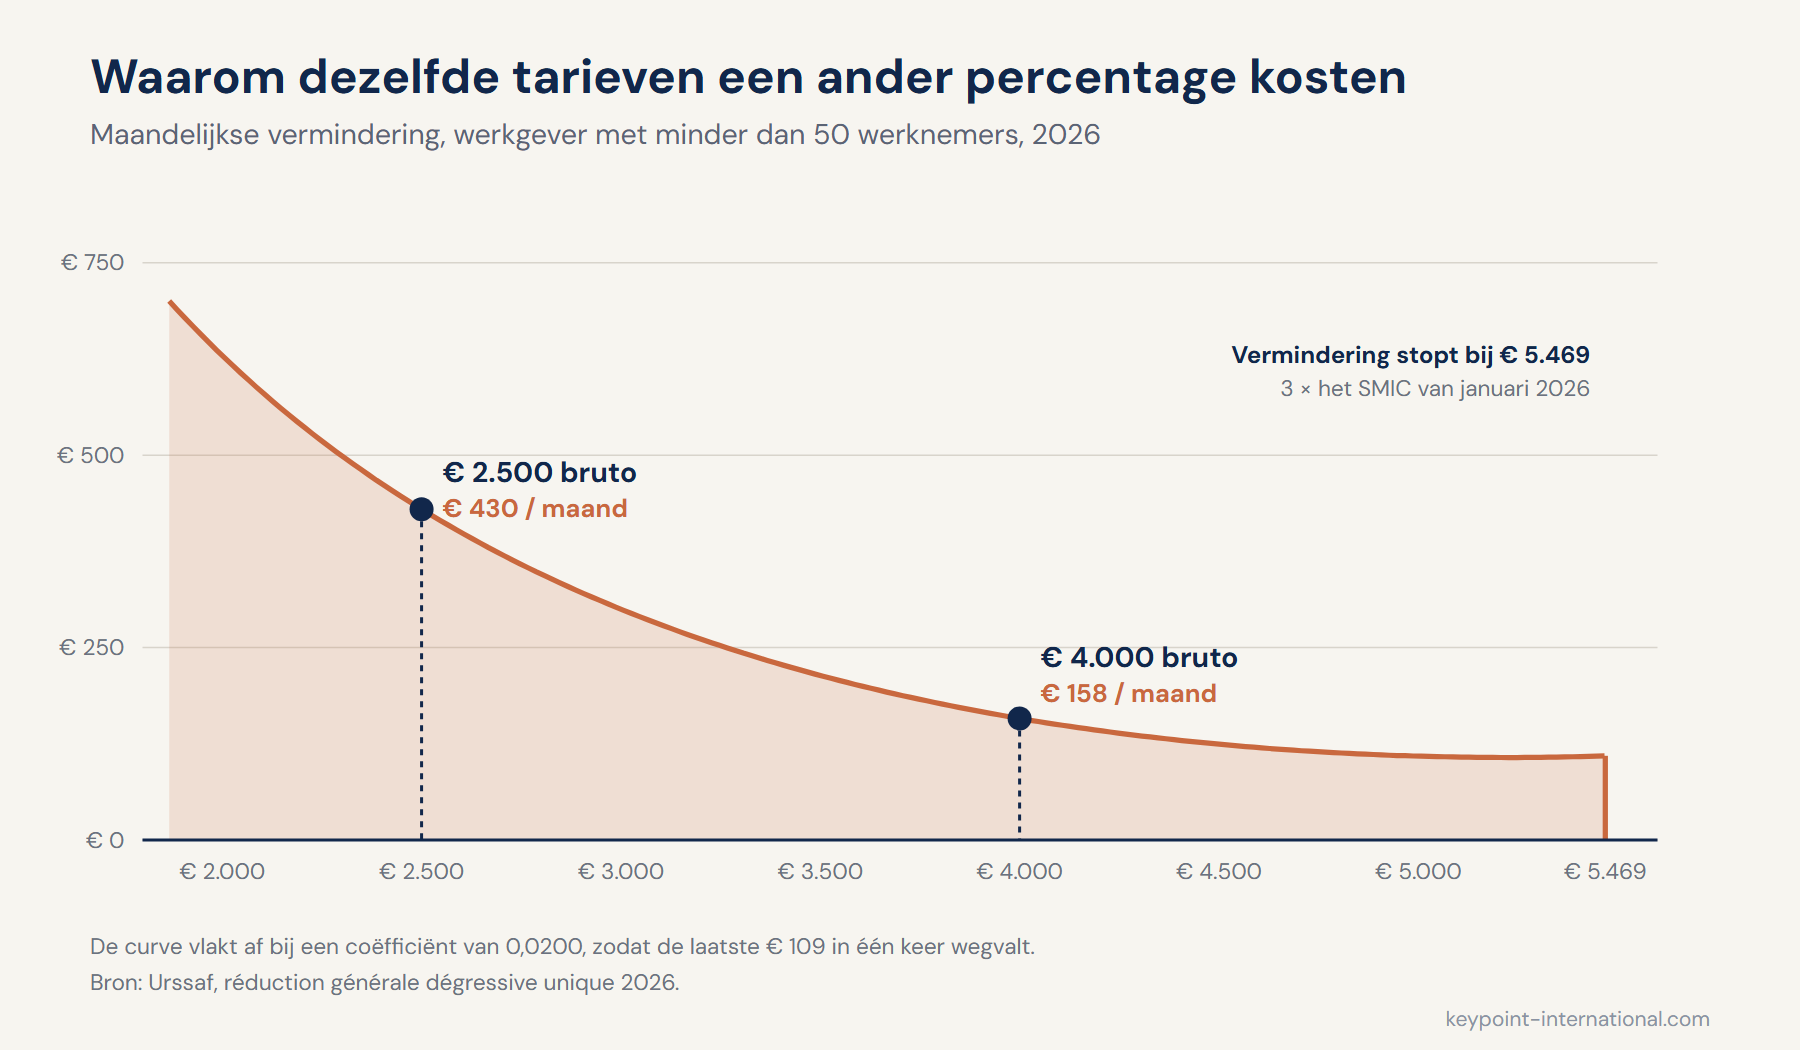
Geen enkel bijdragetarief verschilt tussen die twee gevallen. Het hele verschil, 24,6% tegenover 37,9%, komt van de degressiviteit.
De degressiviteit eindigt met een trede, niet met een vervaging. Net onder het plafond stopt de coëfficiënt met dalen bij 0,0200, zodat een loon van € 5.469 nog altijd zo’n € 109 vermindering per maand oplevert en een loon van € 5.470 niets meer.
Wat deze cijfers doet bewegen
Vier zaken verschuiven de bedragen hierboven:
- Elf werknemers: de opleidingsheffing gaat van 0,55% naar 1%, en de mobiliteitsheffing (versement mobilité) gaat in. In de regio Parijs is die alleen al goed voor ongeveer 3% van de loonmassa.
- Vijftig werknemers: de huisvestingsheffing (Fnal) gaat van 0,10% van het begrensde loon naar 0,50% van het volledige loon, en een ondernemingsraad wordt verplicht.
- Uw AT/MP-tarief: de dekking voor arbeidsongevallen en beroepsziekten wordt per vestiging vastgesteld door het regionale socialezekerheidsfonds (Carsat) en hangt af van uw sector. Een kantoortarief rond 1% is normaal; industriële tarieven liggen een veelvoud hoger.
- Kaderstatuut (cadre): kaderleden voegen de APEC-heffing toe en een overlijdens- en invaliditeitsbijdrage van 1,50% op de eerste schijf. De verplichte aanvullende ziektekostenverzekering, voor minstens de helft door de werkgever betaald, geldt voor iedereen.
Wat verwachten we in 2027?
De begrotings- en socialezekerheidswetsontwerpen voor 2027 (projet de loi de finances en projet de loi de financement de la sécurité sociale, PLF en PLFSS) werden allebei op 1 oktober 2026 voorgesteld. Het socialezekerheidsontwerp heeft sindsdien een moeizame gang gekend: de Franse Nationale Vergadering (Assemblée nationale) verwierp het op 23 oktober 2026, zodat het in zijn oorspronkelijke vorm naar de Senaat (Sénat) gaat. Het begrotingsontwerp ligt nog bij de Vergadering. Niets daarvan is al wet, en de cijfers hieronder kunnen in het debat nog veranderen of helemaal verdwijnen.
De maatregel die telt voor de loonadministratie betreft de algemene verminderingen. Het persdossier van de regering zegt dat het ontwerp harmoniseert hoe loonsupplementen meetellen in het loon dat voor de verminderingscoëfficiënt wordt gebruikt, en raamt het effect op € 3,7 miljard minder vermindering. De opgegeven reden is te vermijden dat twee werknemers met hetzelfde totale loon een verschillende vermindering opleveren omdat hun loon anders is samengesteld.
Het dossier is op twee punten uitdrukkelijk. De parameters van de vermindering zelf veranderen niet: de formule en het plafond van drie keer het SMIC blijven zoals ze zijn. En de gunstige behandeling van winstdeelname (intéressement), werknemersparticipatie en werkgeversbijdragen aan spaarplannen blijft ongemoeid; wat verandert, is hoe die bedragen meetellen bij de berekening.
Dezelfde maatregel maakt het stelsel van de waardedelingspremie (prime de partage de la valeur) permanent, in plaats van het op 31 december 2026 te laten aflopen, en verlengt de vrijstelling van CSG en CRDS met een jaar voor bedrijven met minder dan 50 werknemers.
Wat het dossier niet zegt, is of de bevriezing van het referentie-SMIC in 2027 doorloopt. Zolang de definitieve tekst niet is gestemd, begroot u op het barema van 2026.
Wat te begroten
Als richtcijfer voor 2026, vóór het effect van uw eigen AT/MP-tarief en uw personeelsbestand: reken op ongeveer 1,04 keer het brutoloon op het minimumloon, 1,25 keer bij € 2.500, en ongeveer 1,38 keer vanaf € 4.000. De verhouding stijgt met het loon tot de vermindering uitdooft, en vlakt daarna af.
Keypoint International verzorgt de Franse loonadministratie voor bedrijven met buitenlandse aandeelhouders en berekent de volledige kost voordat u een aanbod doet. Hebt u nog geen Franse structuur, dan spelen er twee vragen vóór de aanwerving: de oprichting zelf, en het risico op een vaste inrichting.
Bronnen
- Urssaf, werkgeversbijdragen privésector 2026
- Urssaf, réduction générale dégressive unique 2026: formule, parameters en het bevroren referentie-SMIC
- Urssaf, SMIC 2026: € 1.823,03 vanaf 1 januari, € 1.867,02 vanaf 1 juni
- Légifrance, decreet nr. 2026-509 van 12 juni 2026: toepassingsregels van de réduction générale dégressive unique
- Légifrance, besluit van 22 december 2025: het socialezekerheidsplafond 2026, € 4.005 per maand
- Agirc-Arrco, bijdragen 2026: aanvullend pensioen, CEG en CET
- PLFSS 2027, voorgesteld op 1 oktober 2026, verworpen door de Assemblée nationale op 23 oktober 2026
Belangrijkste punten
- Bij € 2.500 bruto betaalt de werkgever ongeveer 24,6% extra; bij € 4.000 ongeveer 37,9%, en het hele verschil komt doordat de vermindering uitdooft
- De enkelvoudige degressieve algemene vermindering loopt af bij € 5.469 per maand, drie keer het bevroren referentieminimumloon van € 1.823,03
- Als richtbedrag: reken op ongeveer 1,25 keer het brutoloon bij € 2.500 en ongeveer 1,38 keer vanaf € 4.000
Veelgestelde vragen
Wat kost een werknemer in Frankrijk werkelijk?
Biedt u € 2.500 per maand, dan houdt de werknemer ongeveer € 1.979 over vóór inkomstenbelasting, terwijl u ongeveer € 3.116 betaalt. De werknemersbijdragen bedragen ongeveer 20,8% van het brutoloon, en het werkgeversdeel op dat niveau ongeveer 24,6% na vermindering.
Waarom stijgt het werkgeverspercentage met het loon?
Omdat de algemene vermindering uitdooft. De bruto werkgeversbijdragen zijn vrijwel vlak, maar de vermindering krimpt naarmate het loon stijgt, zodat het effectieve tarief van ongeveer 24,6% bij € 2.500 naar ongeveer 37,9% bij € 4.000 klimt. Het hele verschil komt van die afbouw.
Wat is de enkelvoudige degressieve algemene vermindering (RGDU)?
Op 1 januari 2026 werden drie regelingen samengevoegd: de oude algemene vermindering plus de verlaagde tarieven voor ziekte en kinderbijslag. Ziekte staat nu op 13% en kinderbijslag op 5,25% voor iedereen, en de steun komt als één degressieve vermindering.
Bij welk loon verdwijnt de vermindering?
Bij € 5.469 per maand. Het minimumloon in de formule is bevroren op de waarde van 1 januari 2026, € 1.823,03, en de vermindering loopt tot drie keer dat bedrag. Vlak onder het plafond stopt de coëfficiënt met dalen: € 5.469 houdt nog ongeveer € 109 vermindering over, € 5.470 niets meer.
Wat verandert er bij 11 en 50 werknemers?
Bij elf gaat de opleidingsbijdrage van 0,55% naar 1% en begint de vervoersheffing (versement mobilité), goed voor tot ongeveer 3% van de loonmassa in de regio Parijs. Bij vijftig gaat de huisvestingsheffing van 0,10% van het geplafonneerde loon naar 0,50% van het volledige loon, en wordt een ondernemingsraad verplicht.
Wat staat er voor 2027 op stapel?
Het socialezekerheidsontwerp 2027 werd op 23 oktober 2026 door de Nationale Vergadering verworpen en gaat in zijn oorspronkelijke vorm naar de Senaat. Het wilde de manier waarop loonsupplementen meetellen normaliseren, goed voor € 3,7 miljard minder steun, zonder de formule zelf te wijzigen. Zolang er geen tekst is gestemd, rekent u met het tarief van 2026.
Over de auteur
David Jian
Partner · Expert-comptable (registeraccountant)
David Jian is partner bij Keypoint International, expert-comptable en Canadees CPA. Hij begeleidt internationale groepen bij hun vestiging en groei in Frankrijk, met senior functies bij PwC en Deloitte en managementervaring in Azië, Noord- en Zuid-Amerika en Europa.
Een vraag? Een project? Laten we erover praten!
Ons team begeleidt u bij elke stap van uw vestiging en groei in Frankrijk. Laten we uw behoeften bespreken.
Benjamin Chemoul & David Jian
Vennoten & accountants