- Actualités
- ·
Oct 07, 2026
- ·
Vérifié le Oct 30, 2026
Combien coûte un salarié en France ? Les cotisations patronales expliquées (2026 + perspectives 2027)
Un salaire de 2 500 € coûte environ 3 116 € par mois à l’employeur. Un salaire de 4 000 € en coûte 5 515. Exemples chiffrés des cotisations patronales françaises en 2026, la réduction qui détermine le taux que vous payez, et ce que changerait le budget 2027.

David Jian
Associé · Expert-comptable
En bref
En 2026, un salarié français acquitte environ 20,8 % de son brut en cotisations salariales, et l’employeur environ 41,8 % avant réduction. La réduction générale dégressive unique (RGDU) allège ensuite la part patronale, jusqu’à 39,81 % du brut au niveau du SMIC, puis s’annule à trois fois le SMIC (5 469 € par mois, le SMIC de référence étant gelé à sa valeur du 1er janvier 2026). Un salaire brut de 2 500 € coûte donc environ 3 116 € par mois à l’employeur, soit un taux patronal effectif de 24,6 %, tandis qu’un salaire de 4 000 € coûte environ 5 515 €, soit 37,9 %. Comptez environ 1,25 fois le brut à 2 500 € et 1,38 fois à 4 000 €. Les textes budgétaires pour 2027, présentés le 1er octobre 2026 et non encore votés, intégreraient les compléments de salaire au calcul de la réduction, pour 3,7 milliards d’euros d’allègements en moins, sans modifier les paramètres de la réduction.
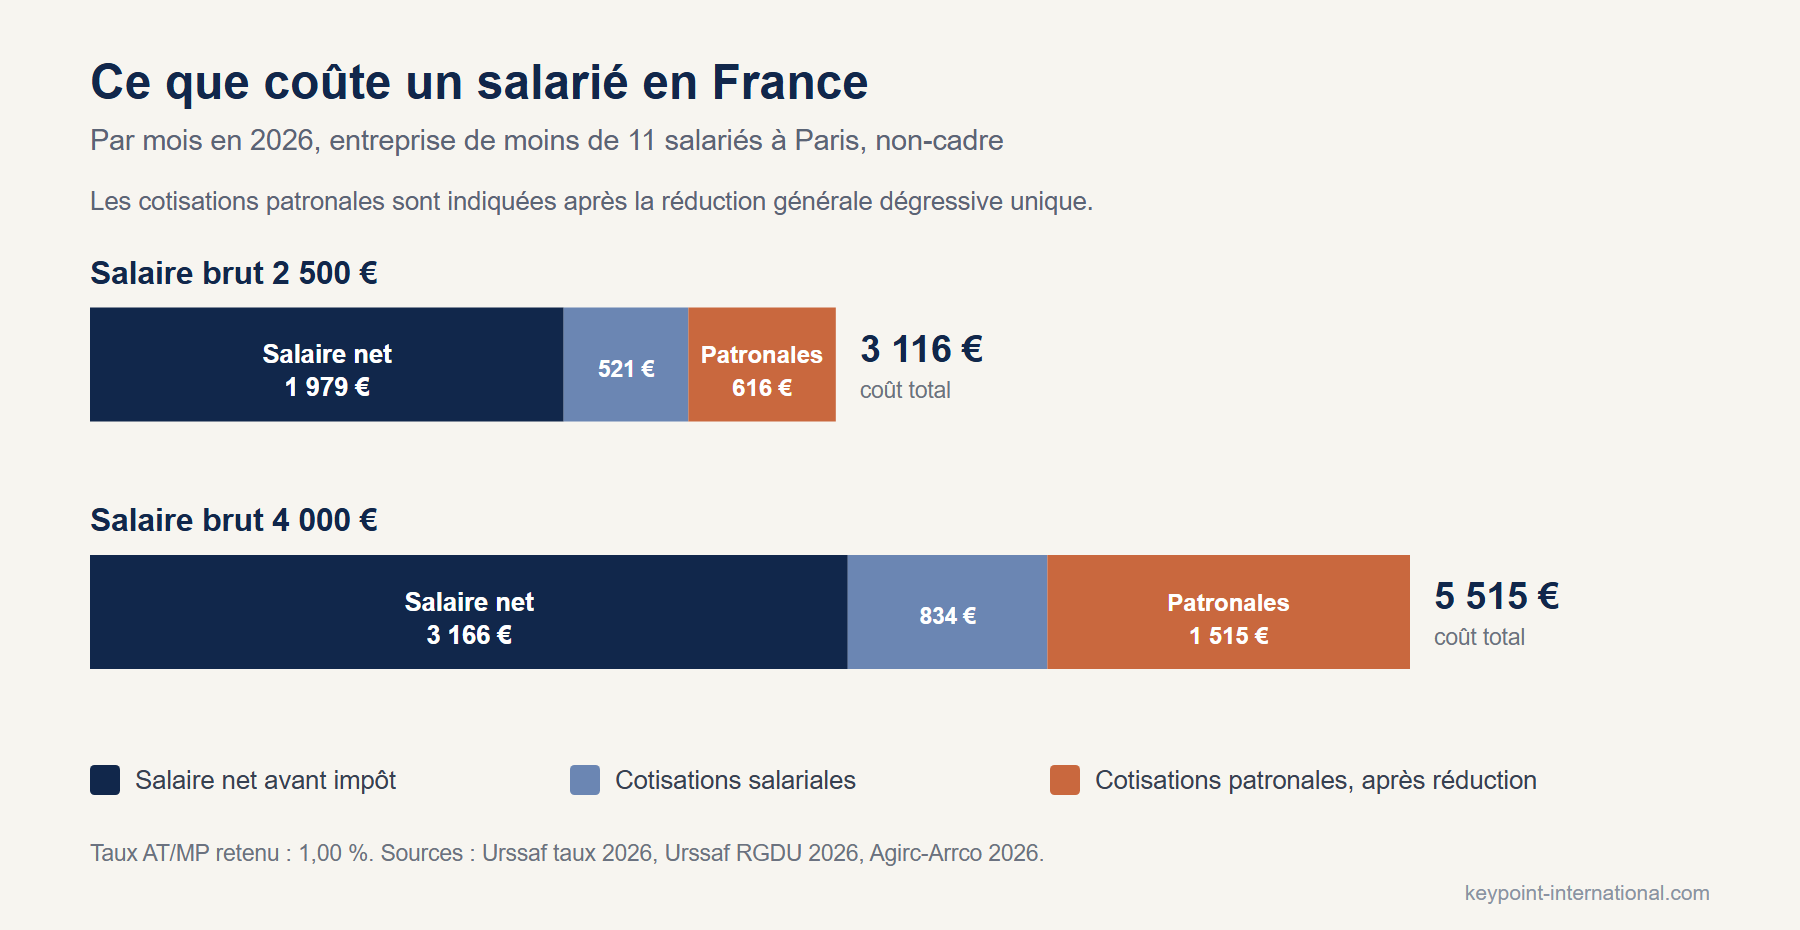
Un salaire français comporte trois chiffres différents, et les employeurs étrangers construisent régulièrement leur budget sur le mauvais. Proposez 2 500 € par mois et le salarié en perçoit environ 1 979 €. Vous en payez environ 3 116 €. Et l’écart ne progresse pas comme on l’imagine : portez le salaire à 4 000 € et la part employeur passe de 24,6 % à 37,9 % du brut.
Ce que paie le salarié
Prenez d’abord le chiffre que voit le candidat. Sur un salaire brut de 2 500 €, les cotisations salariales prélèvent environ 521 €, soit 20,8 %, et il reste à peu près 1 979 €. Cela couvre la retraite de base, la retraite complémentaire obligatoire et les deux prélèvements qui financent la couverture maladie et la dette sociale, la CSG et la CRDS.
Deux points surprennent les employeurs étrangers. Le salarié ne paie aucune cotisation chômage, celle-ci ayant été entièrement transférée à l’employeur en 2018. Et l’impôt sur le revenu se retient sur le bulletin en plus de ces montants, au titre du prélèvement à la source, au taux que l’administration fiscale transmet pour chaque salarié.
La part salariale est presque proportionnelle : à 4 000 €, elle reste de 20,8 %, soit 834 €. Toute la variation se joue du côté employeur.
Ce que paie l’employeur
Les cotisations patronales représentent une douzaine de prélèvements distincts, recouvrés par deux organismes. L’Urssaf collecte la maladie, la retraite, la famille, le chômage, l’autonomie, le logement, la formation et l’apprentissage. L’Agirc-Arrco perçoit la retraite complémentaire par-dessus.
| Cotisation | Taux | Assiette |
|---|---|---|
| Maladie, maternité, invalidité, décès | 13,00 % | Totalité du salaire |
| Vieillesse déplafonnée | 2,11 % | Totalité du salaire |
| Vieillesse plafonnée | 8,55 % | Jusqu’à 4 005 €/mois |
| Allocations familiales | 5,25 % | Totalité du salaire |
| Assurance chômage | 4,00 % | Jusqu’à 192 240 €/an |
| AGS (garantie des salaires) | 0,25 % | Jusqu’à 192 240 €/an |
| Contribution solidarité autonomie (CSA) | 0,30 % | Totalité du salaire |
| Fnal (moins de 50 salariés) | 0,10 % | Jusqu’à 4 005 €/mois |
| Accidents du travail (AT/MP) | Fixé par établissement | Totalité du salaire |
| Formation professionnelle et apprentissage | 1,23 % | Totalité du salaire |
| Retraite complémentaire et CEG, tranche 1 | 6,01 % | Jusqu’à 4 005 €/mois |
Pour une petite entreprise parisienne, l’ensemble représente environ 41,8 % du brut, et cette part bouge peu avec le salaire, la plupart des taux étant proportionnels.
La réduction qui fait l’essentiel du travail
Au 1er janvier 2026, les trois dispositifs qui coexistaient jusque-là, l’ancienne réduction générale et les taux réduits maladie et allocations familiales, ont fusionné : c’est la réduction générale dégressive unique (RGDU). Les taux réduits ont disparu pour les employeurs de droit commun, la maladie est donc à 13 % et les allocations familiales à 5,25 % pour tout le monde, et l’allègement prend la forme d’une réduction dégressive unique.
Pour un employeur de moins de 50 salariés, elle atteint 39,81 % du brut au niveau du SMIC et s’annule à trois fois le SMIC :
Coefficient = 0,0200 + 0,3781 x [ 0,5 x ( (3 x SMIC annuel / rémunération annuelle) - 1 ) ] ^ 1,75

(0,3821 et un maximum de 40,21 % pour les employeurs de 50 salariés et plus)
Deux subtilités passent souvent inaperçues. Le SMIC retenu dans la formule est gelé à sa valeur du 1er janvier 2026, soit 1 823,03 €, alors que le SMIC lui-même est passé à 1 867,02 € au 1er juin. La réduction s’annule donc à 5 469 € par mois, soit 2,93 fois le SMIC actuel et non trois. Et le calcul se fait sur la rémunération annuelle : une prime versée en décembre réduit l’allègement de toute l’année, rétroactivement.
Le taux patronal effectif, du SMIC à 5 000 €
La réduction étant dégressive, le taux patronal est une courbe et non un chiffre. Même entreprise, mêmes taux, huit niveaux de salaire :
| Salaire brut | Avant réduction | Réduction | Après réduction | Taux patronal | Coût total |
|---|---|---|---|---|---|
| 1 867 € (SMIC) | 781 € | 700 € | 81 € | 4,3 % | 1 948 € |
| 2 000 € | 836 € | 629 € | 207 € | 10,3 % | 2 207 € |
| 2 500 € | 1 045 € | 430 € | 616 € | 24,6 % | 3 116 € |
| 3 000 € | 1 254 € | 300 € | 955 € | 31,8 % | 3 955 € |
| 3 500 € | 1 464 € | 214 € | 1 250 € | 35,7 % | 4 750 € |
| 4 000 € | 1 673 € | 158 € | 1 515 € | 37,9 % | 5 515 € |
| 4 500 € | 1 809 € | 124 € | 1 685 € | 37,4 % | 6 185 € |
| 5 000 € | 1 945 € | 109 € | 1 836 € | 36,7 % | 6 836 € |
Le taux culmine autour de 4 000 € puis redescend légèrement, parce que la vieillesse plafonnée et le Fnal s’arrêtent au plafond mensuel de 4 005 € alors que le salaire continue de progresser.
Exemples
2 500 € par mois
Les cotisations brutes s’élèvent à 1 045 €. Le coefficient de réduction est de 0,1719 à ce niveau, soit 430 € par mois, ce qui laisse 616 € à la charge de l’employeur. Coût total : 3 116 €, pour un net de 1 979 € avant impôt. Vous payez 1,57 fois ce que perçoit le salarié.
4 000 € par mois
Les taux sont identiques, les cotisations brutes passent mécaniquement à 1 673 €. La réduction, elle, ne suit pas. À ce salaire, le coefficient tombe à 0,0395, soit 158 €. Il reste 1 515 € à la charge de l’employeur, pour un coût total de 5 515 € face à un net de 3 166 €. Vous payez cette fois 1,74 fois ce que perçoit le salarié.
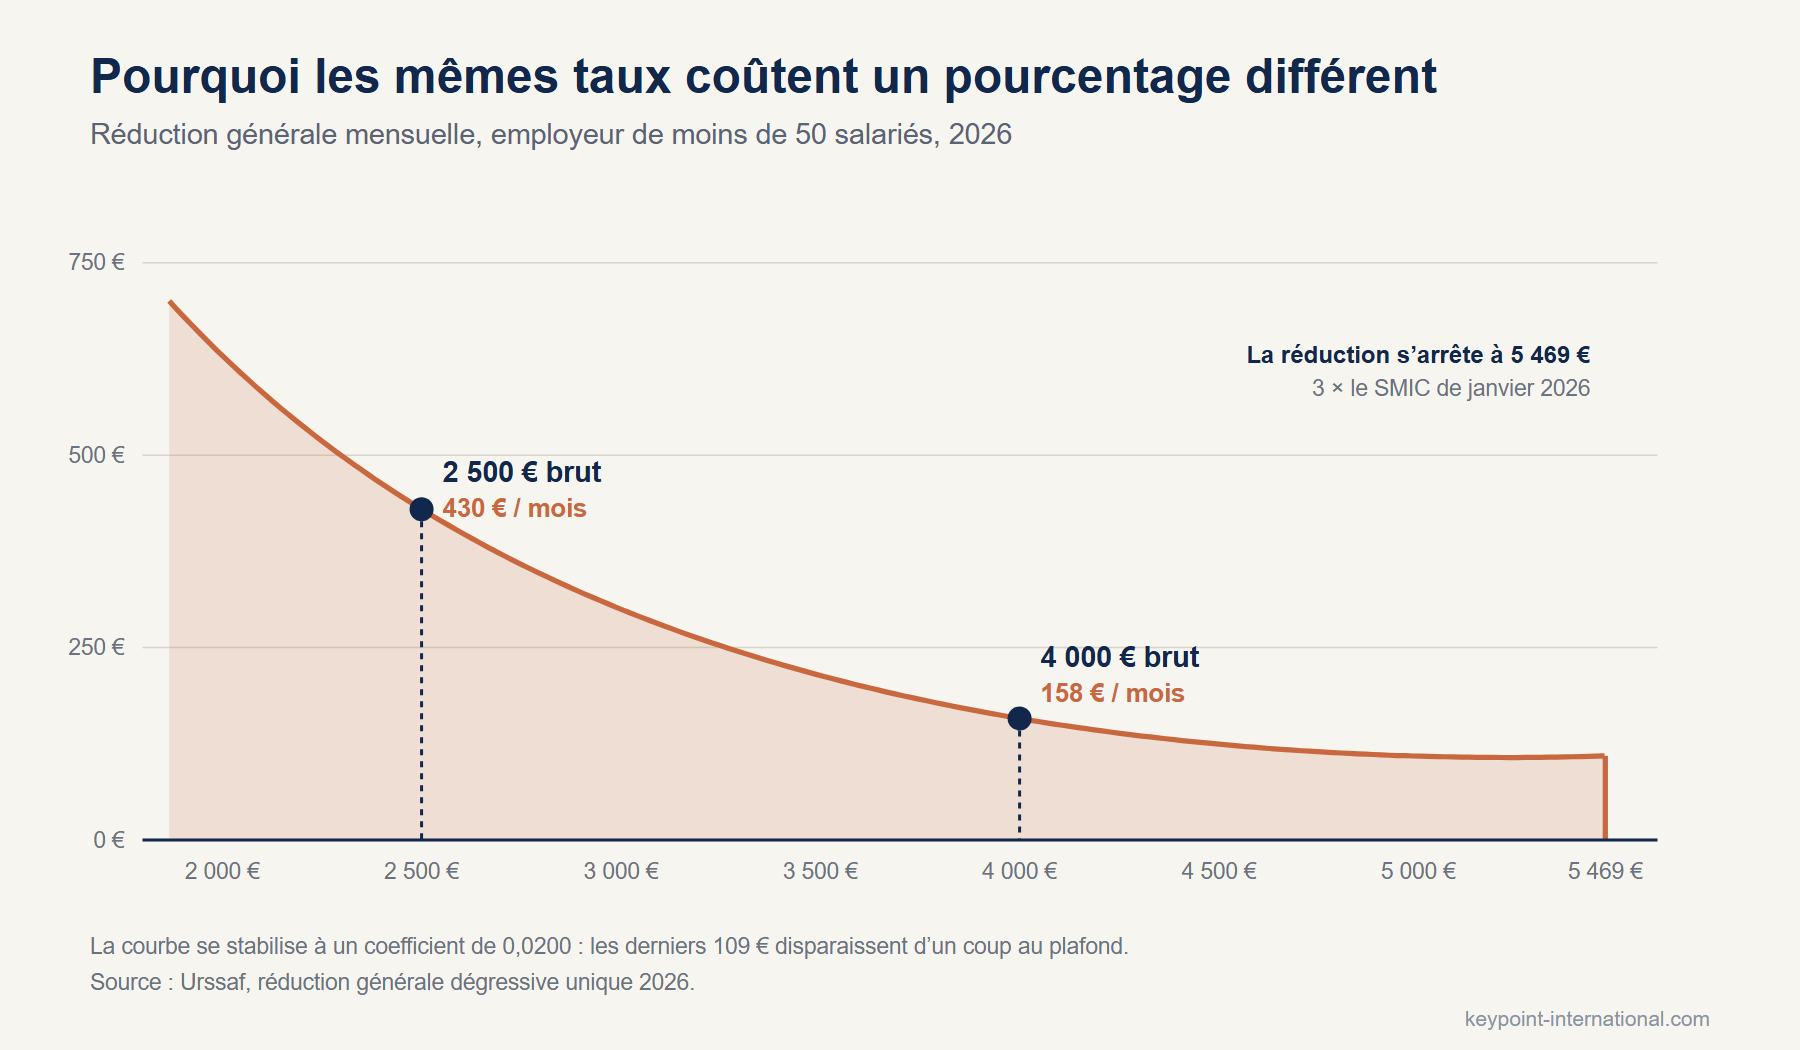
Aucun taux de cotisation n’a changé entre ces deux cas. Tout l’écart, 24,6 % contre 37,9 %, vient de la dégressivité.
La dégressivité se termine par une marche, pas par un fondu. Juste sous le plafond, le coefficient cesse de baisser à 0,0200 : un salaire de 5 469 € ouvre encore droit à environ 109 € de réduction par mois, un salaire de 5 470 € n’ouvre plus rien.
Ce qui fait bouger ces chiffres
Quatre éléments modifient les montants ci-dessus :
- Onze salariés : la contribution formation passe de 0,55 % à 1 %, et le versement mobilité s’applique. En Île-de-France, celui-ci pèse à lui seul jusqu’à environ 3 % de la masse salariale.
- Cinquante salariés : le Fnal passe de 0,10 % du salaire plafonné à 0,50 % de la totalité du salaire, et le comité social et économique devient obligatoire.
- Votre taux AT/MP : la couverture accidents du travail et maladies professionnelles est fixée par établissement par la Carsat et dépend de votre secteur. Un taux de bureau proche de 1 % est courant ; les taux industriels sont plusieurs fois supérieurs.
- Le statut cadre : les cadres ajoutent la cotisation APEC et une prévoyance de 1,50 % sur la tranche 1. La mutuelle obligatoire, financée au moins pour moitié par l’employeur, concerne tout le monde.
Qu’attendre de 2027 ?
Le projet de loi de finances et le projet de loi de financement de la sécurité sociale pour 2027 ont tous deux été présentés le 1er octobre 2026. Le PLFSS a connu depuis un parcours difficile : l’Assemblée nationale l’a rejeté le 23 octobre 2026, et il part donc au Sénat dans sa version initiale. Le projet de loi de finances, lui, est toujours devant l’Assemblée. Rien de tout cela n’est voté, et les chiffres ci-dessous peuvent évoluer dans le débat, voire disparaître.
La mesure qui compte pour la paie porte sur les allègements généraux. Le dossier de presse du gouvernement indique que le texte harmonise la prise en compte des compléments de salaire dans la rémunération servant au calcul du coefficient, et chiffre l’effet à 3,7 milliards d’euros d’allègements en moins. La raison avancée : éviter que deux salariés à rémunération globale identique ouvrent droit à des allègements différents selon la composition de cette rémunération.
Le dossier est explicite sur deux points. Les paramètres de la réduction elle-même ne changent pas : la formule et le plafond de trois SMIC restent en l’état. Et le régime favorable de l’intéressement, de la participation et de l’abondement de l’employeur aux plans d’épargne n’est pas modifié ; ce qui change, c’est la manière dont ces sommes entrent dans le calcul.
La même mesure pérennise le régime de la prime de partage de la valeur, qui devait s’éteindre au 31 décembre 2026, et prolonge d’un an son exonération de CSG et de CRDS pour les entreprises de moins de 50 salariés.
Ce que le dossier ne dit pas, c’est si le gel du SMIC de référence se poursuit en 2027. Tant que le texte définitif n’est pas voté, construisez votre budget sur le barème 2026.
Ce qu’il faut budgéter
Comme ordre de grandeur pour 2026, avant l’effet de votre propre taux AT/MP et de votre effectif : comptez environ 1,04 fois le brut au SMIC, 1,25 fois à 2 500 €, et à peu près 1,38 fois à partir de 4 000 €. Le rapport augmente avec le salaire jusqu’à l’extinction de la réduction, puis se stabilise.
Keypoint International gère la paie française pour des entreprises à capitaux étrangers et chiffre le coût complet avant que vous ne fassiez une offre. Si vous n’avez pas encore de structure en France, deux sujets se posent avant d’embaucher : l’implantation elle-même, et le risque d’établissement stable.
Sources
- Urssaf, taux de cotisations du secteur privé 2026
- Urssaf, réduction générale dégressive unique 2026 : formule, paramètres et SMIC de référence gelé
- Urssaf, SMIC 2026 : 1 823,03 € au 1er janvier, 1 867,02 € au 1er juin
- Légifrance, décret n° 2026-509 du 12 juin 2026 : modalités d’application de la réduction générale dégressive unique
- Légifrance, arrêté du 22 décembre 2025 : plafond de la sécurité sociale 2026, 4 005 € par mois
- Agirc-Arrco, cotisations 2026 : retraite complémentaire, CEG et CET
- PLFSS 2027, présenté le 1er octobre 2026, rejeté par l’Assemblée nationale le 23 octobre 2026
À retenir
- À 2 500 € brut, l’employeur paie environ 24,6 % en plus ; à 4 000 €, environ 37,9 %, et tout l’écart vient de l’extinction de la réduction
- La réduction générale dégressive unique s’éteint à 5 469 € par mois, soit trois fois le SMIC de référence gelé à 1 823,03 €
- Pour budgéter : environ 1,25 fois le brut à 2 500 €, et environ 1,38 fois à partir de 4 000 €
Questions fréquentes
Combien coûte réellement un salarié en France ?
Proposez 2 500 € par mois : le salarié perçoit environ 1 979 € avant impôt sur le revenu, et vous payez environ 3 116 €. Les cotisations salariales représentent environ 20,8 % du brut, et la part patronale à ce niveau environ 24,6 % après réduction.
Pourquoi le taux patronal augmente-t-il avec le salaire ?
Parce que la réduction générale s’éteint progressivement. Les cotisations patronales brutes sont quasi proportionnelles, mais la réduction diminue quand le salaire monte : le taux effectif passe d’environ 24,6 % à 2 500 € à environ 37,9 % à 4 000 €. Tout l’écart vient de la dégressivité.
Qu’est-ce que la réduction générale dégressive unique (RGDU) ?
Au 1er janvier 2026, trois dispositifs ont fusionné : l’ancienne réduction générale et les taux réduits maladie et allocations familiales. La maladie est désormais à 13 % et les allocations familiales à 5,25 % pour tous, l’allègement prenant la forme d’une réduction dégressive unique.
À quel salaire la réduction disparaît-elle ?
À 5 469 € par mois. Le SMIC retenu dans la formule est gelé à sa valeur du 1er janvier 2026, 1 823,03 €, et la réduction court jusqu’à trois fois ce montant. Juste sous le plafond, le coefficient cesse de baisser : 5 469 € conserve environ 109 € de réduction, 5 470 € plus rien.
Qu’est-ce qui change à 11 et à 50 salariés ?
À onze, la contribution formation passe de 0,55 % à 1 % et le versement mobilité commence, jusqu’à environ 3 % de la masse salariale en Île-de-France. À cinquante, le Fnal passe de 0,10 % du plafonné à 0,50 % de la totalité, et le comité social et économique devient obligatoire.
Qu’attendre pour 2027 ?
Le PLFSS 2027 a été rejeté par l’Assemblée nationale le 23 octobre 2026 et part au Sénat dans sa version initiale. Il prévoyait de normaliser la prise en compte des compléments de salaire dans la réduction, pour 3,7 milliards d’euros d’allègements en moins, sans toucher à la formule. Tant qu’aucun texte n’est voté, retenez le barème 2026.
L'auteur
David Jian
Associé · Expert-comptable
David Jian est associé chez Keypoint International, expert-comptable et CPA canadien. Il accompagne les groupes internationaux dans leur implantation et leur développement en France, fort de postes de direction chez PwC et Deloitte et d'une expérience de management en Asie, sur le continent américain et en Europe.
Une question ? Un projet ? Parlons-en !
Notre équipe vous accompagne à chaque étape de votre implantation et de votre développement en France. Échangeons sur vos besoins.
Benjamin Chemoul & David Jian
Associés & experts-comptables