- Actualités
- ·
Oct 26, 2026
- ·
Vérifié le Oct 30, 2026
Le calendrier annuel de conformité d’une filiale française
Toutes les échéances d’une filiale française, mois par mois : acomptes d’impôt sur les sociétés, liasse et solde, cotisation foncière des entreprises, approbation et dépôt des comptes, TVA et paie mensuelles.

David Jian
Associé · Expert-comptable
En bref
Une filiale française clôturant au 31 décembre verse l’impôt sur les sociétés en quatre acomptes, les 15 mars, 15 juin, 15 septembre et 15 décembre, dépose sa liasse fiscale au plus tard le deuxième jour ouvré suivant le 1er mai et règle le solde le 15 mai. La CFE donne lieu à un acompte le 31 mai lorsque la cotisation de l’année précédente atteignait 3 000 €, le solde étant exigible à partir du 1er décembre. L’associé approuve les comptes annuels dans les six mois de la clôture, et ils sont déposés au greffe dans le mois suivant l’approbation, ou deux mois en ligne. Ces comptes déposés sont publics, et une société appartenant à un groupe ne peut pas se prévaloir de la confidentialité ouverte à certaines petites sociétés. La TVA et la paie se déclarent chaque mois. Une société nouvellement créée ne verse aucun acompte au cours de son premier exercice. Un dépôt tardif majore l’impôt de 10 %, porté à 40 % après mise en demeure.
Une filiale française dépose plus souvent que la plupart des maisons mères ne s’y attendent. Au grand dam de bien des comptables, les dates sont fixées par la loi et non par le calendrier de reporting de votre groupe, et les pénalités de retard s’appliquent automatiquement.
L’année est globalement stable, à deux pics de charge près : octobre-novembre, pour préparer la saison fiscale, et mars-juin, la saison des dépôts. C’est à ce moment que la liasse fiscale, le solde d’impôt, l’acompte de CFE et l’approbation des comptes annuels tombent à six semaines d’intervalle. Préparez bien cette période avec votre conseil, et le reste de l’année se déroulera sans heurt.
L’année en un coup d’œil
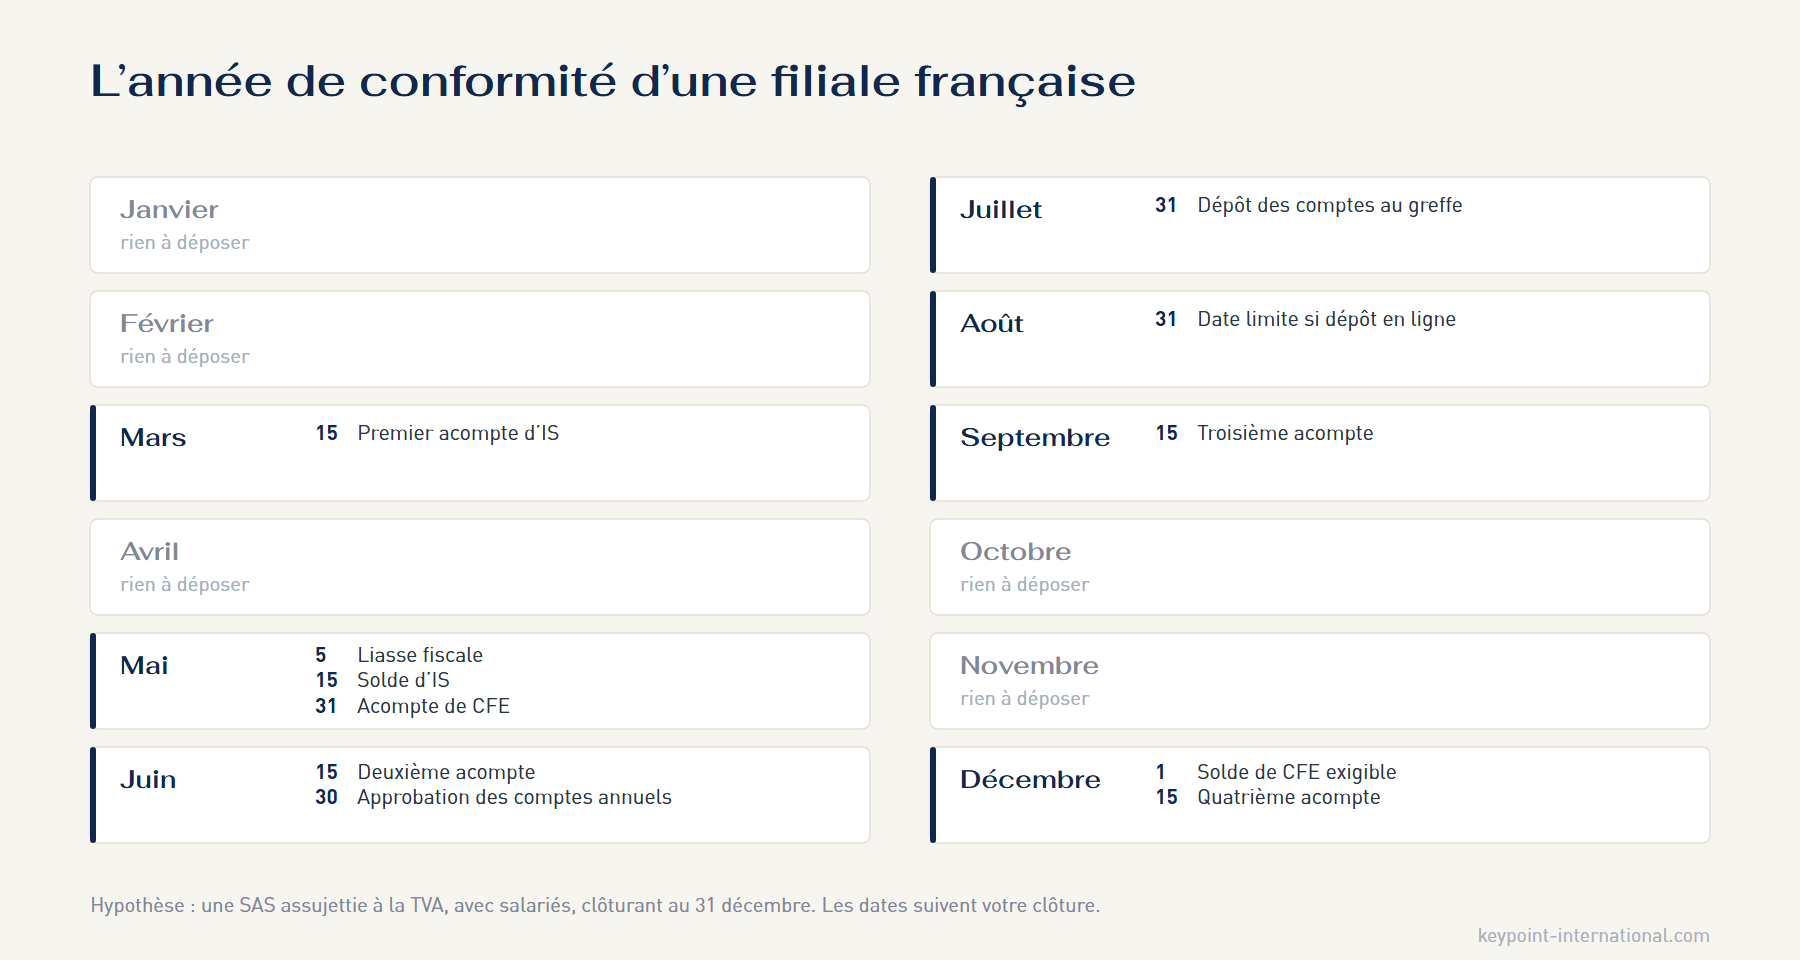
Tout ce qui suit suppose le montage le plus courant : une société par actions simplifiée (SAS) assujettie à la TVA, qui emploie du personnel et clôture son exercice au 31 décembre. Si votre clôture tombe à une autre date, une section y est consacrée plus bas.
Impôt sur les sociétés : quatre versements et une déclaration
L’impôt sur les sociétés se paie en quatre acomptes répartis dans l’année, le solde étant régularisé ensuite. L’article 1668 du code général des impôts fixe les acomptes aux 15 mars, 15 juin, 15 septembre et 15 décembre. Chacun se calcule sur le bénéfice du dernier exercice clos : le montant ne bouge donc pas si l’année en cours se passe mieux ou moins bien que la précédente.
La déclaration elle-même est la liasse fiscale. L’article 223 vous laisse trois mois à compter de la clôture pour la déposer. Les sociétés qui clôturent au 31 décembre relèvent d’une règle différente : le deuxième jour ouvré suivant le 1er mai, ce qui tombe en pratique dans la première semaine de mai.
Le solde de l’impôt est ensuite exigible le 15 du quatrième mois suivant la clôture. Pour une clôture en décembre, c’est le 15 mai.
La taxe locale que l’on ne voit pas venir
La France prélève une taxe locale en plus de l’impôt sur les sociétés : la cotisation foncière des entreprises, en abrégé CFE. Elle se calcule sur la valeur locative de vos locaux, ce qui veut dire que vous pouvez la devoir même une année où vous perdez de l’argent.
L’article 1679 quinquies fixe deux dates. Un acompte égal à la moitié de la cotisation de l’année précédente est exigible le 31 mai, et seulement si cette cotisation atteignait 3 000 € ou plus. Le solde est exigible à partir du 1er décembre.
Cet avis est publié dans votre espace fiscal en ligne, et c’est à vous d’aller le consulter - ou à votre conseil, si vous en avez un.
Approuver les comptes, puis les déposer
Ce sont deux étapes distinctes, avec deux échéances distinctes, que les maisons mères étrangères confondent souvent.
L’associé approuve d’abord les comptes annuels. Pour une SAS à associé unique, la forme que détiennent la plupart des groupes étrangers, l’article L227-9 du code de commerce accorde six mois à compter de la clôture. Pour une clôture en décembre, cela donne le 30 juin.
Les comptes sont ensuite déposés au greffe du tribunal de commerce. L’article L232-23 vous laisse un mois après l’approbation, ou deux mois en cas de dépôt par voie électronique. Soit le 31 juillet, ou le 31 août en ligne.
Une fois déposés, vos comptes sont publics et n’importe qui peut les télécharger. Le droit français permet à certaines petites sociétés d’en garder une partie confidentielle, mais l’article L232-25 vous ferme cette porte : une société appartenant à un groupe ne peut pas en bénéficier. Si votre société française a une maison mère étrangère, son compte de résultat sera public, sans échappatoire.
Si votre clôture n’est pas le 31 décembre
Certaines de ces dates suivent votre clôture, d’autres non.
Celles qui suivent sont rattachées à votre date de clôture : la liasse trois mois après, le solde le 15 du quatrième mois, l’approbation des comptes dans les six mois et le dépôt dans le mois suivant l’approbation, ou deux mois en ligne.
Les quatre dates d’acomptes, elles, ne bougent pas : 15 mars, juin, septembre et décembre, quelle que soit votre clôture. Toutefois, ce qui change même pour ces dates, c’est l’exercice auquel chaque versement se rattache.
Tous les mois : TVA et paie
Deux autres déclarations reviennent toute l’année sans jamais figurer sur un calendrier annuel, ce qui les rend faciles à oublier au moment de planifier.
La déclaration de TVA, l’imprimé CA3, est mensuelle. Le jour exact se situe entre le 15 et le 24 et dépend de votre forme sociale et de votre numéro d’identification : vérifiez votre propre date plutôt que d’en retenir une au hasard. Si vous devez moins de 4 000 € de TVA sur l’année, vous pouvez passer à une déclaration trimestrielle.
La paie passe par une déclaration mensuelle unique, la déclaration sociale nominative, ou DSN. Elle a remplacé presque toutes les déclarations sociales que la France exigeait séparément. Elle est due le 5 ou le 15 du mois suivant, selon votre effectif. Ce que coûte un salarié détaille les cotisations qui se trouvent derrière.
La première année ne fonctionne pas pareil
Une société nouvellement créée ne verse aucun acompte d’impôt sur les sociétés au cours de son premier exercice. L’article 1668 le prévoit expressément, et la raison est pratique : il n’existe aucun exercice clos sur lequel les calculer. Votre premier versement est le solde, après le dépôt de votre première liasse.
Notez-le pour votre plan de trésorerie. Par exemple, une société immatriculée en mars 2026 et clôturant au 31 décembre ne paie aucun impôt sur les sociétés français avant mai 2027.
Ce que coûte une échéance manquée
Un dépôt tardif majore l’impôt dû de 10 %. Si l’administration adresse une mise en demeure et que vous ne déposez toujours pas dans les trente jours, la majoration passe à 40 %. L’article 1728 fixe ces deux taux, ainsi qu’un taux de 80 % en cas de découverte d’une activité occulte.
Le retard de paiement est sanctionné séparément du retard de dépôt : déposer à temps ne vous protège donc pas si l’argent arrive en retard.
Ce qu’il faut en retenir
Inscrivez d’abord les quatre dates d’acomptes au calendrier de votre groupe, bloquez ensuite la période de mars à juin comme une période chargée pour vos comptables, puis cessez d’y penser jusqu’à l’automne. Le schéma se répète chaque année, et la seule chose qui change vraiment, c’est votre propre date de clôture.
Si vous souhaitez faire le point sur votre situation en France avec des experts locaux, n’hésitez pas à contacter KeyPoint International - nous accompagnons les entreprises étrangères dans leur implantation et leur réussite en France depuis 2003.
À retenir
- L’IS se paie en quatre acomptes, les 15 mars, 15 juin, 15 septembre et 15 décembre, chacun calculé sur votre dernier exercice clos
- Mars à juin concentre tout : la liasse, le solde d’IS, l’acompte de CFE et l’approbation des comptes tombent en six semaines
- Une société appartenant à un groupe ne peut pas rendre ses comptes confidentiels : une filiale à capitaux étrangers publie donc toujours son compte de résultat
Questions fréquentes
Quand la liasse fiscale doit-elle être déposée ?
La liasse est due trois mois après la clôture. Les sociétés qui clôturent au 31 décembre suivent une autre règle : le deuxième jour ouvré suivant le 1er mai, soit en pratique la première semaine de mai.
Quand paie-t-on les acomptes d’impôt sur les sociétés ?
Les 15 mars, 15 juin, 15 septembre et 15 décembre. Chaque acompte est calculé sur le bénéfice du dernier exercice clos : le montant ne bouge donc pas si l’exercice en cours se révèle meilleur ou moins bon.
Une société nouvelle paie-t-elle des acomptes d’IS la première année ?
Non. Une société nouvellement créée ne verse aucun acompte pendant son premier exercice, faute d’exercice clos servant de base. Le premier versement est le solde, après dépôt de la première liasse. À noter pour votre trésorerie.
Quand la CFE est-elle exigible ?
Un acompte égal à la moitié de la cotisation de l’an passé est exigible le 31 mai, et uniquement si cette cotisation atteignait 3 000 €. Le solde est exigible à partir du 1er décembre. L’avis est mis en ligne dans votre espace fiscal, il ne vous est pas adressé par courrier.
Quand approuver et déposer les comptes annuels ?
Ce sont deux étapes. L’associé approuve les comptes dans les six mois de la clôture, soit le 30 juin pour une clôture au 31 décembre. Ils sont ensuite déposés au greffe dans le mois qui suit l’approbation, ou dans les deux mois en cas de dépôt en ligne.
Une filiale française peut-elle garder ses comptes confidentiels ?
Pas si elle appartient à un groupe. La loi permet à certaines petites sociétés de garder une partie de leurs comptes confidentielle, mais l’article L232-25 du Code de commerce ferme cette option aux sociétés d’un groupe. Avec une mère étrangère, vos comptes sont publics.
L'auteur
David Jian
Associé · Expert-comptable
David Jian est associé chez Keypoint International, expert-comptable et CPA canadien. Il accompagne les groupes internationaux dans leur implantation et leur développement en France, fort de postes de direction chez PwC et Deloitte et d'une expérience de management en Asie, sur le continent américain et en Europe.
Une question ? Un projet ? Parlons-en !
Notre équipe vous accompagne à chaque étape de votre implantation et de votre développement en France. Échangeons sur vos besoins.
Benjamin Chemoul & David Jian
Associés & experts-comptables