- Nieuws
- ·
Nov 13, 2026
- ·
Gecontroleerd op Nov 13, 2026
Hoe lees je een Franse loonstrook (bulletin de paie)? Een regel-voor-regel gids (2026 + vooruitblik 2027)
Een Franse loonstrook telt ongeveer veertig regels en drie ervan heten netto. Wat elk blok betekent, welk bedrag het uitbetaalde loon is, waar uw eigen kosten staan, en wat er verandert in 2026 en 2027.

David Jian
Partner · Expert-comptable (registeraccountant)
In het kort
Een Franse loonstrook moet de vermeldingen tonen die in artikel R3243-1 van de arbeidswet staan, zodat elke strook dezelfde opbouw heeft: een identificatieblok, een bijdragetabel gegroepeerd naar risico, en de betaalbedragen onderaan. Drie verschillende bedragen heten netto. Het netto sociaal bedrag is bruto minus de verplichte werknemersbijdragen, gestandaardiseerd voor sociale doeleinden. Het nettoloon vóór inkomstenbelasting is wat na de bijdragen overblijft. Het nettoloon na inkomstenbelasting is wat op de bankrekening aankomt, omdat Frankrijk inkomstenbelasting aan de bron inhoudt tegen een tarief dat de Belastingdienst vaststelt. Twee verdere regels tonen het totaal aan toegepaste kortingen en het totaal dat de werkgever heeft betaald, zodat de werknemer de kosten van zijn eigen dienstverband kan zien. Loonstroken mogen elektronisch worden verstrekt tenzij de werknemer bezwaar maakt, en de werkgever moet een kopie vijf jaar bewaren.
Een Franse loonstrook (bulletin de paie) telt ongeveer veertig regels, grotendeels afkortingen, en het bedrag waar de werknemer om geeft staat onderaan.
Bijna niets op de loonstrook is vrij in te vullen. Artikel R3243-1 van de Franse arbeidswet somt punt voor punt op wat de strook moet tonen, en de versie die sinds 1 januari 2024 geldt is de versie die elk Franse salarispakket produceert. De volgorde ligt vast, dus u hoeft hem maar één keer te leren. Leest u het document in die volgorde, dan vallen die veertig regels uiteen in drie blokken en een handvol bedragen die u elke maand gebruikt.
Elke regel, en wat die betekent
Bovenaan de loonstrook staan werkgever en werknemer. In het midden staat de bijdragetabel. Onderaan staan de betaalbedragen, en dat zijn de bedragen waarop mensen handelen.
Artikel R3243-1 noemt zestien verplichte vermeldingen, en het noemt ze in een vaste volgorde. Van boven naar beneden gelezen is dit wat elk ervan is.
| Regel op de loonstrook | Wat het is | Waarom het voor u uitmaakt |
|---|---|---|
| Naam en adres van de werkgever, en de vestiging | De rechtspersoon die de werknemer in dienst heeft, en de vestiging waaraan hij is verbonden | Een filiaal of tweede locatie moet de eigen vestiging tonen, niet alleen het hoofdkantoor |
| Activiteitencode en inschrijvingsnummer (APE/NAF, SIRET) | De activiteitenclassificatie van de vestiging waar gewerkt wordt, en het nummer in het nationale register | Koppelt de strook aan de juiste entiteit, en de activiteitencode bepaalt mede welke cao verondersteld wordt te gelden |
| Collectieve arbeidsovereenkomst (convention collective) | De branche-cao die op de werknemer van toepassing is of, als die er niet is, een verwijzing naar de arbeidswet voor vakantie en opzegtermijn | De cao legt minimumloon, vakantie en opzegtermijn boven het wettelijke minimum vast |
| Naam, functie en inschaling van de werknemer | De functie en de positie in de loonschaal van de cao, uitgedrukt als niveau of coëfficiënt | Het niveau bepaalt het minimumloon en de opzegtermijn, dus een fout hierin herhaalt zich elke maand |
| Periode en gewerkte uren | De loonperiode en de uren waarop die betrekking heeft, met normale uren apart van uren tegen een hoger tarief en met de toegepaste tarieven; bij een vaste uren- of dagenafspraak de aard en omvang daarvan | Hiermee kan de werknemer de rekensom controleren, en het is de eerste plek om te kijken als een nettobedrag niet klopt |
| Looncomponenten naast het basisloon | Bonussen, commissie, overwerk en loon in natura, voor zover daarover premies verschuldigd zijn | Loon in natura weglaten verlaagt de grondslag van elke bijdrage die eronder staat |
| Brutoloon (rémunération brute) | Het basisloon plus die componenten, vóór elke bijdrage | Het bedrag dat in het contract staat, en de grondslag waarop de hele tabel is gebouwd |
| Bijdragen en premies, met hun grondslag | Per bijdrage: de grondslag, het werkgeversbedrag en het werknemersbedrag, vóór de kortingen hieronder, met de werknemerstarieven | De werknemerskolom gaat van het brutoloan af; de werkgeverskolom is een kostenpost daarbovenop |
| Overige inhoudingen en betalingen | Alles wat wordt ingehouden of betaald zonder een sociale premie te zijn, zoals het werkgeversdeel van een vervoersabonnement | Verklaart verschillen tussen de bijdragetabel en het werkelijk betaalde bedrag |
| Inkomstenbelasting ingehouden aan de bron (prélèvement à la source) | De grondslag, het tarief en het ingehouden bedrag, plus het bedrag dat de werknemer zonder die inhouding zou hebben ontvangen | Dat laatste bedrag is het nettoloon vóór inkomstenbelasting, en het tarief komt van de Belastingdienst, niet van u |
| Netto sociaal bedrag (montant net social) | Brutoloon inclusief loon in natura, minus de verplichte werknemersbijdragen, zoals omschreven in artikel R844-1 van de socialezekerheidswet | Eén standaardbedrag dat uitkeringsinstanties bij alle werkgevers op dezelfde manier lezen |
| Werkelijk ontvangen bedrag (nettoloon na belasting) | Het bedrag dat naar de werknemer wordt overgemaakt | Wat op de bankrekening aankomt, en het enige bedrag dat daar aankomt |
| Betaaldatum | De datum waarop het bedrag wordt betaald | De betaaldatum, die niet hetzelfde is als het einde van de loonperiode |
| Verlofdata en vakantiegeld | Valt er vakantie binnen de loonperiode, dan de data en het daarvoor betaalde bedrag | Laat zien dat het vakantieloon is betaald, waar werknemers vaak naar vragen |
| Totaal aan kortingen en vrijstellingen | Het totaal van de premiekortingen en vrijstellingen dat op het brutoloon is toegepast | Sinds 1 januari 2026 is dit de enkele degressieve algemene korting |
| Totaal betaald door de werkgever | Brutoloon plus werkgeversbijdragen, minus die kortingen | Uw maandelijkse kosten voor die werknemer, afgedrukt waar de werknemer het kan lezen |
| Verwijzing naar de officiële loonstrookpagina | Een verwijzing naar het onderdeel over de loonstrook op het portaal service-public.fr | Verplicht op elke loonstrook die sinds 1 januari 2024 is afgegeven |
| Werktijdverkorting (activité partielle), indien van toepassing | Het aantal vergoede uren, het gehanteerde tarief voor de vergoeding en de betaalde bedragen | Verschijnt alleen in maanden waarin werktijdverkorting is gebruikt |
De functie en de inschaling verdienen een rustige lezing samen met uw adviseur op het moment dat het contract wordt opgesteld. Het inschalingsniveau bepaalt het minimumloon en de opzegtermijn die uw cao oplegt, dus een fout daarin herhaalt zich in elke loonstrook tot iemand hem opmerkt.
Brutoloon, en wat daaronder valt
Het brutoloon (salaire brut) is het basisloon plus alles wat zich als loon gedraagt: overwerk tegen het verhoogde tarief dat erop van toepassing is, bonussen, commissie en loon in natura. De strook toont ook de uren waarop het loon betrekking heeft, met normale uren apart van uren tegen een hoger tarief, zodat de werknemer de rekensom kan controleren zonder bij u om een uitsplitsing te komen.
Loon in natura hoort bij het brutoloon, ook al gaat er geen geld om. Een auto van de zaak die de werknemer privé mag gebruiken, of woonruimte die het bedrijf ter beschikking stelt, telt als loon zodra de bijdragen worden berekend. Elk voordeel krijgt dus een waarde, die bij het brutobedrag wordt opgeteld. Laat u er één weg, dan is het brutobedrag te laag, en daarmee is de grondslag te laag voor elke bijdrage in de tabel die volgt. Dat is een van de vaakst gevonden punten bij een looncontrole.
De bijdragetabel
De bijdragetabel heeft één regel per bijdrage, gegroepeerd naar wat de bijdrage bekostigt: zorg, arbeidsongevallen, pensioen, gezin, werkloosheid, en daarna de sociale heffingen CSG en CRDS. Elke regel toont de grondslag waarover wordt gerekend, het werknemerstarief en -bedrag, en het werkgeverstarief en -bedrag.
Elke regel heeft een werknemerskolom en een werkgeverskolom, en die twee gedragen zich verschillend. De werknemerskolom gaat van het brutobedrag af, en verklaart het gat tussen het loon in het contract en het bedrag dat op de rekening aankomt. De werkgeverskolom raakt het loon van de werknemer nooit; het is een kostenpost daarbovenop, dus het loon waarover u onderhandelt is maar een deel van wat u begroot. De werknemersbijdragen komen over de hele tabel neer op ongeveer 20,8% van het bruto, en dat aandeel beweegt nauwelijks mee met het loon: een ervaren kracht staat ongeveer hetzelfde deel af als een beginner. De gids over wat een werknemer kost zet de werkgeverskant in cijfers uiteen.
Let op: de kortingsregel is dit jaar veranderd. Op 1 januari 2026 werd de algemene korting de enkele degressieve algemene korting (réduction générale dégressive unique), zodat de regel die eerst meerdere kortingen toonde er nu nog één toont. Die korting wordt berekend over de volledige werkgeverstarieven, 13% voor ziekte en 5,25% voor kinderbijslag, en Urssaf stelt dat hij niet gecombineerd kan worden met de aparte verlaagde tarieven voor die twee bijdragen bij dezelfde werknemer. Een loonstrook uit 2025 en één uit 2026 voor dezelfde persoon lopen dus niet meer regel voor regel gelijk, wat de moeite waard is om met uw adviseur door te nemen voordat u ze vergelijkt. Urssaf publiceert de geldende tarieven.
De drie bedragen die netto heten
Drie bedragen op de strook zien er allemaal uit als het loon dat wordt uitbetaald, en juist daar praten buitenlandse werkgevers en hun werknemers het vaakst langs elkaar heen. Elk ervan beantwoordt een andere vraag.
| Regel op de loonstrook | Wat het is | Waar het voor dient |
|---|---|---|
| Netto sociaal bedrag (montant net social) | Bruto, inclusief loon in natura, minus de verplichte werknemersbijdragen | Eén standaardbedrag dat uitkeringsinstanties bij alle werkgevers lezen |
| Nettoloon vóór inkomstenbelasting (net à payer avant impôt) | Wat overblijft nadat de bijdragen eraf zijn, vóór de inhouding | Aanbiedingen vergelijken, en de bijdragetabel controleren |
| Nettoloon na inkomstenbelasting (net à payer après impôt) | Het bedrag dat naar de bankrekening gaat | Wat de werknemer die maand werkelijk ontvangt |
- Netto sociaal bedrag (montant net social). Bruto, inclusief loon in natura, minus de verplichte werknemersbijdragen. Het bestaat zodat uitkeringsinstanties één standaardbedrag kunnen lezen, en het is omschreven in artikel R844-1 van de socialezekerheidswet.
- Nettoloon vóór inkomstenbelasting (net à payer avant impôt). Wat de werknemer heeft verdiend nadat de bijdragen eraf zijn, voordat de Belastingdienst zijn deel neemt.
- Nettoloon na inkomstenbelasting (net à payer après impôt sur le revenu). Het bedrag dat op de bankrekening aankomt.
Inkomstenbelasting wordt in Frankrijk aan de bron ingehouden, waardoor er nog een tarief op de strook staat. Dat inhoudingstarief (taux de prélèvement à la source) geldt alleen voor de inkomstenbelasting en heeft niets te maken met de bijdragetarieven in de tabel hierboven. De strook toont het daarom apart, met de grondslag waarop het wordt toegepast, het ingehouden bedrag, en daarnaast het bedrag dat de werknemer zonder die inhouding zou hebben ontvangen. Dat tarief komt van de Belastingdienst en niet van u, wat de moeite waard is om duidelijk te zeggen tegen een werknemer die denkt dat zijn werkgever het heeft gekozen.
Wat het u kost, op dezelfde pagina
Onderaan de strook staan twee regels waar uw financiële afdeling om zal vragen. De eerste geeft het totaal van de kortingen en vrijstellingen die op het loon zijn toegepast. De tweede geeft het totaal dat de werkgever die maand heeft betaald: brutoloon plus werkgeversbijdragen, minus die kortingen.
Het totaal betaald door de werkgever zijn de maandelijkse kosten van die werknemer. Het staat afgedrukt op de eigen loonstrook van de werknemer, waar die het kan lezen, en werknemers lezen het ook: houd het bedrag in gedachten voordat u een loongesprek opent.
Een rekenvoorbeeld
Neem een loon van € 2.500 bruto per maand, buiten Parijs, in een klein bedrijf zonder ondernemingsraad. De werknemersbijdragen nemen ongeveer € 521, zodat het nettoloon vóór inkomstenbelasting rond € 1.979 uitkomt. De werkgever betaalt er na korting ongeveer € 616 bovenop, wat de maandelijkse kosten van die werknemer op ongeveer € 3.116 brengt. Dat zijn de drie bedragen om mee te nemen in een begroting.
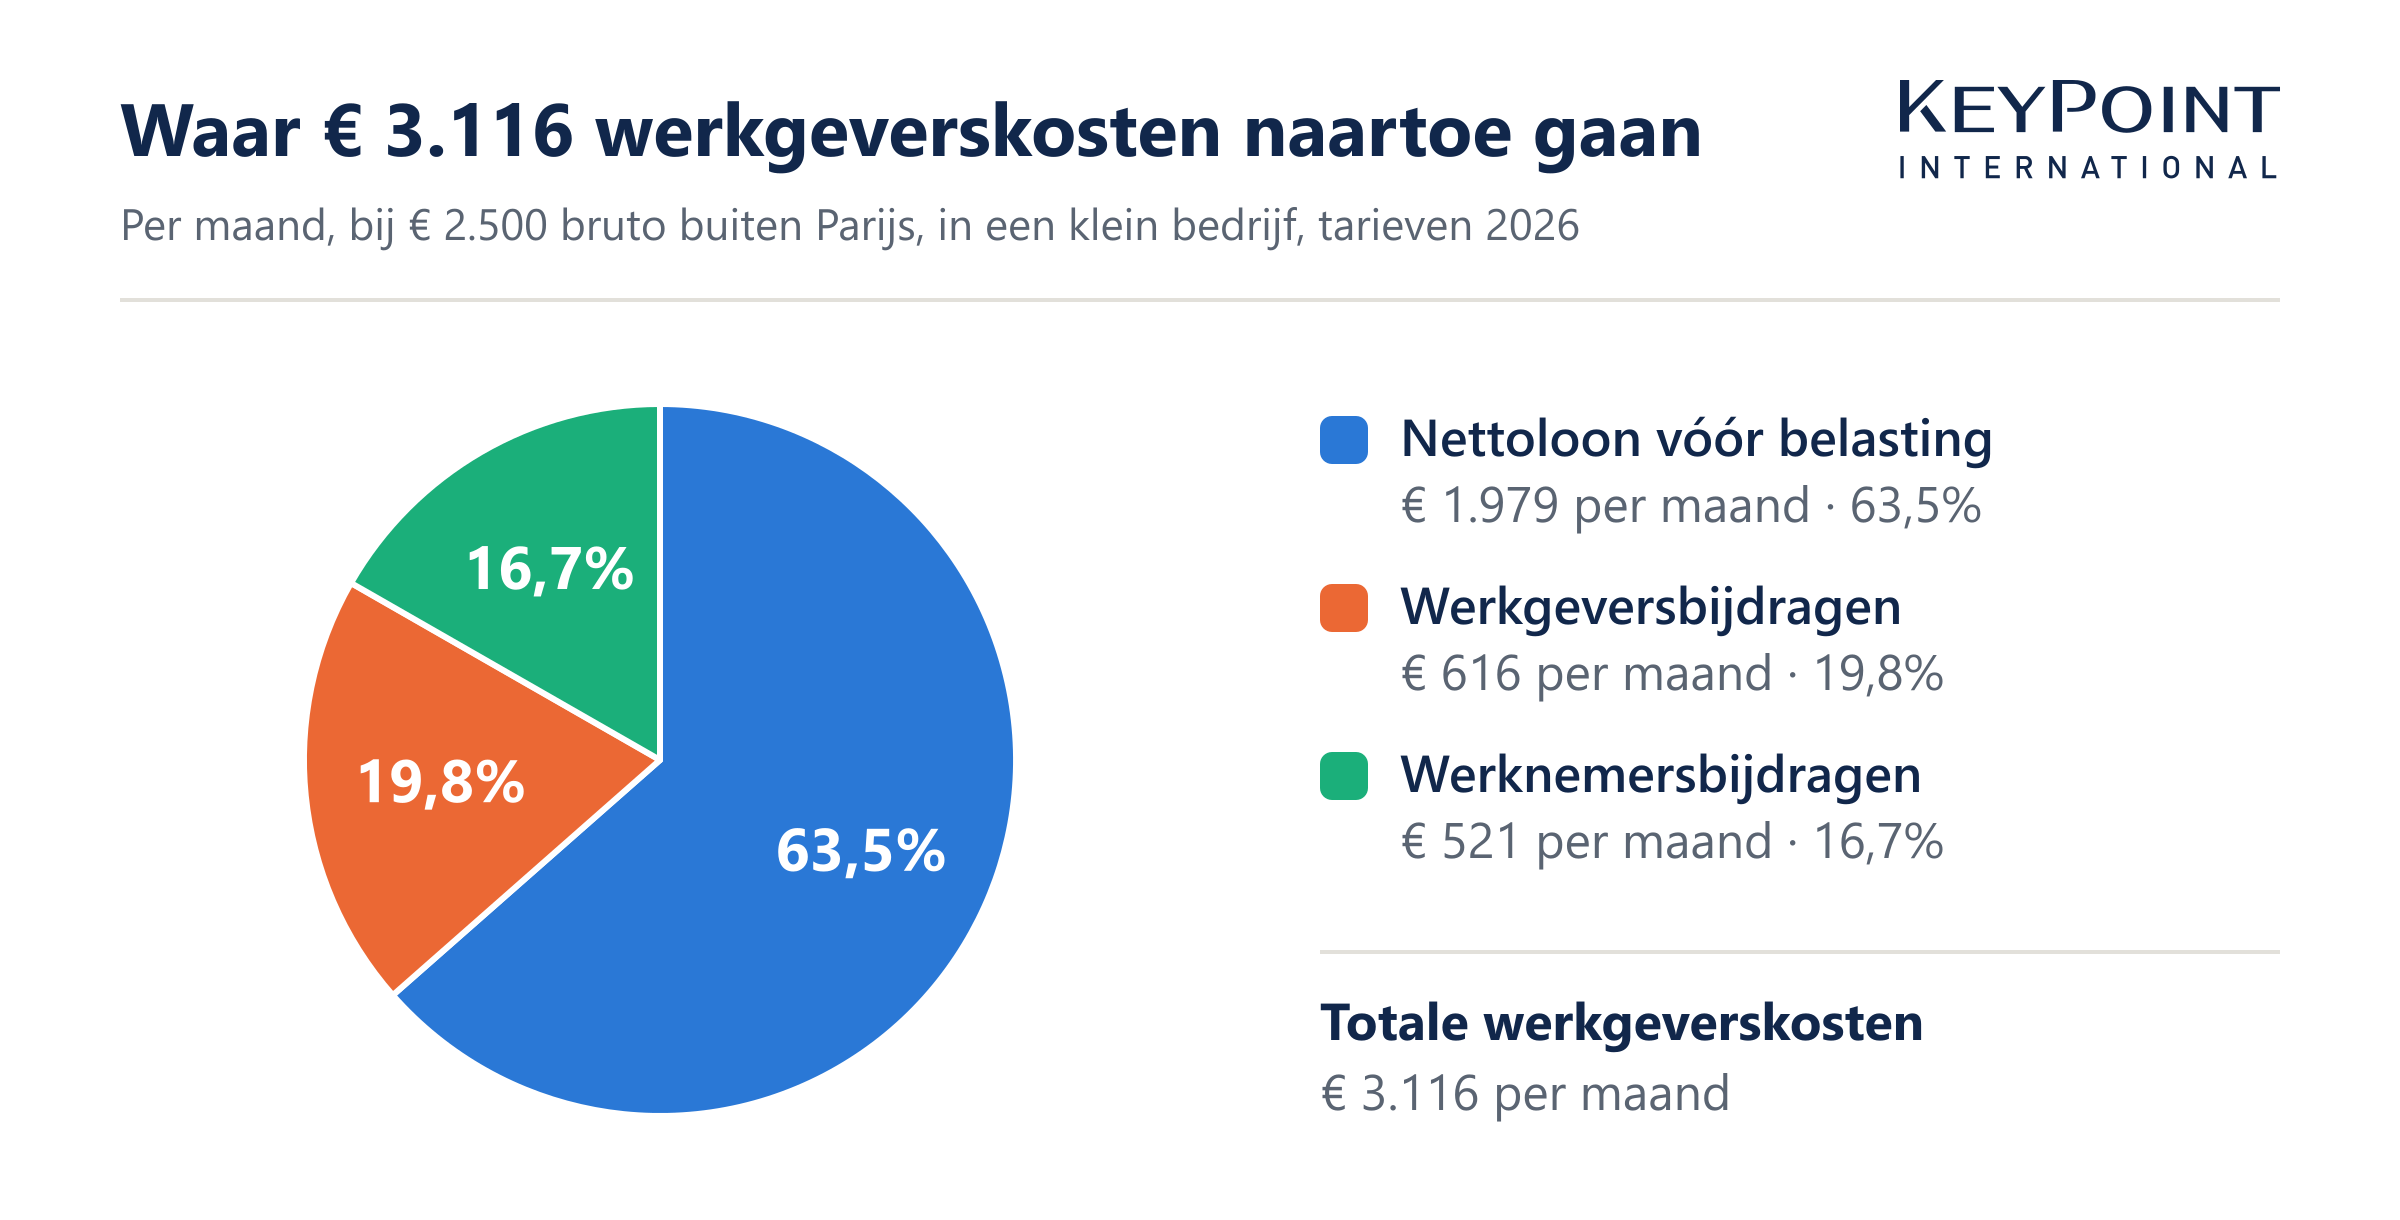
Het werkgeversdeel loopt op met het loon, omdat de korting afneemt naarmate het loon stijgt. Bij € 4.000 bruto ligt het werkgeverstarief rond 37,9%, tegen 24,6% bij € 2.500, en de afbouw verklaart het hele verschil. Een loonsverhoging kost het bedrijf dus meer dan ze aan het brutoloon toevoegt, en dat is het punt waarop een hoofdkantoor dat in brutobedragen rekent zich vergist. Reken een verhoging met uw adviseur door in werkgeverskosten voordat u zich vastlegt.
Bewaren, en wie ze mag inzien
Sinds 2017 mag de loonstrook standaard elektronisch worden verstrekt, en moet de werknemer bezwaar maken als hij papier wil (artikel L3243-2). Is de strook elektronisch, dan moet hij voor de werknemer beschikbaar blijven, en daarom zetten de meeste salarisverwerkers hem in een persoonlijke digitale kluis in plaats van hem te mailen.
U moet een kopie vijf jaar bewaren (artikel L3243-4). Uw werknemer kan de zijne beter onbeperkt bewaren, want het is het bewijsstuk achter een pensioenaanvraag tientallen jaren later. Let op: de regels van de loonstrook overtreden is een overtreding van de derde klasse, per loonstrook beboet, zodat het risico groeit met elke maand dat de fout doorloopt.
Waar u in 2027 op moet letten
De Franse socialezekerheidsbegroting voor 2027 bevat één maatregel die voor de salarisadministratie uitmaakt, en die raakt de kortingsregel. Het voorstel wijzigt hoe loonaanvullingen meetellen in het loon waarover de kortingscoëfficiënt wordt berekend, zonder de formule of het plafond van driemaal het minimumloon te veranderen. Wordt het aangenomen, dan verandert de kortingsregel en blijft de rest van de tabel zoals hij is.
Niets daarvan is echter al wet. De Assemblée nationale verwierp de tekst op 23 oktober 2026 en hij ging op 2 november naar de Senaat, waar hij in commissie ligt. Begroot op de schaal van 2026, en behandel alles wat uit het wetsvoorstel komt als een concept.
Waar dit u laat
Lees de loonstrook van onder naar boven als u hem controleert: het betaalde bedrag, de drie nettobedragen, dan de totale kosten. Lees hem van boven naar beneden als er iets niet klopt, want fouten beginnen meestal in de inschaling of de uren voordat ze de rekensom bereiken. Het Franse document wordt niet anderstalig, dus als uw adviseur de salarisadministratie doet, vraag hem dan het bedrag dat uw hoofdkantoor nodig heeft aan te leveren in de opmaak die daar wordt gebruikt.
Wilt u uw situatie in Frankrijk voorleggen aan lokale experts, neem dan gerust contact op met KeyPoint International - wij begeleiden buitenlandse bedrijven in Frankrijk bij hun vestiging en hun succes sinds 2003.
Bronnen
- Code du travail, artikel R3243-1 - de verplichte vermeldingen op een loonstrook, geldend sinds 1 januari 2024
- Code du travail, artikel L3243-2 - elektronische loonstroken en het bezwaarrecht van de werknemer
- Code du travail, artikel L3243-4 - de bewaarplicht van vijf jaar voor de werkgever
- Code du travail, artikel R3246-2 - overtreding van de derde klasse bij schending van de loonstrookregels
- Code de la sécurité sociale, artikel R844-1 - de definitie achter het netto sociaal bedrag
- Urssaf, bijdragetarieven particuliere sector - de geldende werknemers- en werkgeverstarieven
- Urssaf, de enkele degressieve algemene korting - wat de korting dekt, en dat hij niet samengaat met de verlaagde ziekte- en gezinstarieven
- Sénat, dossier PLFSS 2027 - verworpen door de Assemblée op 23 oktober 2026, op 2 november naar de Senaat gestuurd
Belangrijkste punten
- Bijna niets op een Franse loonstrook is optioneel: artikel R3243-1 legt de verplichte vermeldingen vast, zodat elke loonstrook dezelfde opbouw heeft
- Drie verschillende bedragen heten netto - het netto sociaal bedrag, netto vóór belasting en netto na belasting - en alleen het laatste komt op de bankrekening aan
- De totale maandelijkse werkgeverskosten staan afgedrukt op de loonstrook van de werknemer zelf, en u moet een kopie vijf jaar bewaren
Veelgestelde vragen
Wat is het montant net social op een Franse loonstrook?
Het netto sociaal bedrag is het brutoloon, inclusief loon in natura, minus de verplichte sociale werknemersbijdragen. Het is gestandaardiseerd zodat uitkeringsinstanties bij alle werkgevers hetzelfde bedrag lezen, en het is omschreven in artikel R844-1 van de Franse socialezekerheidswet. Het is niet het bedrag dat op de bankrekening wordt gestort.
Waarom staan er drie verschillende nettobedragen op?
Elk bedrag beantwoordt een andere vraag. Het netto sociaal bedrag is een gestandaardiseerd bedrag voor sociale doeleinden. Het nettoloon vóór inkomstenbelasting is wat na de bijdragen overblijft. Het nettoloon na inkomstenbelasting is het werkelijk overgemaakte bedrag, omdat Frankrijk belasting aan de bron inhoudt. De strook moet alle drie tonen.
Wie bepaalt het belastingtarief op de loonstrook?
De Franse Belastingdienst bepaalt het, en de werkgever past het alleen toe. De strook moet de grondslag, het tarief en het ingehouden bedrag tonen, en ook het bedrag dat de werknemer zonder die inhouding zou hebben ontvangen. Een werknemer die het tarief betwist, regelt dat zelf met de Belastingdienst via zijn eigen online account.
Hoe lang moet een Franse werkgever loonstroken bewaren?
Vijf jaar, op grond van artikel L3243-4 van de Franse arbeidswet, of de strook nu op papier of elektronisch is verstrekt. Werknemers wordt doorgaans aangeraden hun eigen stroken onbeperkt te bewaren, omdat loonstroken het bewijsmateriaal vormen voor een pensioenaanvraag tientallen jaren later.
Mag een Franse loonstrook elektronisch worden verstrekt?
Ja, en sinds 2017 is dat het uitgangspunt. De werkgever mag de strook elektronisch verstrekken tenzij de werknemer bezwaar maakt, mits het document beschikbaar en vertrouwelijk blijft. Daarom zetten salarisverwerkers loonstroken meestal in een persoonlijke digitale kluis in plaats van ze per e-mail te versturen.
Staat op de loonstrook wat de werknemer het bedrijf kost?
Ja. Eén regel geeft het totaal van de toegepaste kortingen en vrijstellingen, en een andere het totaal betaald door de werkgever, dus bruto plus werkgeversbijdragen minus die kortingen. Beide zijn verplicht, zodat de werknemer de volledige kosten van zijn eigen dienstverband kan zien.
Over de auteur
David Jian
Partner · Expert-comptable (registeraccountant)
David Jian is partner bij Keypoint International, expert-comptable en Canadees CPA. Hij begeleidt internationale groepen bij hun vestiging en groei in Frankrijk, met senior functies bij PwC en Deloitte en managementervaring in Azië, Noord- en Zuid-Amerika en Europa.
Een vraag? Een project? Laten we erover praten!
Ons team begeleidt u bij elke stap van uw vestiging en groei in Frankrijk. Laten we uw behoeften bespreken.
Benjamin Chemoul & David Jian
Vennoten & accountants