- Actualités
- ·
Nov 13, 2026
- ·
Vérifié le Nov 13, 2026
Comment lire un bulletin de paie français : le guide ligne par ligne (2026 + perspectives 2027)
Un bulletin de paie compte une quarantaine de lignes et trois d’entre elles s’appellent net. Ce que contient chaque bloc, quel chiffre arrive sur le compte, où lire votre coût, et ce qui change en 2026 et 2027.

David Jian
Associé · Expert-comptable
En bref
Le bulletin de paie doit comporter les mentions énumérées à l’article R3243-1 du Code du travail, si bien que tous les bulletins ont la même structure : un bloc d’identification, un tableau de cotisations groupées par risque, et les montants de paiement en bas. Trois chiffres différents y portent le nom de net. Le montant net social est le brut diminué des cotisations salariales obligatoires, normalisé à usage social. Le net à payer avant impôt est ce qui reste après cotisations. Le net à payer après impôt sur le revenu est ce qui arrive sur le compte bancaire, l’impôt étant prélevé à la source à un taux fixé par l’administration fiscale. Deux lignes supplémentaires donnent le total des exonérations appliquées et le montant total versé par l’employeur, de sorte que le salarié peut lire le coût de son propre emploi. Le bulletin peut être remis sous forme électronique sauf opposition du salarié, et l’employeur doit en conserver un double pendant cinq ans.
Un bulletin de paie français compte une quarantaine de lignes, pour la plupart des sigles, et le chiffre qui intéresse le salarié se trouve tout en bas.
Presque rien n’y est pourtant laissé à l’appréciation de l’employeur. L’article R3243-1 du Code du travail énumère, point par point, ce que le bulletin doit faire apparaître, et la version en vigueur depuis le 1er janvier 2024 est celle que produit tout logiciel de paie conforme. L’ordre est fixe, il n’y a donc à l’apprendre qu’une fois. Lu dans cet ordre, le document se ramène à trois blocs et à une poignée de chiffres utiles chaque mois.
Chaque ligne, et ce qu’elle signifie
Le haut du bulletin identifie l’employeur et le salarié. Le milieu est le tableau des cotisations. Le bas porte les montants de paiement, et ce sont ceux sur lesquels on agit.
L’article R3243-1 énumère seize mentions obligatoires, et il les énumère dans un ordre fixe. En descendant le bulletin, voici ce qu’est chacune d’elles.
| Ligne du bulletin | Ce que c’est | Pourquoi cela compte |
|---|---|---|
| Nom et adresse de l’employeur, et établissement | La personne morale qui emploie le salarié, et l’établissement auquel il est rattaché | Une succursale ou un second site doit faire apparaître son propre établissement, et pas seulement le siège |
| Code d’activité et numéro d’inscription (APE/NAF, SIRET) | La nomenclature d’activité de l’établissement d’emploi, et son numéro au répertoire national | Rattache le bulletin à la bonne entité, et le code d’activité oriente la convention présumée applicable |
| Convention collective | La convention de branche applicable au salarié ou, à défaut, la référence au Code du travail pour les congés payés et le préavis | La convention fixe les minima de salaire, de congés et de préavis au-dessus du plancher légal |
| Nom, emploi et classification du salarié | L’emploi occupé et la position dans la grille de la convention, exprimée en niveau ou en coefficient | Le niveau détermine le salaire minimum et la durée du préavis, et une erreur s’y répète tous les mois |
| Période et nombre d’heures de travail | La période de paie et les heures auxquelles elle se rapporte, en distinguant les heures au taux normal de celles majorées, avec les taux appliqués ; pour un forfait en heures ou en jours, sa nature et son volume | Permet au salarié de vérifier le calcul, et c’est le premier endroit à regarder quand un net paraît faux |
| Accessoires de salaire | Primes, commissions, heures supplémentaires et avantages en nature, lorsqu’ils sont soumis à cotisations | Omettre un avantage en nature minore l’assiette de toutes les cotisations qui suivent |
| Rémunération brute | Le salaire de base augmenté de ces accessoires, avant toute cotisation | Le chiffre inscrit au contrat, et l’assiette sur laquelle tout le tableau est construit |
| Cotisations et contributions, avec leur assiette | Pour chaque cotisation : l’assiette, le montant patronal et le montant salarial, avant les exonérations ci-dessous, avec les taux salariaux | La colonne salariale sort du brut ; la colonne patronale est un coût qui s’y ajoute |
| Autres retenues et versements | Ce qui est retenu ou versé sans être une cotisation sociale, par exemple la part patronale d’un abonnement de transport | Explique les écarts entre le tableau des cotisations et la somme réellement versée |
| Prélèvement à la source | L’assiette, le taux et le montant retenus, ainsi que la somme qui aurait été versée au salarié en l’absence de retenue | Cette dernière somme est le net à payer avant impôt, et le taux relève de l’administration fiscale, pas de vous |
| Montant net social | Le brut, avantages en nature compris, diminué des cotisations salariales obligatoires, au sens de l’article R844-1 du Code de la sécurité sociale | Un chiffre standard que les organismes sociaux lisent chez tous les employeurs |
| Somme effectivement reçue (net à payer après impôt) | Le montant viré au salarié | Ce qui arrive sur le compte bancaire, et le seul chiffre qui y arrive |
| Date de paiement | La date à laquelle la somme est versée | La date du versement, qui n’est pas la fin de la période de paie |
| Dates de congé et indemnité correspondante | Lorsqu’une période de congé annuel est comprise dans la période de paie, les dates et le montant versé | Montre que l’indemnité de congés payés a bien été versée, ce que les salariés demandent souvent |
| Total des exonérations et exemptions | Le total des exonérations et exemptions de cotisations appliquées à la rémunération brute | Depuis le 1er janvier 2026, il s’agit de la réduction générale dégressive unique |
| Montant total versé par l’employeur | La rémunération brute augmentée des cotisations patronales, diminuée de ces exonérations | Votre coût mensuel pour ce salarié, imprimé là où le salarié peut le lire |
| Renvoi à la rubrique officielle | Une mention de la rubrique dédiée au bulletin de paie sur le portail service-public.fr | Obligatoire sur tout bulletin émis depuis le 1er janvier 2024 |
| Activité partielle, le cas échéant | Le nombre d’heures indemnisées, le taux retenu pour le calcul de l’indemnité et les sommes versées | N’apparaît que les mois où l’activité partielle a été utilisée |
L’emploi et la classification méritent une lecture attentive avec votre conseil au moment de rédiger le contrat. Le niveau de classification commande le salaire minimum et le préavis imposés par votre convention, et une erreur s’y répète dans chaque bulletin jusqu’à ce que quelqu’un la remarque.
Le salaire brut, et ce qui en fait partie
Le salaire brut est le salaire de base augmenté de tout ce qui se comporte comme du salaire : les heures supplémentaires payées au taux majoré qui leur est applicable, les primes, les commissions et les avantages en nature. Le bulletin indique aussi les heures auxquelles la paie se rapporte, en séparant les heures normales de celles payées à un taux majoré, de sorte que le salarié peut vérifier le calcul sans venir vous en demander le détail.
Les avantages en nature font partie du brut alors même qu’aucune somme n’est versée. Une voiture de fonction que le salarié peut utiliser à titre privé, ou un logement mis à disposition par l’entreprise, constituent du salaire une fois les cotisations calculées : chaque avantage reçoit donc une valeur, ajoutée au brut. En oublier un, et le brut est trop bas, ce qui rend l’assiette trop basse pour toutes les cotisations du tableau qui suit. C’est l’un des redressements les plus fréquents en contrôle.
Le tableau des cotisations
Le tableau des cotisations compte une ligne par cotisation, groupées selon ce que la cotisation finance : santé, accidents du travail, retraite, famille, chômage, puis les prélèvements sociaux CSG et CRDS. Chaque ligne indique l’assiette sur laquelle elle est calculée, le taux et le montant salariaux, le taux et le montant patronaux.
Chaque ligne porte une colonne salariale et une colonne patronale, et les deux ne se comportent pas de la même façon. La colonne salariale est prélevée sur le brut, et elle explique l’écart entre le salaire inscrit au contrat et la somme qui arrive sur le compte. La colonne patronale ne touche jamais la paie du salarié : c’est un coût qui s’ajoute, de sorte que le salaire négocié n’est qu’une partie de ce que vous budgétez. Les cotisations salariales représentent environ 20,8 % du brut sur l’ensemble du tableau, et cette part varie peu avec le salaire : un profil expérimenté en cède à peu près la même proportion qu’un débutant. Le guide du coût d’un salarié détaille le côté patronal en chiffres.
À noter : la ligne d’allègement a changé cette année. Au 1er janvier 2026, l’allègement général est devenu la réduction générale dégressive unique, de sorte que la ligne qui affichait plusieurs réductions n’en affiche plus qu’une. Cette réduction se calcule sur les taux patronaux pleins, 13 % pour la maladie et 5,25 % pour les allocations familiales, et l’Urssaf précise qu’elle ne peut pas être cumulée avec les taux réduits propres à ces deux cotisations pour un même salarié. Un bulletin 2025 et un bulletin 2026 pour la même personne ne se superposent donc plus ligne à ligne, ce qu’il vaut la peine de reprendre avec votre conseil avant de les comparer. L’Urssaf publie les taux en vigueur.
Les trois chiffres appelés « net »
Trois chiffres du bulletin ressemblent tous au salaire versé, et c’est là que les employeurs étrangers et leurs salariés se comprennent le moins. Chacun répond à une question différente.
| Ligne du bulletin | Ce que c’est | À quoi cela sert |
|---|---|---|
| Montant net social | Le brut, avantages en nature compris, diminué des cotisations salariales obligatoires | Un chiffre standard que les organismes sociaux lisent chez tous les employeurs |
| Net à payer avant impôt sur le revenu | Ce qui reste une fois les cotisations déduites, avant le prélèvement à la source | Comparer des offres, et vérifier le tableau des cotisations |
| Net à payer après impôt sur le revenu | La somme virée sur le compte bancaire | Ce que le salarié perçoit réellement ce mois-là |
- Montant net social. Le brut, avantages en nature compris, diminué des cotisations salariales obligatoires. Il existe pour que les organismes sociaux lisent un chiffre unique et standard, et il est défini à l’article R844-1 du Code de la sécurité sociale.
- Net à payer avant impôt sur le revenu. Ce que le salarié a gagné une fois les cotisations déduites, avant que l’administration fiscale ne prélève sa part.
- Net à payer après impôt sur le revenu. La somme qui arrive sur le compte bancaire.
L’impôt sur le revenu est prélevé à la source en France, ce qui ajoute un taux de plus sur le bulletin. Ce taux de prélèvement à la source ne concerne que l’impôt sur le revenu et n’a rien à voir avec les taux de cotisation du tableau ci-dessus : le bulletin le fait donc apparaître séparément, avec l’assiette à laquelle il s’applique, le montant retenu, et à côté la somme que le salarié aurait perçue sans ce prélèvement. Ce taux vient de l’administration fiscale, pas de vous, ce qu’il est utile de dire clairement à un salarié qui croit que son employeur l’a choisi.
Ce que cela vous coûte, sur la même page
En bas du bulletin figurent deux lignes que votre direction financière vous demandera. La première donne le total des exonérations et allègements appliqués à la rémunération. La seconde donne le total versé par l’employeur ce mois-là : la rémunération brute augmentée des cotisations patronales, diminuée de ces exonérations.
Le montant total versé par l’employeur est le coût mensuel de ce salarié. Il est imprimé sur le bulletin du salarié lui-même, où celui-ci peut le lire, et les salariés le lisent : gardez ce chiffre en tête avant d’ouvrir une discussion salariale.
Un exemple chiffré
Prenons un salaire de 2 500 € brut par mois, hors Paris, dans une petite entreprise sans comité social et économique. Les cotisations salariales prélèvent environ 521 €, le net avant impôt sur le revenu s’établit donc autour de 1 979 €. L’employeur verse environ 616 € en plus après allègement, ce qui porte le coût mensuel de ce salarié à environ 3 116 €. Ce sont les trois chiffres à reporter dans un budget.
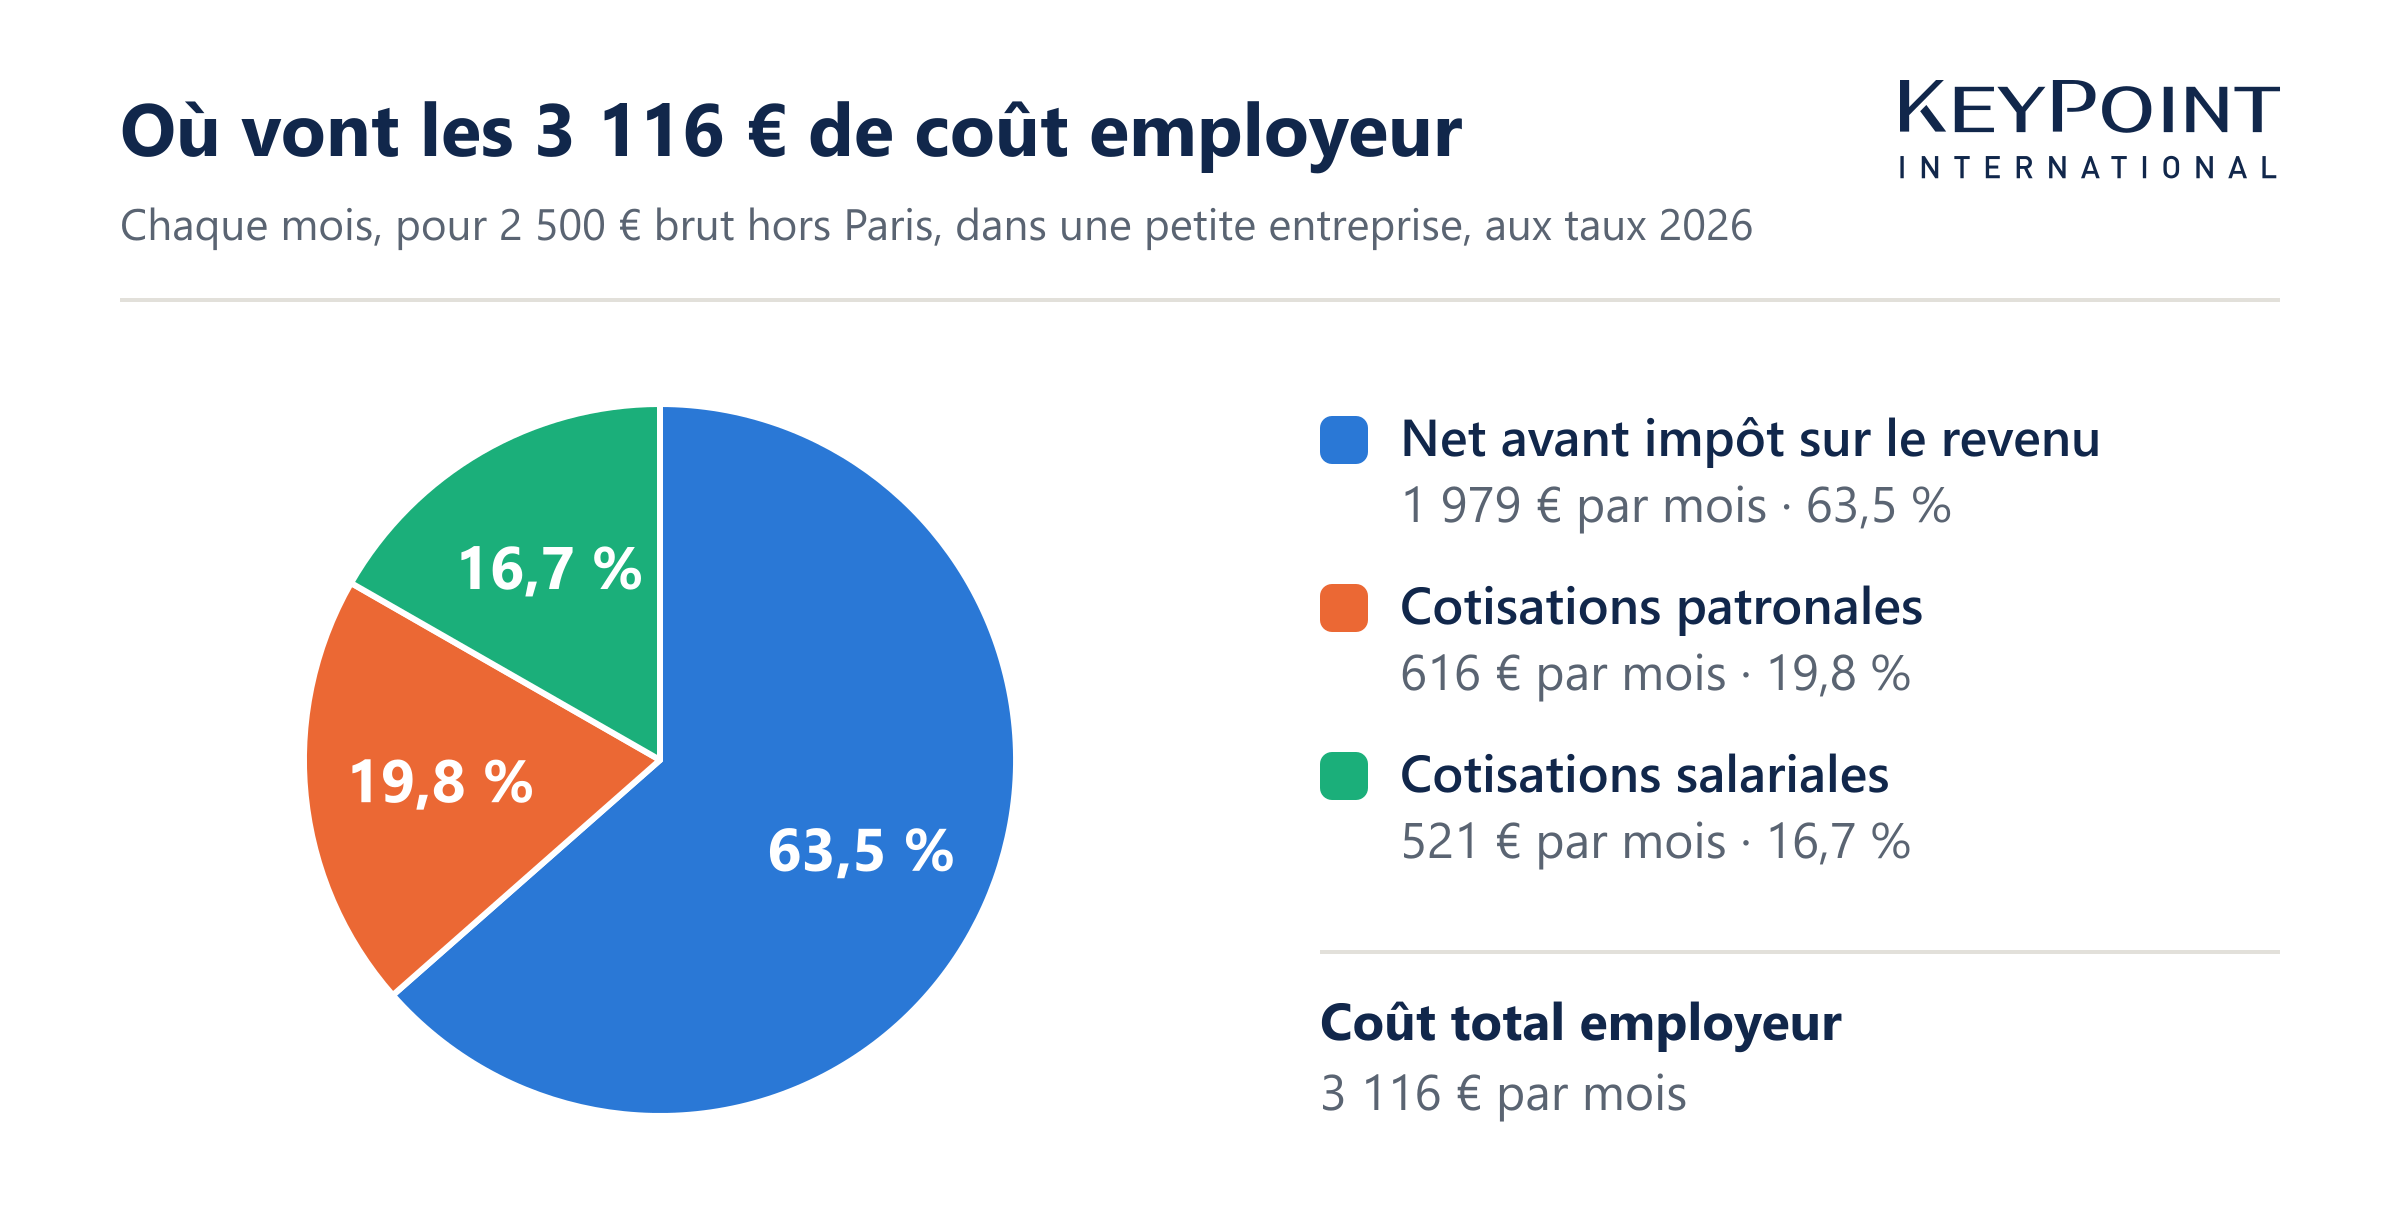
La part patronale augmente avec le salaire, parce que l’allègement se dégrade à mesure que la rémunération monte. À 4 000 € brut, le taux patronal avoisine 37,9 %, contre 24,6 % à 2 500 €, et la dégressivité explique tout l’écart. Une augmentation coûte donc davantage à l’entreprise qu’elle n’ajoute au salaire brut, et c’est le point qui surprend un siège qui raisonne en brut. Chiffrez une augmentation en coût employeur avec votre conseil avant de vous engager.
Conservation, et qui peut les consulter
Depuis 2017, le bulletin peut être remis sous forme électronique par défaut, et c’est au salarié de s’y opposer s’il veut du papier (article L3243-2). Lorsqu’il est électronique, il doit rester accessible au salarié, ce qui explique que la plupart des prestataires de paie le déposent dans un coffre-fort personnel plutôt que de l’envoyer par courriel.
Vous devez en conserver un double pendant cinq ans (article L3243-4). Votre salarié, lui, a intérêt à garder les siens sans limitation de durée : ce sont les justificatifs d’une demande de retraite des décennies plus tard. À noter : le non-respect des règles du bulletin de paie est une contravention de troisième classe, appliquée par bulletin, de sorte que l’exposition grandit à chaque mois d’erreur.
Ce qu’il faut surveiller en 2027
Le projet de loi de financement de la sécurité sociale pour 2027 comporte une mesure qui intéresse la paie, et elle porte sur la ligne d’allègement. Il est proposé de modifier la façon dont les compléments de salaire entrent dans la rémunération servant à calculer le coefficient de la réduction, sans toucher à la formule ni au plafond de trois fois le Smic. S’il est adopté, la ligne d’allègement change et le reste du tableau demeure en l’état.
Rien de tout cela n’est encore la loi. L’Assemblée nationale a rejeté le texte le 23 octobre 2026 et il a été transmis au Sénat le 2 novembre, où il est en commission. Budgétez sur le barème 2026, et traitez ce qui vient du projet comme un brouillon.
Ce qu’il faut en retenir
Lisez le bulletin de bas en haut pour le contrôler : la somme versée, les trois nets, puis le coût total. Lisez-le de haut en bas quand quelque chose cloche, car les erreurs commencent le plus souvent dans la classification ou dans les heures avant d’atteindre le calcul. Le document ne changera pas de langue : si votre conseil gère la paie, demandez-lui de vous donner le chiffre dont votre siège a besoin, dans le format qu’il utilise.
Si vous souhaitez interroger des experts locaux sur votre situation en France, n’hésitez pas à contacter KeyPoint International - nous accompagnons les entreprises étrangères en France dans leur implantation et leur réussite depuis 2003.
Sources
- Code du travail, article R3243-1 - les mentions obligatoires du bulletin de paie, en vigueur depuis le 1er janvier 2024
- Code du travail, article L3243-2 - le bulletin électronique et le droit d’opposition du salarié
- Code du travail, article L3243-4 - l’obligation de conservation de cinq ans
- Code du travail, article R3246-2 - contravention de troisième classe en cas de manquement
- Code de la sécurité sociale, article R844-1 - la définition du montant net social
- Urssaf, taux de cotisations du secteur privé - les taux salariaux et patronaux en vigueur
- Urssaf, la réduction générale dégressive unique - ce que couvre la réduction, et son non-cumul avec les taux réduits maladie et famille
- Sénat, dossier PLFSS 2027 - rejeté par l’Assemblée le 23 octobre 2026, transmis au Sénat le 2 novembre
À retenir
- Presque rien n’est facultatif sur un bulletin de paie français : l’article R3243-1 fixe les mentions obligatoires, et tous les bulletins ont donc la même structure
- Trois chiffres différents s’appellent net - le montant net social, le net avant impôt et le net après impôt - et seul le dernier arrive sur le compte bancaire
- Le coût mensuel total de l’employeur est imprimé sur le bulletin du salarié, et vous devez en conserver un double pendant cinq ans
Questions fréquentes
Qu’est-ce que le montant net social sur un bulletin de paie ?
Le montant net social correspond à la rémunération brute, avantages en nature compris, diminuée des cotisations sociales salariales obligatoires. Il a été normalisé pour que les organismes sociaux lisent un chiffre cohérent chez tous les employeurs, et il est défini à l’article R844-1 du Code de la sécurité sociale. Ce n’est pas la somme versée sur le compte bancaire.
Pourquoi y a-t-il trois montants nets différents ?
Chacun répond à une question différente. Le montant net social est un chiffre normalisé à usage social. Le net à payer avant impôt est ce qui reste après cotisations. Le net à payer après impôt est la somme réellement virée, l’impôt sur le revenu étant prélevé à la source. Le bulletin doit faire apparaître les trois.
Qui fixe le taux d’impôt sur le revenu figurant sur le bulletin ?
L’administration fiscale le fixe, et l’employeur se contente de l’appliquer. Le bulletin doit indiquer l’assiette, le taux et le montant retenus, ainsi que la somme que le salarié aurait perçue sans ce prélèvement. Un salarié qui conteste son taux s’adresse à l’administration fiscale depuis son espace en ligne.
Combien de temps un employeur doit-il conserver les bulletins de paie ?
Cinq ans, en application de l’article L3243-4 du Code du travail, que le bulletin ait été remis sur papier ou sous forme électronique. Il est généralement conseillé aux salariés de conserver les leurs sans limitation de durée, car ce sont les justificatifs d’une demande de retraite des décennies plus tard.
Un bulletin de paie peut-il être remis sous forme électronique ?
Oui, et c’est le principe depuis 2017. L’employeur peut le remettre sous forme électronique sauf opposition du salarié, à condition que le document reste accessible et confidentiel. C’est pourquoi les prestataires de paie le déposent généralement dans un coffre-fort numérique personnel plutôt que de l’envoyer par courriel.
Le bulletin indique-t-il ce que le salarié coûte à l’entreprise ?
Oui. Une ligne donne le total des exonérations et exemptions appliquées, et une autre le montant total versé par l’employeur, c’est-à-dire le brut augmenté des cotisations patronales et diminué de ces exonérations. Les deux sont obligatoires, et le salarié peut donc lire le coût complet de son emploi.
L'auteur
David Jian
Associé · Expert-comptable
David Jian est associé chez Keypoint International, expert-comptable et CPA canadien. Il accompagne les groupes internationaux dans leur implantation et leur développement en France, fort de postes de direction chez PwC et Deloitte et d'une expérience de management en Asie, sur le continent américain et en Europe.
Une question ? Un projet ? Parlons-en !
Notre équipe vous accompagne à chaque étape de votre implantation et de votre développement en France. Échangeons sur vos besoins.
Benjamin Chemoul & David Jian
Associés & experts-comptables