- Nieuws
- ·
Oct 23, 2026
- ·
Gecontroleerd op Oct 30, 2026
Hoe organiseert u uw verkoop in Frankrijk? Agent, distributeur, werknemer of dochteronderneming
Agent, distributeur, werknemer of dochteronderneming. Vijf manieren om in Frankrijk te verkopen, wat elk doet met uw fiscale positie, en de vergoeding bij beëindiging die de Franse wet u niet laat uitsluiten.

David Jian
Partner · Expert-comptable (registeraccountant)
In het kort
Een buitenlands bedrijf heeft vijf routes om in Frankrijk te verkopen, en ze verschillen vooral in wat stoppen kost. Export is kosteloos af te bouwen zolang u geen voorraad in Frankrijk aanhoudt en niemand daar voor u handelt. Een distributeur koopt en verkoopt door voor eigen rekening, dus geen Franse btw-registratie en geen belastbare aanwezigheid voor u, ten koste van de klantrelatie, en alleen als u een fysiek product maakt. Een handelsagent verkoopt in uw naam, en het wetboek van koophandel legt opzegtermijnen vast die u niet mag inkorten plus een vergoeding bij beëindiging die geen enkel andersluidend beding uitsluit, naar gewoonte ongeveer twee jaar brutocommissie. Die persoon zelfstandige noemen helpt niet: de Cour de cassation oordeelt dat de status afhangt van de werkelijke omstandigheden, niet van wat het contract zegt. Een zelfstandige die u enkel een dienst verkoopt is dienstverlener; wie uw verkopen onderhandelt is agent. Beiden kunnen als werknemer worden geherkwalificeerd wanneer u aanstuurt hoe zij werken, wat bijdragen met terugwerkende kracht en zes maanden loon kost. Iemand in Frankrijk in dienst nemen zonder entiteit past bij ondersteunende functies, terwijl een verkoper die afsluit in feite een Franse fiscale aanwezigheid is. Een dochteronderneming of filiaal is de meest bindende route en de meest voorspelbare.
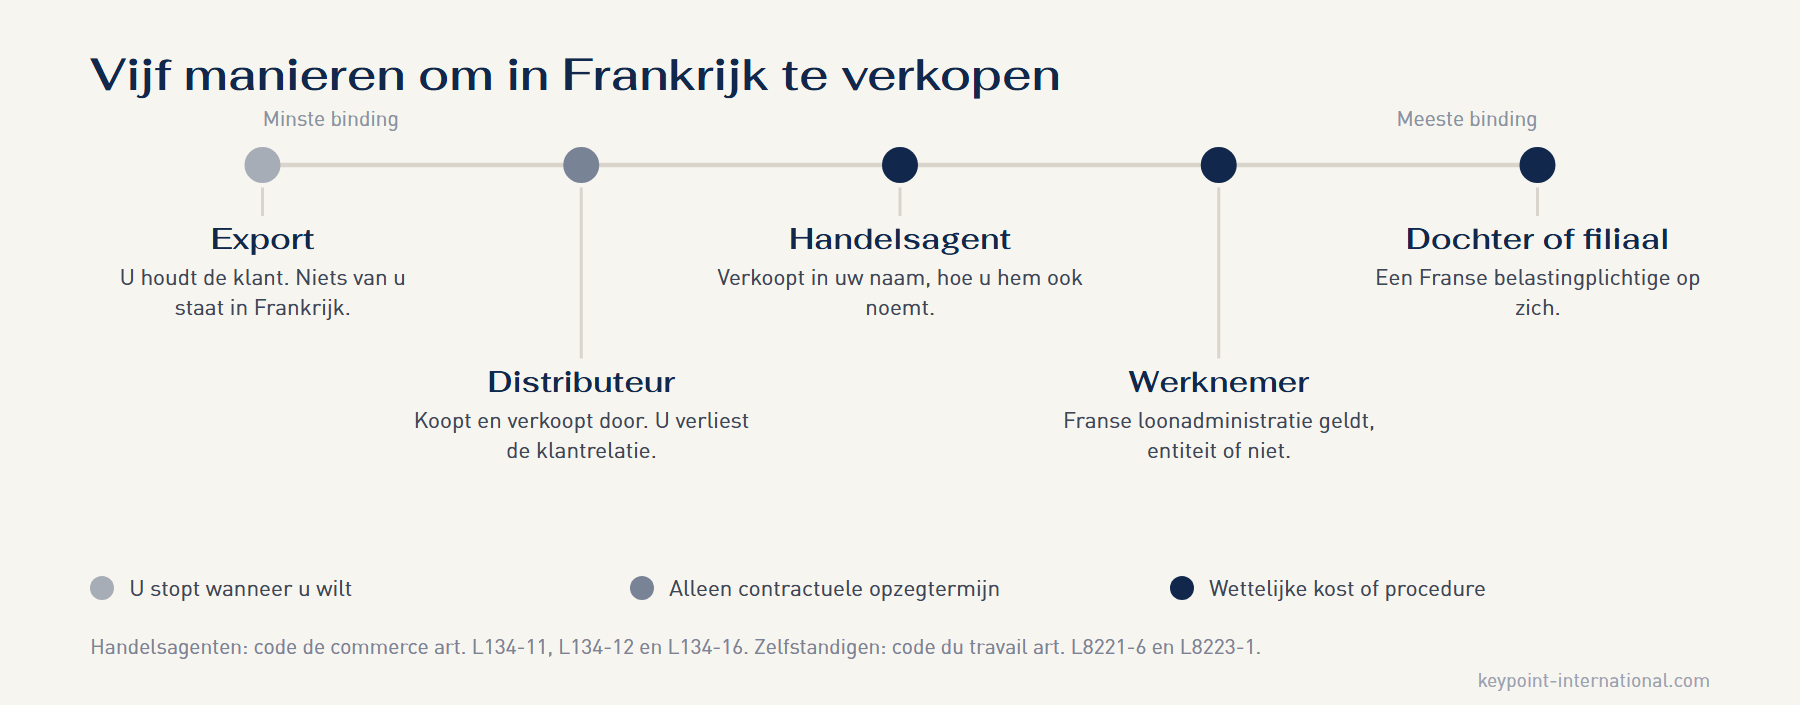
Vóór de entiteit, de accountant en de loonadministratie ligt er één vraag die alle drie bepaalt: hoe gaat u verkopen? Een buitenlands bedrijf heeft vijf routes in Frankrijk. Ze verschillen minder in wat ze kosten om te beginnen dan in wat er gebeurt als u wilt stoppen.
Een distributeur stopt u eenvoudig met beleveren. Een handelsagent brengt een vergoeding bij beëindiging mee die de Franse wet u niet uit het contract laat schrijven. Een zelfstandige die u aanstuurt als een personeelslid kan jaren later als werknemer worden geherkwalificeerd, met de bijdragen herberekend tot het begin.
De vijf routes
Hier is het overzicht, en maakt u zich geen zorgen als het in één keer veel lijkt. We lopen hieronder elke optie door.
| Route | Wie heeft de klant | Franse btw voor u | Franse fiscale aanwezigheid | Wat de uitstap kost |
|---|---|---|---|---|
| Export | U | Alleen bij voorraad in Frankrijk | Geen, zolang niemand voor u handelt | Niets |
| Distributeur | De distributeur | Nee, hij factureert de klant | Geen | De opzegtermijn in het contract |
| Handelsagent (zelfstandige) | U | Ja, u factureert de klant | Mogelijk, volgens het belastingverdrag | Wettelijke vergoeding, niet uit te sluiten |
| Werknemer | U | Ja | Waarschijnlijk | Franse ontslagregels |
| Dochter of filiaal | U | Ja | Ja, het is een Franse belastingplichtige | Formele sluiting of vereffening |
Verkopen vanuit het buitenland (export)
De eenvoudigste route, en de meeste bedrijven onderschatten hoe lang ze die kunnen volhouden. U factureert vanuit uw eigen land, u verzendt vanuit uw eigen land, en niets van u bevindt zich in Frankrijk. Geen Franse entiteit, geen Franse loonadministratie, geen Franse vennootschapsbelasting.
Helaas zijn er twee problemen waardoor u dit niet eeuwig kunt volhouden. Het eerste is voorraad: zodra u goederen in Frankrijk aanhoudt, in uw eigen magazijn of bij een derde, hebt u een Frans btw-nummer nodig, met of zonder entiteit. Het tweede zijn mensen. Zodra iemand in Frankrijk geregeld voor u handelt, gaat de vraag niet meer over btw maar over een vaste inrichting.
Een distributeur
Een distributeur koopt uw product en verkoopt het door voor eigen rekening. Hij wordt eigenaar, draagt het kredietrisico, factureert de Franse klant in eigen naam en bepaalt zijn eigen doorverkoopprijs binnen de grenzen van het mededingingsrecht.
Dat is het schoonste risicoprofiel in deze lijst. U registreert zich niet voor Franse btw, want u verkoopt aan een Frans bedrijf en niet aan Franse eindklanten. U creëert geen belastbare aanwezigheid, want de distributeur handelt voor zichzelf en niet voor u. De relatie beëindigen betekent de opzegtermijn uit het contract naleven.
Wat u opgeeft, is precies wat de meeste bedrijven willen opbouwen. U hebt de klantrelatie niet, u ziet de gegevens van de eindklant niet, en u bepaalt de prijs niet waarvoor uw product verkocht wordt. Voor een bedrijf dat nu Frankrijk wil betreden en later rechtstreeks wil verkopen, kan een distributeur een dure manier zijn om drie jaar door te brengen. Deze route staat bovendien maar voor sommige activiteiten open: maakt u een fysiek product, dan is er iemand om het te kopen en door te verkopen; verkoopt u software of diensten, dan meestal niet.
Een handelsagent (zelfstandige)
Een agent die in uw naam verkoopt, is de klassieke weg naar een nieuwe markt. Hij kent de kopers al, hij werkt op commissie, en u betaalt niets tot er iets verkocht wordt. Voor een bedrijf zonder Franse aanwezigheid en zonder zin in vaste kosten is dat een goede structuur, en ze past vaker dan men denkt.
Artikel L134-1 van het Franse wetboek van koophandel omschrijft de handelsagent als een zelfstandige beroepsbeoefenaar met een duurzame opdracht om verkopen te onderhandelen en, in voorkomend geval, te sluiten voor rekening van een opdrachtgever. Drie delen van die omschrijving doen het werk. De opdracht moet duurzaam zijn, dus een eenmalige introductie telt niet. De agent handelt in uw naam, wat hem onderscheidt van een distributeur die in eigen naam handelt. En onderhandelen volstaat op zich, want hij hoeft nooit iets te tekenen opdat de status geldt.
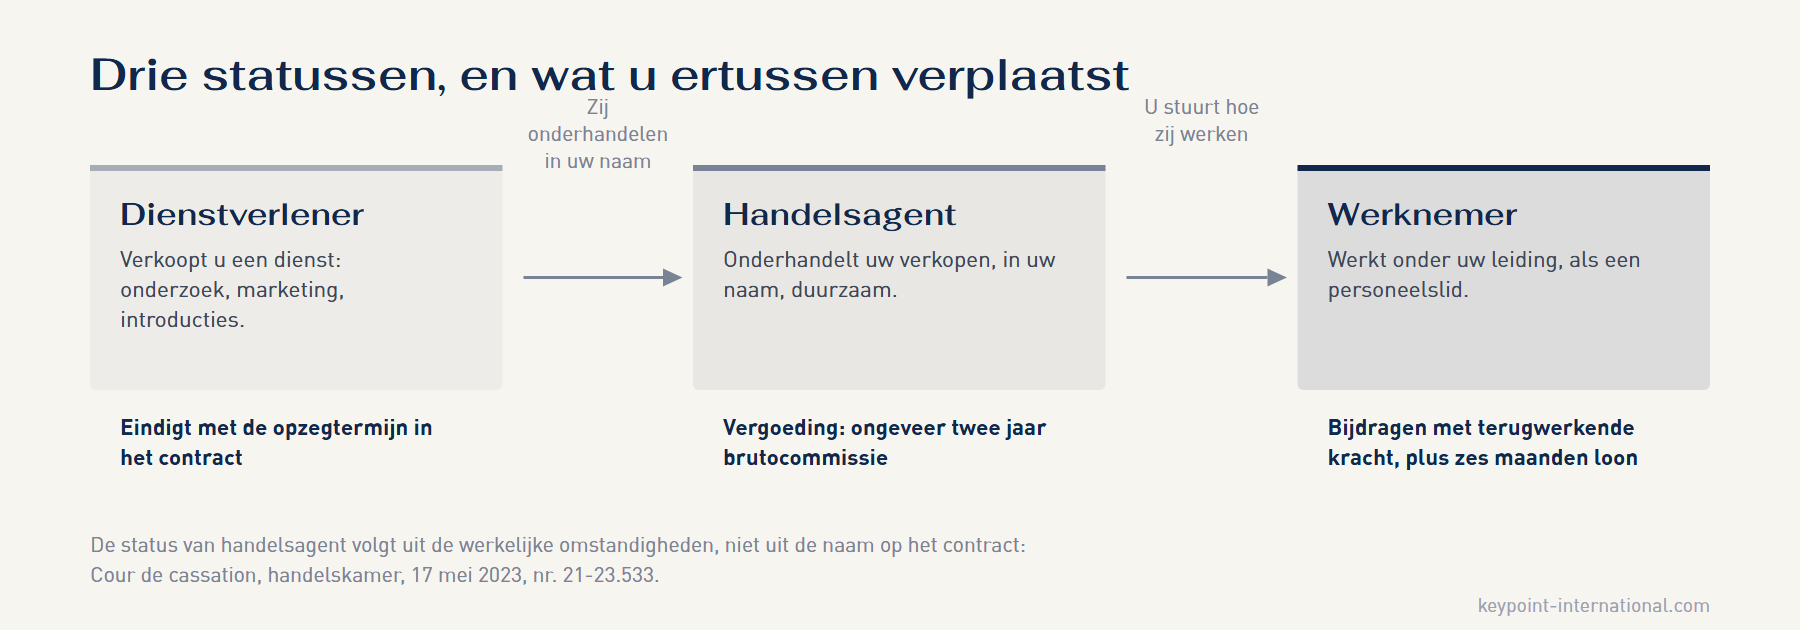
Hoe u de afspraak noemt, verandert daar niets aan. De handelskamer van de Cour de cassation zei dat in mei 2023 met zoveel woorden: de status van handelsagent hangt niet af van wat partijen in het contract hebben gewild, noch van de naam die zij aan hun overeenkomst gaven, maar van de omstandigheden waarin de activiteit werkelijk wordt uitgeoefend. In die zaak waren beide partijen schriftelijk overeengekomen dat het agentenstatuut gold, en toch stuurde het hof het dossier terug om te laten beoordelen wat de persoon werkelijk had gedaan. Iemand zelfstandige noemen belet dus niet dat hij agent is, en iemand agent noemen maakt hem er geen.
Voor opdrachten die niet over verkoop gaan, ligt het anders. Een zelfstandige die u een dienst verkoopt, zoals marktonderzoek, marketing of introducties waarbij hij nooit over voorwaarden spreekt, is een dienstverlener en niets hiervan is van toepassing.
Zodra de status vaststaat, gelden twee regels waar uw contract niet omheen kan. De opzegtermijn ligt vast in artikel L134-11: één maand in het eerste jaar, twee in het tweede, drie vanaf het derde, en u mag langere termijnen afspreken, nooit kortere. De vergoeding is vervolgens verschuldigd wanneer de relatie eindigt, op grond van artikel L134-12. Het is geen boete en er hoeft niemand in de fout te zijn gegaan. Zij vergoedt het verlies van het klantenbestand dat de agent in uw naam heeft opgebouwd, en daarom is zij ook verschuldigd als u in goede verstandhouding uit elkaar gaat. De wet noemt geen bedrag. Franse rechters begroten het geval per geval, en de maatstaf waar zij van uitgaan ligt rond twee jaar brutocommissie. De agent moet haar binnen een jaar na beëindiging opeisen, anders vervalt het recht.
Daaronder schuilt een tweede risico. Artikel L8221-6 van het Franse arbeidswetboek vermoedt dat iemand die is ingeschreven bij het handelsregister, het register van handelsagenten of de socialezekerheidsinstantie Urssaf, niet uw werknemer is. Dat vermoeden vervalt wanneer de persoon werkt in omstandigheden die hem in duurzame juridische ondergeschiktheid aan u plaatsen. Enkel voor u werken is de sterkste aanwijzing, en het eerste waar een inspecteur naar kijkt, maar exclusiviteit alleen is niet de toets. Wat beslist, is of u hem aanstuurt zoals u personeel aanstuurt: uren opleggen, zeggen hoe het werk moet gebeuren in plaats van welk resultaat u wilt, hem via uw systemen laten werken, hem in een team onder een leidinggevende plaatsen.
Bij herkwalificatie worden de werkgeversbijdragen herberekend over alles wat u hebt betaald, over de hele periode, en artikel L8223-1 voegt bij het einde een forfaitaire vergoeding van zes maanden loon toe.
Voor een markt waar u wilt blijven, zijn twee jaar commissie een eerlijke prijs voor het klantenbestand van een ander. Voor een markt die u alleen uitprobeert, is het een schuld die stil aangroeit terwijl u zich bedenkt.
Een werknemer
U kunt iemand in Frankrijk in dienst nemen zonder Franse entiteit. U registreert zich als buitenlandse werkgever, de persoon valt onder de Franse sociale zekerheid, en u betaalt dezelfde bijdragen als een Frans bedrijf, die ons artikel over de kosten van een werknemer in cijfers uitwerkt.
Voor de juiste functie is dit een degelijke en veelgebruikte structuur. Iemand die marktonderzoek doet, bestaande klanten ondersteunt, marketing verzorgt of u op beurzen vertegenwoordigt, kan jarenlang op een buitenlandse loonlijst in Frankrijk zitten zonder dat er een lastige vraag rijst, omdat niets daarvan neerkomt op verkopen voor uw rekening.
Een verkoper is iets anders, en daar loopt de structuur meestal vast. Een werknemer die in Frankrijk voorwaarden onderhandelt en zaken afsluit, doet onder uw leiding precies wat een belastingverdrag beschouwt als voor u handelen in Frankrijk. U hebt geen kantoor, geen entiteit en geen Franse aangiften, en u kunt toch een vaste inrichting hebben, omdat de winst die aan het werk van die persoon is toe te rekenen in Frankrijk belastbaar is. Dat u niets hebt aangegeven, beschermt u evenmin, want een aanslag kan over eerdere jaren teruggaan.
Een dochteronderneming of filiaal
Vanaf een bepaald volume is dit gewoon hoe u de activiteit voert. Een Franse dochteronderneming, vrijwel altijd een vereenvoudigde naamloze vennootschap (SAS), is in elk gewoon opzicht een Frans bedrijf: ze heeft haar eigen bankrekening, haar eigen personeel, haar eigen jaarrekening en haar eigen aangifte vennootschapsbelasting, en haar aansprakelijkheid stopt bij haar eigen balans. De moeder houdt de aandelen en verder niets.
Een filiaal is de lichtere versie van hetzelfde idee en de meer blootgestelde. Omdat het geen afzonderlijke rechtspersoon is, dient het in Frankrijk aangifte in en betaalt het daar belasting over wat het verdient, terwijl de moeder elke verplichting draagt die het aangaat. Bedrijven kiezen vaak een filiaal omdat het sneller opengaat, en ontdekken dan dat de gewonnen tijd ten koste ging van de bescherming die ze wilden.
Beide routes maken een einde aan de onzekerheid. U wordt in Frankrijk belast, wat de vraag beslecht die boven elke andere route in deze lijst hing. De contracten van uw eigen groep beheersen de verkooprelatie, want de verkoper is uw eigen vennootschap. En sluiten is een formele procedure waarvan u de kost vooraf kunt inschatten.
De twee toetsen die men verwart
Twee verschillende vragen worden voortdurend door elkaar gehaald.
De eerste is een handelsrechtelijke vraag: is deze persoon een handelsagent? Het wetboek van koophandel beantwoordt die, en het draait om de vraag of hij duurzaam in uw naam onderhandelt. Zit u ernaast, dan bent u een vergoeding verschuldigd.
De tweede is een fiscale vraag: hebt u een vaste inrichting in Frankrijk? Het belastingverdrag tussen Frankrijk en uw eigen land beantwoordt die, en het draait om de vraag of iemand gewoonlijk contracten voor u sluit, of het echte werk doet om ze binnen te halen terwijl u voor de vorm tekent. Zit u ernaast, dan bent u Franse vennootschapsbelasting verschuldigd over de daaraan toerekenbare winst, met verhogingen erbovenop.
Meestal wijzen beide toetsen dezelfde kant op. Wint iemand in Frankrijk uw zaken binnen, dan is hij waarschijnlijk handelsagent. Onder de meeste moderne belastingverdragen zal hij doorgaans ook een vaste inrichting creëren, zelfs wanneer u de contracten zelf vanuit het buitenland tekent. Sommige oudere verdragen zijn enger en tellen alleen iemand die contracten kan tekenen die u binden. Ga er dus van uit dat één persoon beide in gang zet, en kijk daarna het verdrag met uw eigen land na om te zien of dat te voorzichtig is. Ons artikel over de vaste inrichting behandelt de fiscale toets op zichzelf.
Waar te beginnen
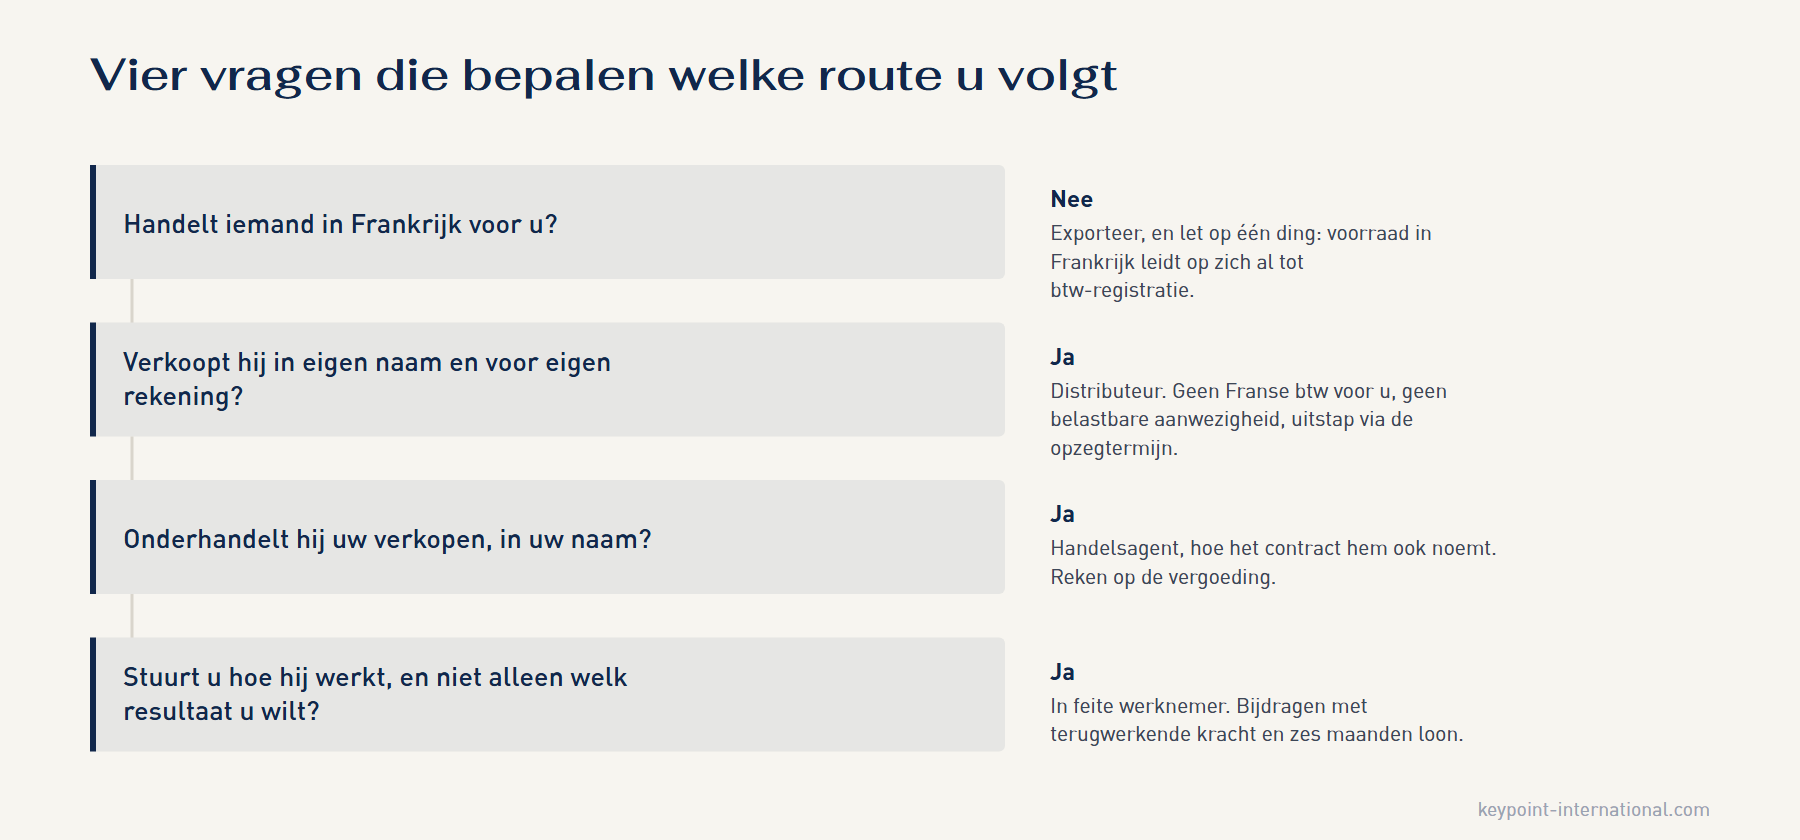
Test u de markt, exporteer dan en let op de twee triggers: voorraad in Frankrijk, en iedereen die geregeld voor u handelt. Wilt u volume zonder binding, dan is een distributeur de goedkoopste route om weer af te bouwen. Wilt u de klant zelf hebben, dan is de vraag niet langer of u een Franse aanwezigheid wilt maar welke, en dat beslist u vóór u iets tekent.
Keypoint International adviseert buitenlandse bedrijven over welke route past, en voert vervolgens uit wat zij kiezen: oprichting van vennootschap en filiaal, belastingnaleving, loonadministratie en het juridische werk rond agentuur- en distributieovereenkomsten.
Belangrijkste punten
- De vijf routes verschillen minder in opstartkosten dan in wat er gebeurt wanneer u wilt stoppen
- Een handelsagent heeft recht op een vergoeding bij beëindiging die het contract niet kan uitsluiten, en Franse rechters rekenen met ongeveer twee jaar brutocommissie
- Een zelfstandige die als personeelslid wordt aangestuurd kan worden geherkwalificeerd, met herberekening van de bijdragen vanaf het begin
Veelgestelde vragen
Kan een buitenlands bedrijf in Frankrijk verkopen zonder vennootschap?
Ja: door te exporteren, een distributeur of handelsagent aan te stellen, of iemand in dienst te nemen als geregistreerde buitenlandse werkgever. De routes verschillen vooral in de kosten om ze te beëindigen. Een distributeur stopt u simpelweg te bevoorraden; een agent heeft recht op een vergoeding die u niet kunt wegschrijven.
Wanneer hebt u een Frans btw-nummer nodig?
Zodra u goederen in Frankrijk aanhoudt, in uw eigen magazijn of dat van een derde, hebt u een Frans btw-nummer nodig, met of zonder vennootschap. Verkopen aan een Franse onderneming vanuit het buitenland vereist er doorgaans geen, omdat de klant de btw verlegt.
Wat is een handelsagent naar Frans recht?
Artikel L134-1 van het Wetboek van Koophandel omschrijft de agent commercial als een zelfstandige met een permanent mandaat om verkopen te onderhandelen en eventueel te sluiten namens een opdrachtgever. Het mandaat moet permanent zijn, de agent handelt in uw naam, en onderhandelen alleen volstaat: tekenen hoeft niet.
Kan ik het agentstatuut vermijden door iemand freelancer te noemen?
Nee. Het Hof van Cassatie stelde dit in mei 2023 duidelijk: het agentstatuut hangt niet af van de in het contract uitgedrukte bedoeling noch van de naam die partijen eraan gaven, maar van de omstandigheden waarin de activiteit werkelijk wordt uitgeoefend. Iemand freelancer noemen belet niet dat die agent is.
Wat kost het beëindigen van een handelsagentuur?
De opzegtermijn volgt uit artikel L134-11: één maand in het eerste jaar, twee in het tweede, drie vanaf het derde, langer mag, korter niet. Daarna is de vergoeding van artikel L134-12 verschuldigd, ook bij een beëindiging in goede verstandhouding. De wet noemt geen bedrag; rechters rekenen met ongeveer twee jaar brutocommissie.
Welk risico loopt u met een zelfstandige verkoper?
Herkwalificatie. Artikel L8221-6 van de Arbeidswet vermoedt dat een geregistreerde zelfstandige niet uw werknemer is, maar dat vermoeden vervalt bij permanente juridische ondergeschiktheid. Bij herkwalificatie worden de werkgeversbijdragen herberekend op alles wat u betaalde, en artikel L8223-1 voegt een forfait van zes maanden loon toe.
Over de auteur
David Jian
Partner · Expert-comptable (registeraccountant)
David Jian is partner bij Keypoint International, expert-comptable en Canadees CPA. Hij begeleidt internationale groepen bij hun vestiging en groei in Frankrijk, met senior functies bij PwC en Deloitte en managementervaring in Azië, Noord- en Zuid-Amerika en Europa.
Een vraag? Een project? Laten we erover praten!
Ons team begeleidt u bij elke stap van uw vestiging en groei in Frankrijk. Laten we uw behoeften bespreken.
Benjamin Chemoul & David Jian
Vennoten & accountants