- Actualités
- ·
Oct 23, 2026
- ·
Vérifié le Oct 30, 2026
Comment organiser ses ventes en France : agent, distributeur, salarié ou filiale
Agent, distributeur, salarié ou filiale. Cinq façons de vendre en France, ce que chacune change à votre situation fiscale, et l’indemnité de fin de contrat que la loi française vous interdit d’écarter.

David Jian
Associé · Expert-comptable
En bref
Une entreprise étrangère dispose de cinq voies pour vendre en France, et elles diffèrent surtout par ce que coûte l’arrêt. L’exportation se défait sans frais tant que vous ne stockez rien en France et que personne n’y agit pour vous. Le distributeur achète et revend pour son compte : pas de TVA française ni de présence imposable pour vous, au prix de la relation client, et seulement si vous fabriquez un produit physique. L’agent commercial vend en votre nom, et le code de commerce fixe des préavis que vous ne pouvez pas raccourcir ainsi qu’une indemnité de fin de contrat qu’aucune clause contraire n’écarte, d’usage environ deux années de commissions brutes. L’appeler indépendant n’y change rien : la Cour de cassation juge que le statut dépend des conditions réelles d’exercice, pas du nom donné au contrat. Un indépendant qui vous vend une prestation reste prestataire ; celui qui négocie vos ventes est un agent. L’un comme l’autre peut être requalifié en salarié si vous dirigez sa façon de travailler, ce qui coûte les cotisations rappelées et six mois de salaire. Employer en France sans structure convient aux fonctions support, tandis qu’un commercial qui conclut crée de fait une présence fiscale française. La filiale ou la succursale est la voie la plus engageante et la plus prévisible.
Avant la structure, l’expert-comptable et la paie, une question commande les trois : comment allez-vous vendre ? Cinq voies s’offrent à une entreprise étrangère en France. Elles diffèrent moins par leur coût de départ que par ce qui se passe le jour où vous voulez arrêter.
Un distributeur, vous cessez simplement de le livrer. Un agent commercial emporte une indemnité de fin de contrat que la loi française vous interdit d’écarter. Un indépendant que vous dirigez comme un salarié peut être requalifié des années plus tard, avec les cotisations recalculées depuis le début.
Les cinq voies
Voici le récapitulatif, et ne vous inquiétez pas s’il paraît chargé au premier coup d’œil. Nous reprenons chaque option en détail ci-dessous.
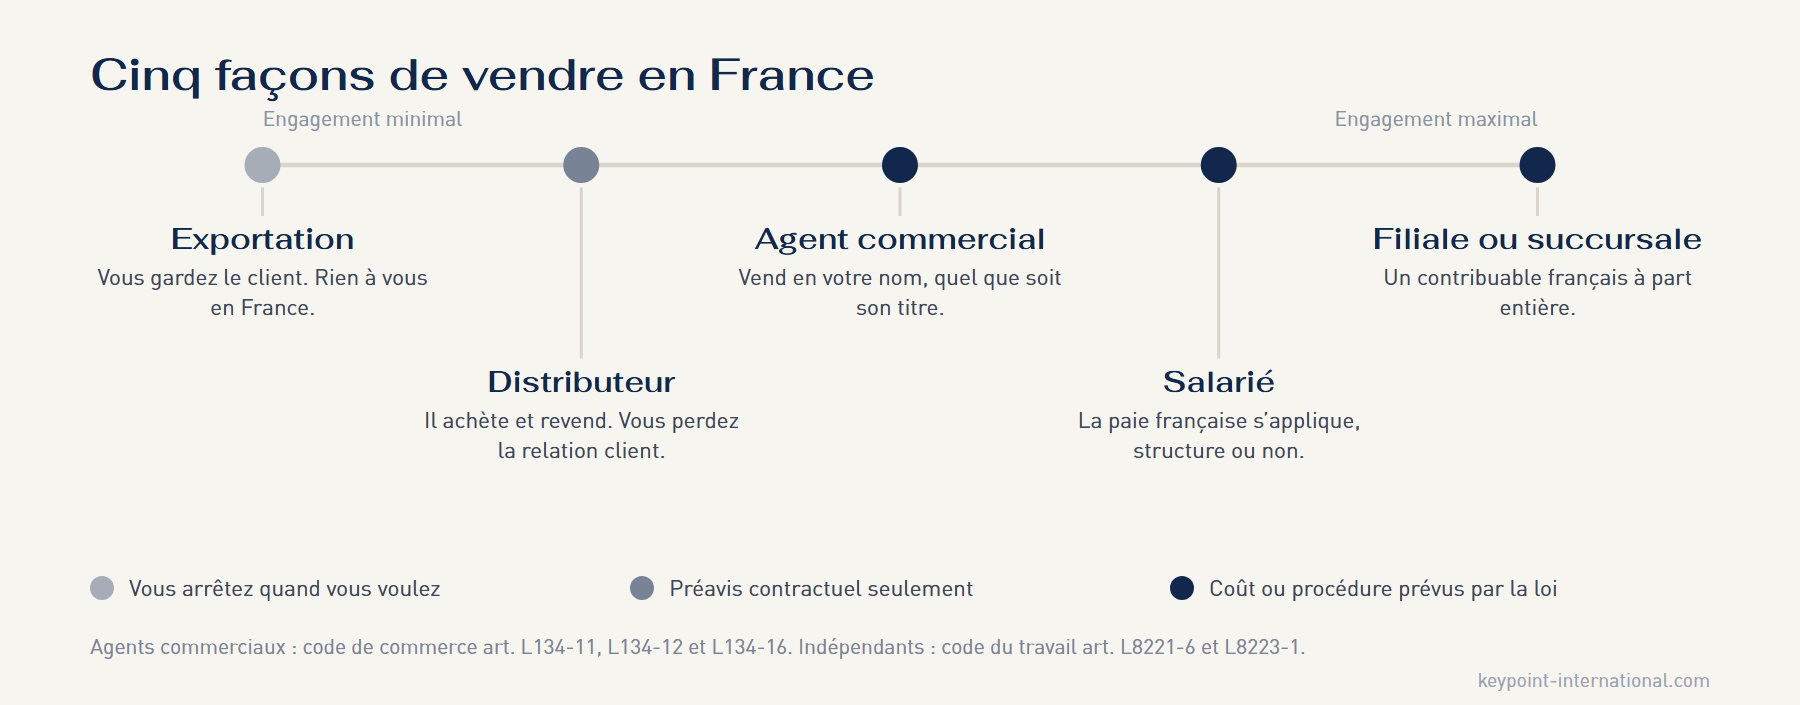
| Voie | Qui détient le client | TVA française pour vous | Présence fiscale française | Ce que coûte la sortie |
|---|---|---|---|---|
| Exportation | Vous | Seulement si vous stockez en France | Aucune, tant que personne n’agit pour vous | Rien |
| Distributeur | Le distributeur | Non, c’est lui qui facture | Aucune | Le préavis prévu au contrat |
| Agent commercial (indépendant) | Vous | Oui, vous facturez le client | Possible, selon la convention fiscale | Indemnité légale non écartable |
| Salarié | Vous | Oui | Probable | Les règles françaises du licenciement |
| Filiale ou succursale | Vous | Oui | Oui, c’est un contribuable français | Fermeture ou liquidation formelle |
Vendre depuis l’étranger (exportation)
La voie la plus simple, et la plupart des entreprises sous-estiment combien de temps elles peuvent s’y tenir. Vous facturez depuis votre pays, vous expédiez depuis votre pays, et rien de ce qui vous appartient ne se trouve en France. Pas de structure française, pas de paie française, pas d’impôt sur les sociétés français.
Malheureusement, deux obstacles vous empêchent de faire cela indéfiniment. Le premier est le stock : dès que vous détenez des marchandises en France, dans votre entrepôt ou chez un tiers, il vous faut un numéro de TVA français, que vous ayez une structure ou non. Le second, ce sont les personnes. Dès que quelqu’un agit pour vous en France de façon régulière, la question n’est plus la TVA mais l’établissement stable.
Un distributeur
Un distributeur achète votre produit et le revend pour son propre compte. Il en devient propriétaire, supporte le risque d’impayé, facture le client français en son nom et fixe son prix de revente dans les limites du droit de la concurrence.
C’est le profil de risque le plus net de cette liste. Vous ne vous immatriculez pas à la TVA française, puisque vous vendez à une entreprise française et non à des consommateurs français. Vous ne créez pas de présence imposable, puisque le distributeur commerce pour lui-même et non pour vous. Mettre fin à la relation revient à respecter le préavis prévu au contrat.
Ce que vous abandonnez, c’est précisément ce que la plupart des entreprises cherchent à construire. Vous ne détenez pas la relation client, vous ne voyez pas les données du client final, et vous ne maîtrisez pas le prix auquel votre produit se vend. Pour une entreprise qui compte entrer en France maintenant et vendre en direct plus tard, un distributeur peut être une façon coûteuse de passer trois ans. Cette voie n’est d’ailleurs ouverte qu’à certaines activités : si vous fabriquez un produit physique, quelqu’un peut l’acheter et le revendre ; si vous vendez du logiciel ou des services, généralement non.
Un agent commercial (indépendant)
Un agent qui vend en votre nom est la voie classique vers un nouveau marché. Il connaît déjà les acheteurs, il travaille à la commission, et vous ne payez rien tant que rien ne se vend. Pour une entreprise sans présence française et sans appétit pour les coûts fixes, c’est une bonne structure, et elle convient plus souvent qu’on ne le croit.
L’article L134-1 du code de commerce définit l’agent commercial comme un professionnel indépendant chargé, de façon permanente, de négocier et, le cas échéant, de conclure des ventes pour le compte d’un mandant. Trois éléments de cette définition font tout le travail. Le mandat doit être permanent : une mise en relation ponctuelle ne compte pas. L’agent agit en votre nom, ce qui le distingue du distributeur qui agit au sien. Et la négociation suffit à elle seule, puisqu’il n’a jamais besoin de signer quoi que ce soit pour que le statut s’applique.
Le nom que vous donnez à l’accord n’y change rien. La chambre commerciale de la Cour de cassation l’a dit clairement en mai 2023 : le statut d’agent commercial ne dépend ni de la volonté exprimée par les parties dans le contrat, ni de la dénomination qu’elles ont donnée à leur convention, mais des conditions dans lesquelles l’activité est effectivement exercée. Dans cette affaire, les deux parties étaient convenues par écrit que le statut d’agent s’appliquait, et la Cour a tout de même renvoyé le dossier pour qu’il soit jugé sur ce que la personne faisait réellement. Appeler quelqu’un indépendant ne l’empêche donc pas d’être agent, et l’appeler agent ne le rend pas tel.
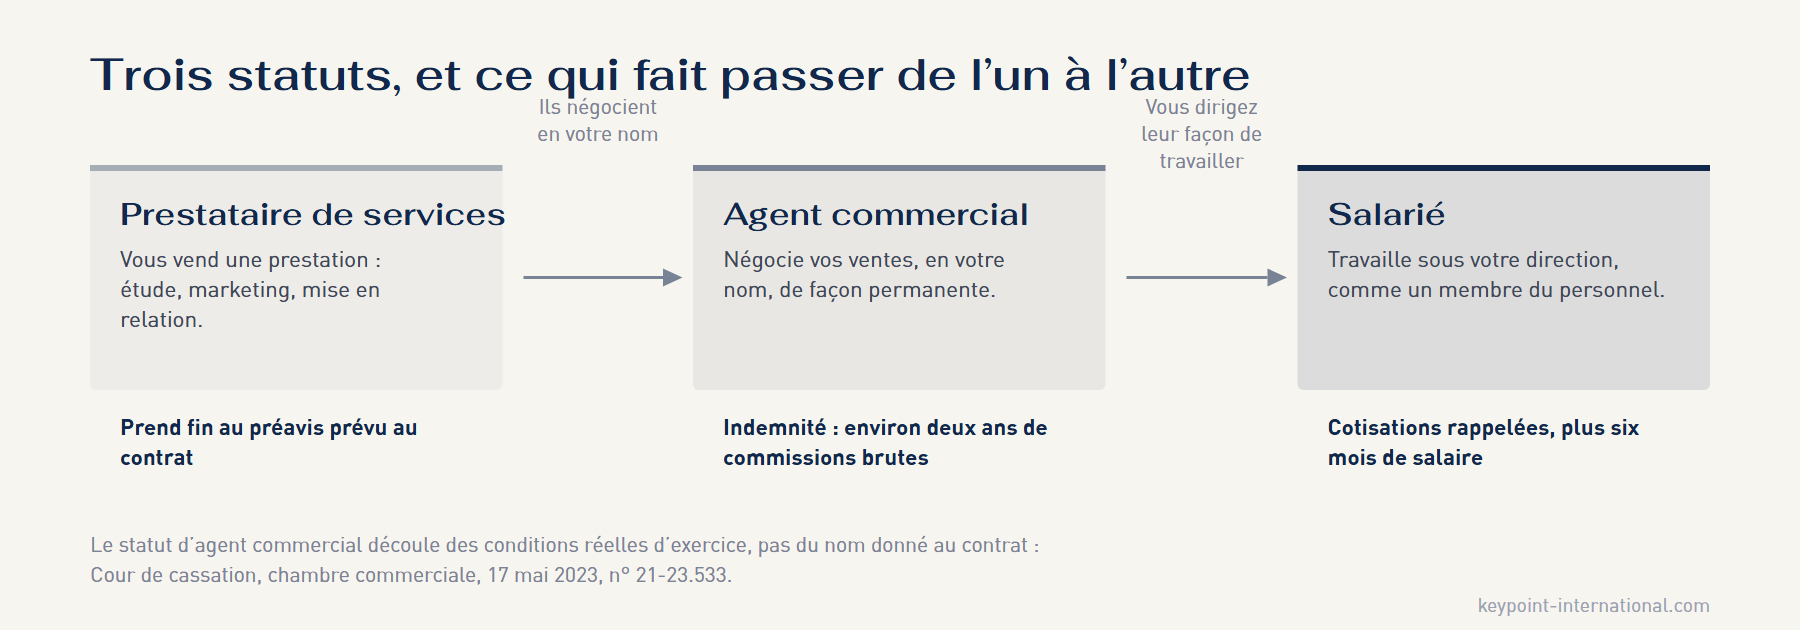
En revanche, pour les missions qui ne relèvent pas de la vente, la situation est différente. Un indépendant qui vous vend une prestation, étude de marché, marketing, ou mise en relation sans jamais discuter les conditions, est un prestataire de services et rien de tout cela ne s’applique.
Une fois le statut acquis, deux règles s’imposent à votre contrat. Le préavis est fixé par l’article L134-11 : un mois la première année, deux la deuxième, trois à partir de la troisième, et vous pouvez convenir de délais plus longs, jamais plus courts. L’indemnité est ensuite due à la fin de la relation, au titre de l’article L134-12. Ce n’est pas une pénalité et elle ne suppose aucune faute. Elle répare la perte de la clientèle que l’agent a constituée en votre nom, ce qui explique qu’elle soit due même lorsque vous vous séparez en bons termes. Le texte ne fixe aucun montant. Les juges l’apprécient au cas par cas, et la référence d’usage tourne autour de deux années de commissions brutes. L’agent doit la réclamer dans l’année qui suit la rupture, sous peine de la perdre.
Sous tout cela se cache un second risque. L’article L8221-6 du code du travail présume que la personne immatriculée au registre du commerce, au registre des agents commerciaux ou auprès de l’Urssaf n’est pas votre salariée. Cette présomption tombe lorsque la personne travaille dans des conditions qui la placent dans un lien de subordination juridique permanente à votre égard. Travailler uniquement pour vous est l’indice le plus fort, et la première chose que regarde un inspecteur, mais l’exclusivité seule n’est pas le critère. Ce qui tranche, c’est de savoir si vous la dirigez comme un salarié : horaires imposés, instructions sur la manière de faire plutôt que sur le résultat attendu, obligation de passer par vos outils, intégration dans une équipe sous l’autorité d’un responsable.
En cas de requalification, les cotisations patronales sont recalculées sur tout ce que vous avez versé, sur l’ensemble de la période, et l’article L8223-1 ajoute une indemnité forfaitaire de six mois de salaire à la rupture.
Pour un marché où vous comptez rester, deux années de commissions sont un prix correct pour la clientèle d’un autre. Pour un marché que vous testez seulement, c’est une dette qui se constitue discrètement pendant que vous vous décidez.
Un salarié
Vous pouvez employer quelqu’un en France sans structure française. Vous vous immatriculez comme employeur étranger, la personne relève de la sécurité sociale française, et vous payez les mêmes cotisations qu’une entreprise française, que notre article sur le coût d’un salarié chiffre en détail.
Pour le bon poste, c’est une solution saine et éprouvée. Une personne qui fait de l’étude de marché, qui suit les clients que vous avez déjà, qui s’occupe du marketing ou qui vous représente sur des salons peut rester des années sur une paie étrangère en France sans soulever de difficulté, parce que rien de tout cela ne revient à vendre pour votre compte.
Un commercial, c’est autre chose, et c’est là que le montage cède. Un salarié qui négocie les conditions et conclut les affaires en France fait, sous votre direction, exactement ce qu’une convention fiscale considère comme agir pour vous en France. Vous n’avez ni bureau, ni structure, ni déclaration française, et vous pouvez malgré tout avoir un établissement stable, puisque le bénéfice attribuable au travail de cette personne est imposable en France. N’avoir rien déclaré ne vous protège pas davantage, puisque le redressement peut remonter sur les exercices antérieurs.
Une filiale ou une succursale
À partir d’un certain volume, c’est simplement ainsi qu’on exploite une activité. Une filiale française, presque toujours une société par actions simplifiée (SAS), est une société française à tous égards : elle a son compte bancaire, ses salariés, ses comptes annuels et sa liasse fiscale, et sa responsabilité s’arrête à son propre bilan. La société mère en détient les titres, rien de plus.
Une succursale est la version allégée de la même idée, et la plus exposée. N’étant pas une personne morale distincte, elle déclare et paie l’impôt en France sur ce qu’elle y gagne, tandis que la maison mère supporte l’intégralité des engagements qu’elle contracte. Beaucoup d’entreprises choisissent la succursale parce qu’elle s’ouvre plus vite, puis découvrent que le temps gagné a été pris sur la protection qu’elles recherchaient.
Ces deux voies mettent fin à l’incertitude. Vous êtes imposé en France, ce qui règle la question qui planait sur toutes les voies précédentes. Ce sont les contrats de votre propre groupe qui régissent la relation de vente, puisque le vendeur est votre propre société. Et fermer, le cas échéant, est une procédure formelle dont vous pouvez chiffrer le coût à l’avance.
Les deux critères que l’on confond
Deux questions distinctes sont constamment mélangées.
La première relève du droit commercial : cette personne est-elle un agent commercial ? Le code de commerce y répond, et tout dépend de savoir si elle négocie en votre nom de façon permanente. Erreur de lecture, et vous devez une indemnité.
La seconde relève du droit fiscal : avez-vous un établissement stable en France ? C’est la convention fiscale entre la France et votre pays qui y répond, et tout dépend de savoir si quelqu’un conclut habituellement des contrats pour vous, ou fait le vrai travail de conquête pendant que vous signez pour la forme. Erreur de lecture, et vous devez l’impôt sur les sociétés français sur le bénéfice correspondant, majorations comprises.
La plupart du temps, les deux critères pointent dans la même direction. Si quelqu’un remporte vos affaires en France, il est probablement agent commercial. Sous la plupart des conventions fiscales modernes, il créera en général aussi un établissement stable, même si c’est vous qui signez les contrats depuis l’étranger. Certaines conventions anciennes sont plus étroites et ne visent que la personne habilitée à signer des contrats qui vous engagent. Partez donc du principe qu’une seule personne déclenche les deux, puis vérifiez la convention conclue avec votre pays pour savoir si cette prudence est excessive. Notre article sur l’établissement stable traite le critère fiscal pour lui-même.
Par où commencer
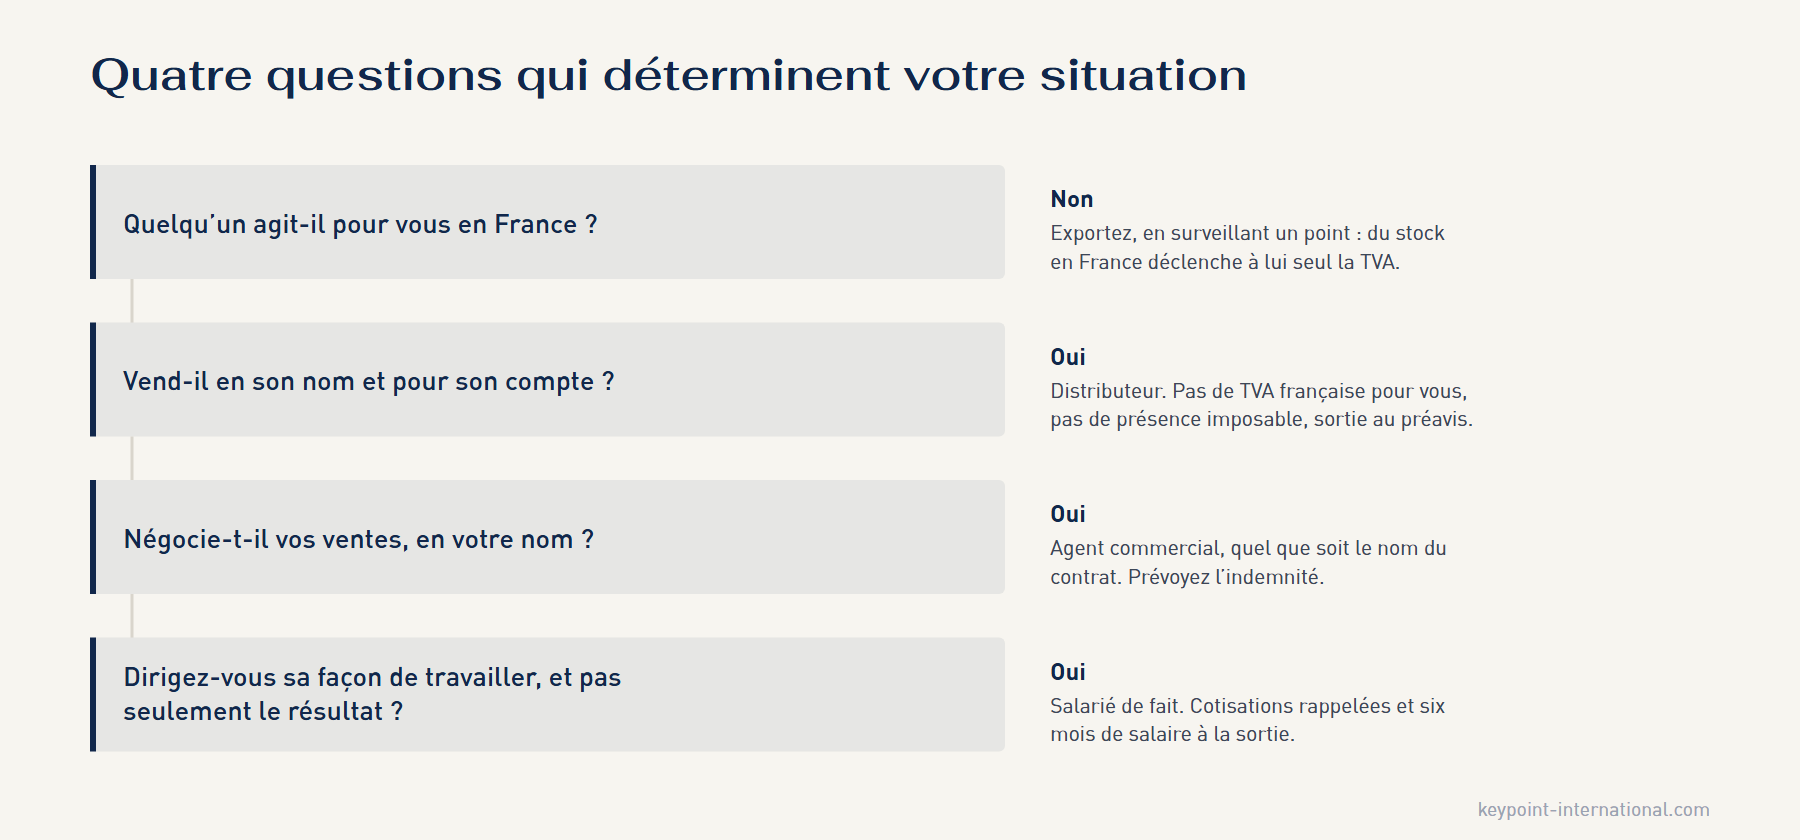
Si vous testez le marché, exportez en surveillant les deux déclencheurs : du stock détenu en France, et toute personne qui agit pour vous de façon régulière. Si vous voulez du volume sans engagement, le distributeur est la voie la moins coûteuse à défaire. Si vous voulez détenir le client, la question n’est plus d’avoir ou non une présence française mais laquelle, et cela se décide avant de signer quoi que ce soit.
Keypoint International conseille les entreprises étrangères sur la voie qui leur convient, puis met en œuvre celle qu’elles retiennent : création de société et de succursale, fiscalité, paie et accompagnement juridique sur les contrats d’agence et de distribution.
À retenir
- Les cinq voies se distinguent moins par leur coût de démarrage que par ce qui se passe lorsqu’on veut s’arrêter
- L’agent commercial a droit à une indemnité de fin de contrat que le contrat ne peut pas écarter, et les juges retiennent environ deux ans de commissions brutes
- Un indépendant dirigé comme un salarié peut être requalifié, avec recalcul des cotisations depuis l’origine
Questions fréquentes
Peut-on vendre en France sans créer de structure ?
Oui : en exportant, en nommant un distributeur ou un agent commercial, ou en employant quelqu’un en tant qu’employeur étranger immatriculé. Les voies diffèrent surtout par leur coût de sortie. Un distributeur, on cesse simplement de le fournir ; un agent ouvre droit à une indemnité qu’aucun contrat ne supprime.
Quand faut-il un numéro de TVA français ?
Dès que vous détenez des marchandises en France, dans votre entrepôt ou celui d’un tiers, un numéro de TVA français est nécessaire, avec ou sans structure. Vendre à une entreprise française depuis l’étranger n’en exige généralement pas, le client autoliquidant la taxe.
Qu’est-ce qu’un agent commercial en droit français ?
L’article L134-1 du Code de commerce définit l’agent commercial comme un professionnel indépendant chargé, de façon permanente, de négocier et éventuellement de conclure des ventes au nom d’un mandant. Le mandat doit être permanent, l’agent agit en votre nom, et négocier suffit : il n’a jamais à signer.
Peut-on éviter le statut d’agent en parlant de « freelance » ?
Non. La Cour de cassation l’a dit clairement en mai 2023 : le statut d’agent ne dépend ni de l’intention exprimée au contrat ni du nom donné à la convention, mais des conditions dans lesquelles l’activité est réellement exercée. Appeler quelqu’un freelance ne l’empêche pas d’être agent.
Que coûte la rupture d’un contrat d’agent commercial ?
Le préavis est fixé par l’article L134-11 : un mois la première année, deux la deuxième, trois à partir de la troisième, avec possibilité d’allonger mais jamais de réduire. L’indemnité de l’article L134-12 est ensuite due, même en cas de séparation à l’amiable. La loi ne chiffre rien ; les juges retiennent environ deux ans de commissions brutes.
Quel risque à recourir à un commercial indépendant ?
La requalification. L’article L8221-6 du Code du travail présume que l’indépendant immatriculé n’est pas votre salarié, mais cette présomption tombe en cas de lien de subordination juridique permanente. En cas de requalification, les cotisations patronales sont recalculées sur tout ce que vous avez versé, et l’article L8223-1 ajoute six mois de salaire forfaitaires.
L'auteur
David Jian
Associé · Expert-comptable
David Jian est associé chez Keypoint International, expert-comptable et CPA canadien. Il accompagne les groupes internationaux dans leur implantation et leur développement en France, fort de postes de direction chez PwC et Deloitte et d'une expérience de management en Asie, sur le continent américain et en Europe.
Une question ? Un projet ? Parlons-en !
Notre équipe vous accompagne à chaque étape de votre implantation et de votre développement en France. Échangeons sur vos besoins.
Benjamin Chemoul & David Jian
Associés & experts-comptables