- Actualités
- ·
Oct 12, 2026
- ·
Vérifié le Oct 30, 2026
Expert-comptable anglophone en France : comment le choisir et ce qu’il faut savoir
Tout cabinet français affirme parler anglais. Deux éléments déterminent si cela fonctionne, et aucun ne figure sur le site. Ce qu’il faut vérifier au tableau de l’Ordre, ce qui doit figurer dans la lettre de mission, et pourquoi vos comptes restent en français quel que soit le cabinet.

David Jian
Associé · Expert-comptable
En bref
Un expert-comptable français ne peut pas déclarer en anglais. L’article L123-22 du code de commerce impose que les documents comptables soient établis en euros et en langue française, et le fichier remis lors d’un contrôle fiscal suit le plan comptable général. Un cabinet anglophone vous vend donc de la compréhension, pas la traduction des déclarations elles-mêmes. Vérifiez d’abord l’inscription du cabinet au tableau de l’Ordre des experts-comptables, le titre étant réglementé. Testez ensuite si l’anglais y est un processus ou un seul associé bilingue, en demandant le nom de la personne qui suivra votre dossier. Inscrivez chaque livrable en anglais dans la lettre de mission, puisque c’est elle qui fixe le périmètre et les honoraires. L’écart de langue coûte de l’argent à trois endroits : une mise en demeure dont le délai court sans que personne l’ait lue, le passage aux normes du groupe, et un contrôle fiscal.
Tout cabinet français qui travaille avec des clients étrangers affirme parler anglais. L’affirmation ne coûte rien et ne vous apprend pas grand-chose. Deux éléments déterminent si la collaboration fonctionne, et aucun des deux ne figure sur le site : le cabinet est-il inscrit pour tenir votre comptabilité, et l’anglais y est-il un processus ou une personne serviable qui décroche le téléphone.
La loi française impose par ailleurs que vos documents comptables soient établis en français, ce qui ressort rarement d’un premier rendez-vous. Ce que vous achetez, c’est quelqu’un qui s’assure que vous comprenez ces documents avant qu’un délai n’expire.
La première vérification est celle du tableau de l’Ordre
Le titre d’expert-comptable est réglementé. L’ordonnance n° 45-2138 du 19 septembre 1945 définit la profession comme celle qui fait profession habituelle de réviser et d’apprécier les comptabilités des entreprises auxquelles elle n’est pas liée par un contrat de travail, et aussi de tenir, centraliser, ouvrir, arrêter, surveiller, redresser et consolider ces comptabilités. C’est le travail que vous achetez, et la personne qui l’exécute doit être inscrite au tableau de l’Ordre des experts-comptables.
La vérification prend une minute. L’annuaire public est gratuit et interrogeable par nom, cabinet et ville, et un professionnel inscrit vous donnera son numéro d’inscription sans se faire prier. Si celui qui propose de tenir votre comptabilité n’y figure pas, la discussion s’arrête là, quel que soit le devis.
Ce que le tableau ne vous dira pas, c’est si le cabinet a déjà traité une société comme la vôtre, ni si quelqu’un y travaille en anglais. C’est l’objet du premier appel.
« Anglophone » est un processus, pas une personne
Demandez à un cabinet français s’il parle anglais : la réponse est toujours oui. La question qui les départage est plus précise : qui suivra notre dossier au quotidien, et dans quelle langue cette personne travaillera-t-elle ?
La réponse compte parce que les interlocuteurs changent. L’associé présent au rendez-vous commercial est généralement à l’aise. Celui qui envoie le rappel de TVA en mars l’est souvent moins. Un cabinet véritablement anglophone dispose de modèles de reporting en anglais, de lettres de mission en anglais, et de plusieurs personnes capables de répondre à une question de paie sans passer par un collègue ou par Copilot.
Deux choses à demander :
- Le nom et la fonction de la personne qui suivra votre dossier
- Ce qu’il advient de vos questions quand cette personne est absente
La lettre de mission, c’est là que tout se joue
Les cabinets français travaillent sous lettre de mission, qui fixe le périmètre, les livrables et les honoraires. C’est une obligation professionnelle, et c’est le document qui détermine ce que vous achetez.
Lisez-la pour ce qui n’y figure pas. Les comptes annuels et la liasse fiscale y sont presque toujours. Les liasses de reporting groupe, un pont vers les normes IFRS ou US GAAP, l’immatriculation à la TVA, la paie et les réponses au commissaire aux comptes de votre maison mère y sont souvent absents, et chacun de ces points génère une facture que vous n’aviez pas prévue. Si vous avez besoin d’un reporting en anglais, cela relève du livrable inscrit dans la lettre, pas d’un accord tacite.
Les honoraires prennent en général la forme d’un forfait annuel ou mensuel pour un périmètre défini, avec une facturation horaire au-delà. Comparez les cabinets sur le contenu du forfait plutôt que sur le montant affiché.
Cinq questions pour le premier appel
- Quel est votre numéro d’inscription, et de quel conseil régional dépendez-vous ?
- Qui ouvre un courrier de l’administration fiscale ou de l’Urssaf, et sous quel délai suis-je prévenu ?
- Pouvez-vous établir un pont entre les comptes français et le référentiel de notre groupe ?
- Que couvre exactement le forfait, et qu’est-ce qui est facturé en plus ?
- Qui reprend notre dossier quand notre interlocuteur est absent ?
Ce que la loi impose en français
L’article L123-22 du code de commerce tient en une phrase : les documents comptables sont établis en euros et en langue française. Le même article impose de les conserver pendant dix ans.
Ce n’est pas une préférence, et aucun cabinet ne peut y déroger. Vos livres, vos journaux et vos comptes annuels sont des documents en langue française. Il en va de même de la liasse fiscale, de la déclaration de TVA, de la déclaration sociale nominative (DSN) et de tout ce qui est déposé au greffe du tribunal de commerce.
Cela va plus loin que les documents que vous lisez. En cas de contrôle fiscal, vous remettez un fichier des écritures comptables (FEC). L’article A47 A-1 du livre des procédures fiscales en fixe le format : dix-huit champs obligatoires dans un ordre imposé, des numéros de compte dont les trois premiers caractères respectent le plan comptable général, des libellés conformes à la même nomenclature, et un nom de fichier de la forme SirenFECAAAAMMJJ. Même le fichier de données remis au vérificateur est structurellement français.
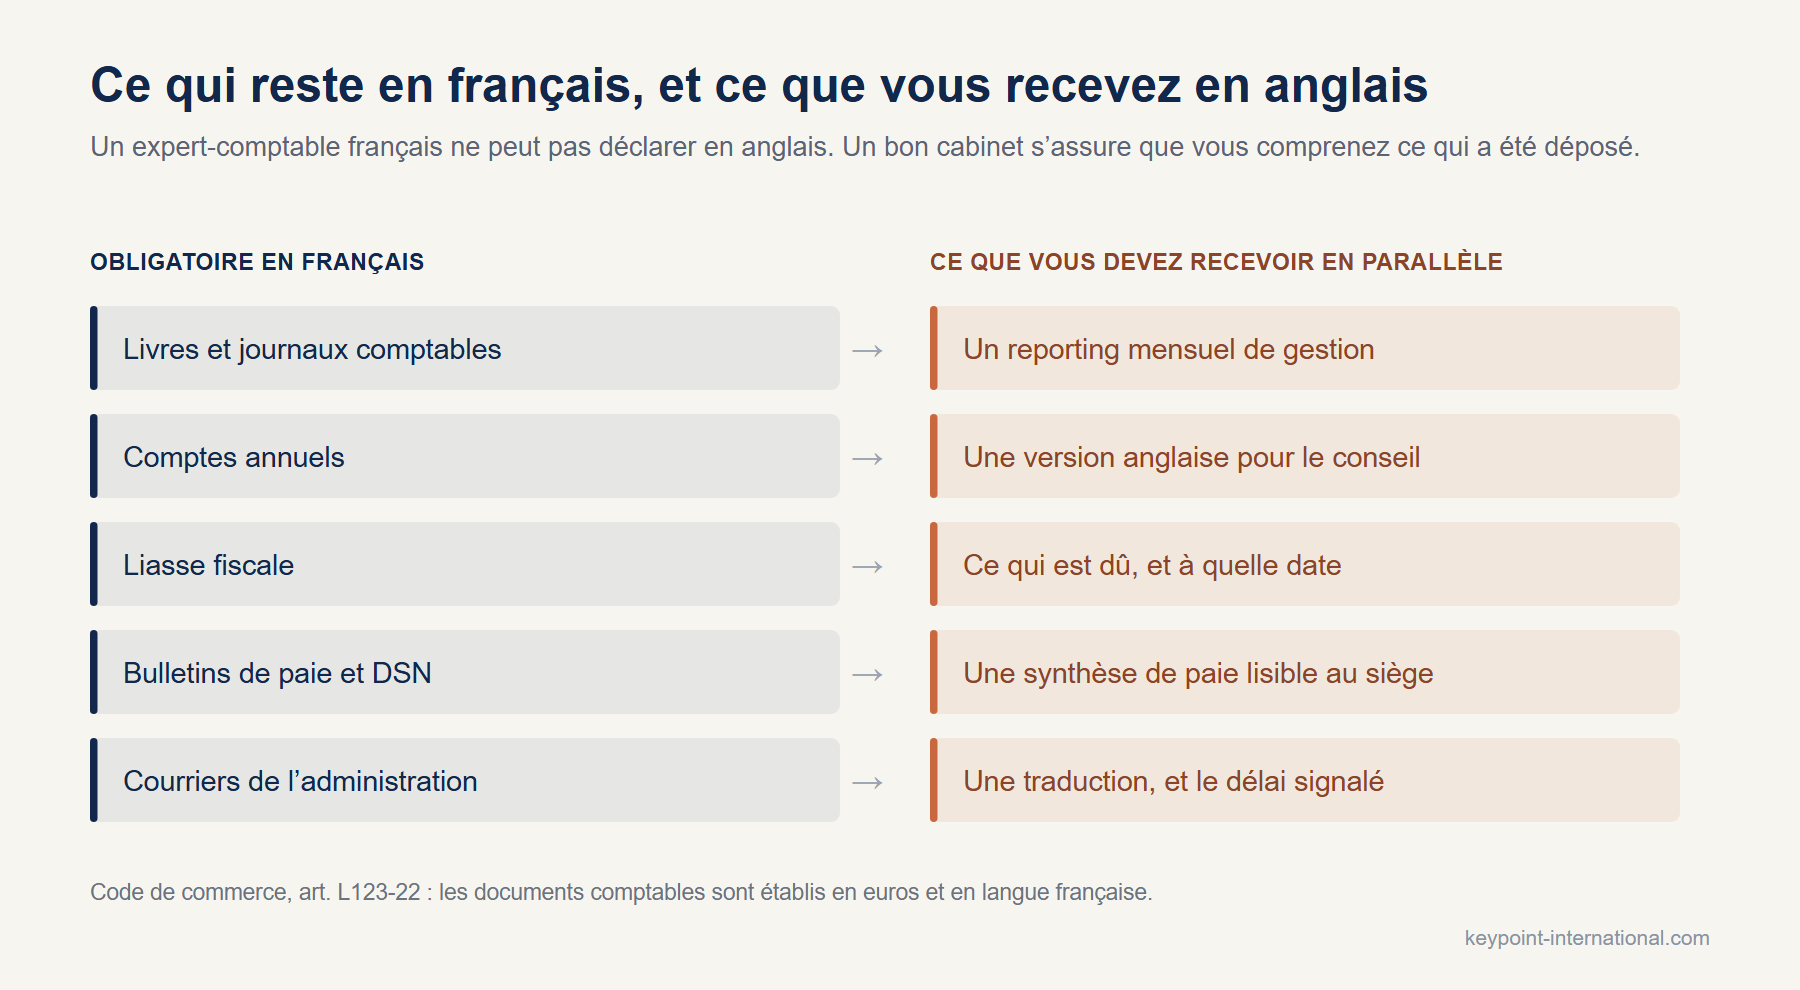
Ce que vous devez recevoir avec chaque document
| Document | Langue imposée | Ce que vous devez recevoir en parallèle |
|---|---|---|
| Livres et journaux comptables | Français, en euros | Un reporting de gestion mensuel en anglais issu des mêmes écritures |
| Comptes annuels | Français | Une version anglaise pour votre conseil, identifiée comme traduction |
| Liasse fiscale | Français | Une note en anglais sur ce qui est dû et à quelle date |
| Déclaration de TVA (CA3) | Français | Une synthèse TVA en anglais avec la date de paiement |
| DSN et bulletins de paie | Français | Une synthèse de paie lisible au siège |
| Fichier des écritures comptables (FEC) | Plan comptable général, format imposé | Une explication de ce qui a été remis |
| Courriers de l’administration fiscale ou de l’Urssaf | Arrivent en français | Une traduction, et le délai signalé |
| Dépôts au greffe du tribunal de commerce | Français | La confirmation de ce qui a été déposé, et quand |
| Lettre de mission | Peut être bilingue | Une version signée dans une langue que vous lisez |
Trois endroits où l’écart de langue coûte de l’argent
Un courrier avec un délai qui court. Les correspondances fiscales et sociales arrivent en français, sur papier, au siège social. Une mise en demeure fait courir un délai, que quelqu’un l’ait ouverte ou non. Si cette adresse est une domiciliation et que personne sur place ne lit le courrier en français, vous découvrez parfois le problème sous la forme d’un avis de recouvrement, majorations comprises. C’est la version la plus coûteuse de l’écart de langue, et elle commence par du courrier non ouvert. C’est aussi le meilleur argument pour domicilier votre siège chez votre expert-comptable : ceux qui ouvrent le courrier sont alors ceux qui savent le lire, y répondre et vous dire ce qu’il signifie.
La consolidation. Les comptes annuels français suivent le plan comptable général. Votre groupe publie en IFRS, en US GAAP ou selon son propre référentiel national. Quelqu’un doit faire le pont. Si votre expert-comptable ne s’en charge pas, c’est votre direction financière groupe qui s’y colle, à partir de documents qu’elle ne sait pas lire. Réglez la question avant la première clôture plutôt que pendant.
Un contrôle fiscal. Les questions arrivent en français, le FEC est remis selon le plan comptable général, et vos réponses doivent correspondre à des comptes que le siège n’a jamais lus dans leur version d’origine. Un cabinet capable d’expliquer le dossier dans les deux sens en fait une seule conversation.
Ce qu’il faut en retenir
Vérifiez le tableau, testez le processus, puis inscrivez les livrables en anglais dans la lettre de mission. La question de la langue compte, mais pas pour la raison que l’on imagine. Rien de ce que vous déposez ne change de langue : ce que vous achetez, c’est quelqu’un qui comble l’écart entre ce que dit l’administration française et ce que comprend votre conseil d’administration.
Keypoint International travaille avec des entreprises à capitaux étrangers implantées en France, ce qui veut dire l’anglais avec le siège et le français avec l’administration. La comptabilité et les états financiers, la fiscalité, la paie et les formalités juridiques relèvent d’une même équipe : le document français et son explication en anglais viennent du même endroit.
Si vous êtes plus en amont, choisir son expert-comptable en France détaille la sélection, et s’implanter en France vient avant. Si vous budgétez une première embauche, ce que coûte un salarié donne les chiffres.
À retenir
- L’article L123-22 du Code de commerce impose des documents comptables établis en euros et en français, et aucun cabinet ne peut y déroger
- « Anglophone » doit désigner un processus : modèles et lettres de mission en anglais, et plusieurs personnes capables de répondre sans relayer la question
- Si vous avez besoin d’un reporting en anglais, il doit figurer dans la lettre de mission comme livrable, pas comme entente tacite
Questions fréquentes
La comptabilité française doit-elle être tenue en français ?
Oui. L’article L123-22 du Code de commerce tient en une phrase : les documents comptables sont établis en euros et en langue française, et conservés dix ans. Cela vise le grand livre, les journaux, les comptes annuels, la liasse fiscale, la déclaration de TVA et la DSN.
Comment vérifier l’inscription d’un expert-comptable ?
L’ordonnance n° 45-2138 du 19 septembre 1945 définit la profession, et la personne qui tient vos comptes doit figurer au tableau de l’Ordre des experts-comptables. L’annuaire public est gratuit et consultable par nom, cabinet et commune : la vérification prend une minute.
Que signifie réellement « cabinet anglophone » ?
Demandez à un cabinet français s’il parle anglais : la réponse est toujours oui. La vraie question est de savoir qui suivra votre dossier au quotidien, et dans quelle langue. L’associé présent au rendez-vous commercial est généralement à l’aise ; la personne qui relance sur la TVA en mars, souvent moins.
Que doit couvrir la lettre de mission ?
Lisez-la pour ce qui manque. Les comptes annuels et la liasse y sont presque toujours. Les liasses de reporting groupe, un passage aux IFRS ou aux US GAAP, l’immatriculation à la TVA, la paie et les réponses à l’auditeur de la mère, souvent non : chacun génère une facture non prévue.
Où la barrière de la langue coûte-t-elle de l’argent ?
Trois endroits. Le courrier fiscal et social arrive au siège avec des délais déjà en cours. La consolidation suppose que quelqu’un rapproche le plan comptable général du référentiel du groupe. Et lors d’un contrôle, le FEC est transmis en français, dans le format fixé par l’article A47 A-1.
L'auteur
David Jian
Associé · Expert-comptable
David Jian est associé chez Keypoint International, expert-comptable et CPA canadien. Il accompagne les groupes internationaux dans leur implantation et leur développement en France, fort de postes de direction chez PwC et Deloitte et d'une expérience de management en Asie, sur le continent américain et en Europe.
Une question ? Un projet ? Parlons-en !
Notre équipe vous accompagne à chaque étape de votre implantation et de votre développement en France. Échangeons sur vos besoins.
Benjamin Chemoul & David Jian
Associés & experts-comptables